
Олександр Сич
April 3, 2026
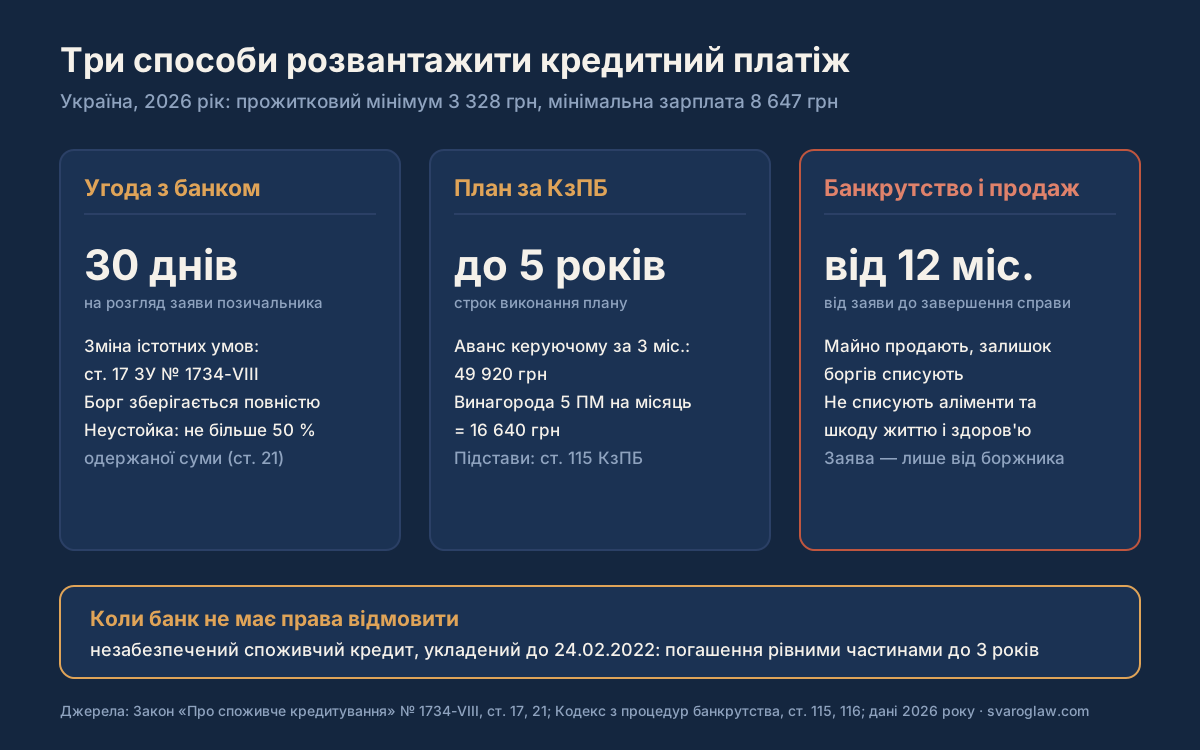
Реструктуризація кредиту — це зміна істотних умов договору за статтею 17 Закону «Про споживче кредитування»: нового строку, графіка або розміру платежу. Банк розглядає заяву позичальника до тридцяти днів і не зобов’язаний погоджуватися. Якщо відмовив, залишається судова реструктуризація за Кодексом з процедур банкрутства з планом до п’яти років, але вона потребує авансу 49 920 грн.
У 2026 році мінімальна заробітна плата становить 8 647 грн, а прожитковий мінімум для працездатних осіб — 3 328 грн, і саме від цих величин рахуються всі витрати позичальника, який хоче законно розвантажити платіж. Реструктуризація не списує борг: вона переносить його в часі, змінює графік і найчастіше збільшує підсумкову переплату.
Тому рішення про неї має ґрунтуватися на розрахунку, а не на бажанні виграти кілька місяців спокою. Є два різні механізми з різними наслідками: договірна реструктуризація, яку банк надає на власний розсуд, і судова, яка проходить у межах провадження про неплатоспроможність і зачіпає всіх кредиторів одночасно.
Що закон розуміє під реструктуризацією
Стаття 17 Закону «Про споживче кредитування» визначає реструктуризацію як внесення змін до істотних умов договору, унаслідок яких змінюються умови або порядок повернення кредиту. Це може бути продовження строку, зміна графіка, зменшення щомісячного платежу з перенесенням тіла кредиту на кінець строку, часткове прощення нарахованих штрафів. Механізм спирається на статтю 651 Цивільного кодексу: договір змінюється за згодою сторін, і банк має право відмовити без пояснення причин.
Окремий випадок — коли сторони повністю припиняють старе зобов’язання й укладають нове. Це новація за статтею 604 ЦК, і вона має важливий наслідок: разом зі старим зобов’язанням припиняється порука та інші забезпечення, якщо поручитель не дав згоди на нові умови. Банки про це знають і зазвичай оформлюють саме додаткову угоду, а не новий договір.
Для частини позичальників реструктуризація не є доброю волею банку. Прикінцеві та перехідні положення Закону «Про споживче кредитування» передбачають обов’язкову реструктуризацію незабезпечених споживчих кредитів, укладених до 24 лютого 2022 року, якщо за ними немає рішення суду чи відкритого виконавчого провадження. Заборгованість у такому разі погашається рівними частинами протягом трьох років або до кінця початкового строку договору, якщо він довший.
Банківська реструктуризація: на що погоджуються насправді
Банк оцінює не складність вашої ситуації, а ймовірність повернення коштів. Тому реальні пропозиції зводяться до кількох стандартних конструкцій: кредитні канікули з оплатою лише процентів, продовження строку договору зі зменшенням платежу, капіталізація простроченої заборгованості в тіло кредиту, перехід з ануїтетного графіка на класичний. Найпоширенішим залишається перший варіант, і він же найдорожчий у перспективі, бо тіло кредиту весь цей час не зменшується.
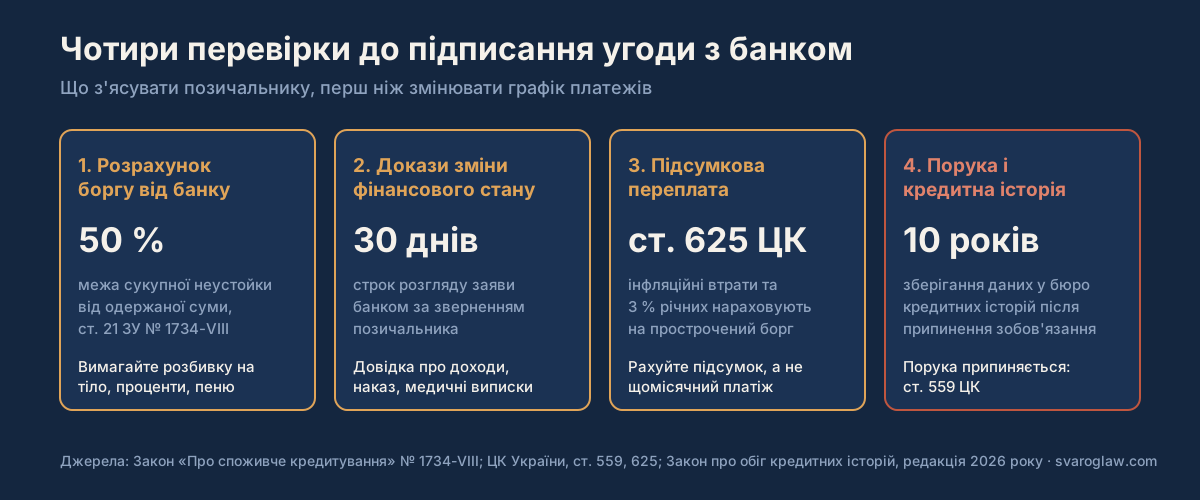
Сума, яку банк може стягнути понад тіло й проценти, обмежена. Стаття 21 Закону «Про споживче кредитування» встановлює, що сукупна неустойка за порушення зобов’язань споживачем не може перевищувати половини суми, одержаної за договором, і не може бути збільшена за домовленістю сторін. Якщо в розрахунку боргу пеня перевищує цю межу, її оспорюють ще до будь-яких перемовин про графік, і борг зменшується без жодної реструктуризації. Саме з перевірки розрахунку ми починаємо роботу в межах послуги реструктуризації кредитів.
Судова реструктуризація за Кодексом з процедур банкрутства
Коли банк відмовив, а платити на попередніх умовах неможливо, працює процедура з Кодексу України з процедур банкрутства. Провадження щодо фізичної особи відкривається виключно за заявою самого боржника. Стаття 115 Кодексу називає підстави: боржник припинив погашення більш ніж половини місячних платежів за кожним зобов’язанням протягом двох місяців, або в нього немає майна, на яке можна звернути стягнення, або наявні ознаки загрози неплатоспроможності.
Заяву подають до господарського суду за місцем проживання, і до неї додають доказ авансування винагороди керуючого реструктуризацією за три місяці. Основна винагорода становить п’ять прожиткових мінімумів для працездатних осіб за кожен місяць, тобто 16 640 грн, а аванс за три місяці — 49 920 грн. Це головна причина, чому процедура не підходить для боргу в кілька десятків тисяч гривень.
Після відкриття провадження вводиться мораторій: банки й колектори не можуть стягувати борг, нараховувати неустойку, а виконавчі провадження зупиняються. Керуючий готує план реструктуризації строком до п’яти років, який схвалюють збори кредиторів і затверджує суд. Якщо план виконати неможливо, суд визнає боржника банкрутом і переходить до продажу майна, після чого решта боргів списується, крім аліментів і відшкодування шкоди життю та здоров’ю. Детальніше цей шлях описано на сторінці про банкрутство фізичної особи.
| Інструмент | Хто вирішує | Строк | Що з боргом |
|---|---|---|---|
| Додаткова угода з банком | Банк на власний розсуд | до 30 днів на розгляд заяви | зберігається повністю, переплата зростає |
| Обов’язкова реструктуризація кредиту до 24.02.2022 | Банк за вимогою позичальника | погашення до 3 років | ділиться на рівні частини |
| План реструктуризації за КзПБ | Суд і збори кредиторів | до 5 років | частина може бути прощена планом |
| Визнання банкрутом і продаж майна | Господарський суд | від 12 місяців | списується, крім аліментів і шкоди здоров’ю |
Що відбувається з пенею, колекторами і кредитною історією
Поки триває листування з банком, нарахування не зупиняються: на прострочену суму нараховують проценти, а за статтею 625 ЦК кредитор може вимагати ще інфляційні втрати та три відсотки річних. Реструктуризація не анулює вже нараховане, якщо про це прямо не написано в угоді, тому пункт про списання штрафів і пені треба вносити до тексту, а не домовлятися усно.
Право вимоги банк може продати. З 30 липня 2026 року діє Закон «Про факторинг» № 4466-IX, який упорядкував такі операції, а вимоги до поведінки при врегулюванні простроченої заборгованості встановлює Закон «Про споживче кредитування». Компанія, яка вимагає від вас гроші, має бути внесена до реєстру колекторських компаній Національного банку; якщо її там немає, дзвінки є підставою для скарги до НБУ. Викуп власного боргу зі знижкою теж можливий і іноді дешевший за будь-яку реструктуризацію, про це ми пишемо на сторінці про викуп боргів.
Запис про реструктуризацію потрапляє до кредитної історії й читається наступними кредиторами як сигнал про проблеми з платоспроможністю. Інформація в бюро кредитних історій зберігається десять років із моменту припинення зобов’язання, тому розраховувати на іпотеку наступного року після реструктуризації не варто.
Порядок дій
- Замовте в банку офіційний розрахунок заборгованості з розбивкою на тіло, проценти, пеню та комісії. Перевірте, чи не перевищує неустойка межу зі статті 21 Закону «Про споживче кредитування».
- Зберіть докази зміни фінансового стану: довідку про доходи, наказ про скорочення, витяг про мобілізацію, медичні документи. Без них заява виглядає як прохання, а не як обґрунтована пропозиція.
- Подайте письмову заяву про реструктуризацію з конкретною пропозицією графіка. Банк розглядає її до тридцяти днів, відповідь вимагайте письмово.
- Отриману пропозицію звіряйте з початковим договором до підписання: дивіться підсумкову переплату, розмір комісії за зміну умов і наявність пункту про списання нарахованої пені.
- Якщо банк відмовив, а платежі припинилися більш ніж на два місяці, рахуйте вартість процедури неплатоспроможності: 49 920 грн авансу плюс правнича допомога. Порівняйте її з розміром боргу.
- Після підписання угоди зберігайте всі квитанції та виписки: саме вони підтвердять виконання плану, якщо банк згодом заявить про прострочення.
Типові помилки
- Усні домовленості з менеджером. Обіцянка «ми не нараховуватимемо пеню, поки розглядаємо» не має юридичної сили: нарахування триває за договором, і потім його стягують у суді разом із тілом боргу.
- Підписання угоди без розрахунку переплати. Зменшення щомісячного платежу вдвічі при продовженні строку втричі означає, що загальна сума виплат зросте. Рахувати треба підсумок, а не платіж.
- Часткові платежі без узгодження. Сплата меншої суми не є реструктуризацією: банк зараховує кошти в черговості зі статті 534 ЦК, спершу на неустойку та проценти, і тіло боргу майже не зменшується.
- Ігнорування поруки. Якщо умови змінюються без згоди поручителя і це збільшує його відповідальність, порука припиняється за статтею 559 ЦК. Банки просять поручителя підписати угоду саме тому, а люди підписують не читаючи.
- Звернення до банкрутства з малим боргом. При заборгованості до ста тисяч гривень аванс керуючому та супровід з’їдають більшу частину економії, тож процедура не має сенсу.
Коли адвокат не потрібен
Якщо прострочення ще немає, дохід просто зменшився, а кредит один і незабезпечений, заяву до банку цілком реально написати самостійно: більшість банків має власну форму й розглядає її в застосунку. Так само не потрібен юрист, щоб перевірити колекторську компанію в реєстрі Національного банку або замовити виписку з кредитної історії. Допомога стає виправданою тоді, коли банк уже подав позов, коли борг забезпечений іпотекою чи порукою, коли кредиторів кілька й сумарна заборгованість перевищує річний дохід, а також коли в розрахунку банку видно завищену неустойку.
Питання та відповіді
Чи зобов’язаний банк погодитися на реструктуризацію
За загальним правилом ні: зміна договору відбувається за згодою сторін за статтею 651 ЦК. Виняток становлять незабезпечені споживчі кредити, укладені до 24 лютого 2022 року, щодо яких прикінцеві положення Закону «Про споживче кредитування» передбачають обов’язкову реструктуризацію на вимогу позичальника.
Скільки коштує реструктуризація
Банківська зазвичай безоплатна або коштує невелику комісію, передбачену тарифами. Судова процедура за Кодексом з процедур банкрутства потребує авансу винагороди керуючого за три місяці — 49 920 грн у 2026 році, плюс витрати на правничу допомогу. Консультація з розрахунком доцільності в «Сварозі» коштує від 1 500 грн, письмовий правовий висновок — від 5 000 грн.
Чи зупиняється нарахування процентів на час розгляду заяви
Ні. Проценти та неустойка нараховуються за умовами чинного договору, доки не підписано додаткову угоду. Зупинити нарахування може лише мораторій після відкриття провадження про неплатоспроможність.
Що робити, якщо борг продали колекторам
Вимагайте письмове повідомлення про відступлення права вимоги та копію договору в частині, що стосується вашого зобов’язання. Перевірте компанію в реєстрі колекторських компаній Національного банку. Умови самого кредиту при цьому не змінюються, новий кредитор не може вимагати більше, ніж міг вимагати банк.
Чи можна реструктуризувати мікрозайм
Так, договірна реструктуризація можлива й із фінансовою компанією, а обмеження сукупної неустойки з Закону «Про споживче кредитування» поширюється й на такі договори. На практиці мікрофінансові організації радше пропонують пролонгацію за окрему плату, тому спершу варто перерахувати фактичну вартість кредиту.
Чи заберуть квартиру при банкрутстві фізичної особи
Житло, яке є предметом іпотеки, входить до ліквідаційної маси, і план реструктуризації має враховувати вимоги забезпеченого кредитора. Єдине житло, не обтяжене іпотекою, захищене обмеженнями, проте питання вирішує суд у кожній справі окремо, тому прогноз потрібно робити до подання заяви.
Чи псує реструктуризація кредитну історію
Так, відомості про зміну умов договору передаються до бюро кредитних історій і зберігаються десять років із дня припинення зобов’язання. Утім, запис про реструктуризацію сприймається кредиторами краще, ніж прострочення понад дев’яносто днів або судове стягнення.
Чи можна домовитися про списання пені
Так, банк має право простити нараховану неустойку, і на практиці робить це, коли позичальник одноразово погашає частину тіла боргу. Умова про списання повинна бути прямо зафіксована в угоді з зазначенням суми, інакше вона не працює.
Скільки триває процедура неплатоспроможності
Від подання заяви до затвердження плану реструктуризації минає кілька місяців, а виконання плану може тривати до п’яти років. Якщо суд переходить до визнання боржника банкрутом і продажу майна, загальний строк рідко буває меншим за рік.
Джерела
- Закон України «Про споживче кредитування», статті 17, 21 — zakon.rada.gov.ua/laws/show/1734-19
- Кодекс України з процедур банкрутства, статті 115, 116, розділ про відновлення платоспроможності фізичної особи — zakon.rada.gov.ua/laws/show/2597-19
- Цивільний кодекс України, статті 534, 559, 604, 625, 651 — zakon.rada.gov.ua/laws/show/435-15
- Закон України «Про факторинг» № 4466-IX — zakon.rada.gov.ua/laws/show/4466-20
- Реєстр колекторських компаній Національного банку України — bank.gov.ua
Реструктуризація боргу за кредитом з компанією «Сварог»
Ми починаємо з перевірки розрахунку банку: часто виявляється, що неустойка нарахована понад законну межу, і борг зменшується ще до перемовин. Далі готуємо заяву з обґрунтованим графіком, ведемо листування з банком, а якщо домовитися неможливо, рахуємо, чи вигідна процедура неплатоспроможності саме у вашій ситуації, і супроводжуємо її в господарському суді. Ціни на окремі послуги є на сторінці цін юридичних послуг, а загальний опис напряму — у розділі реструктуризації боргу.
+38 095 554-54-24 · Київ, вул. Хорива, 7 (Поділ) · Пн–Пт 9:00–18:00