
Олександр Сич
03.04.2026
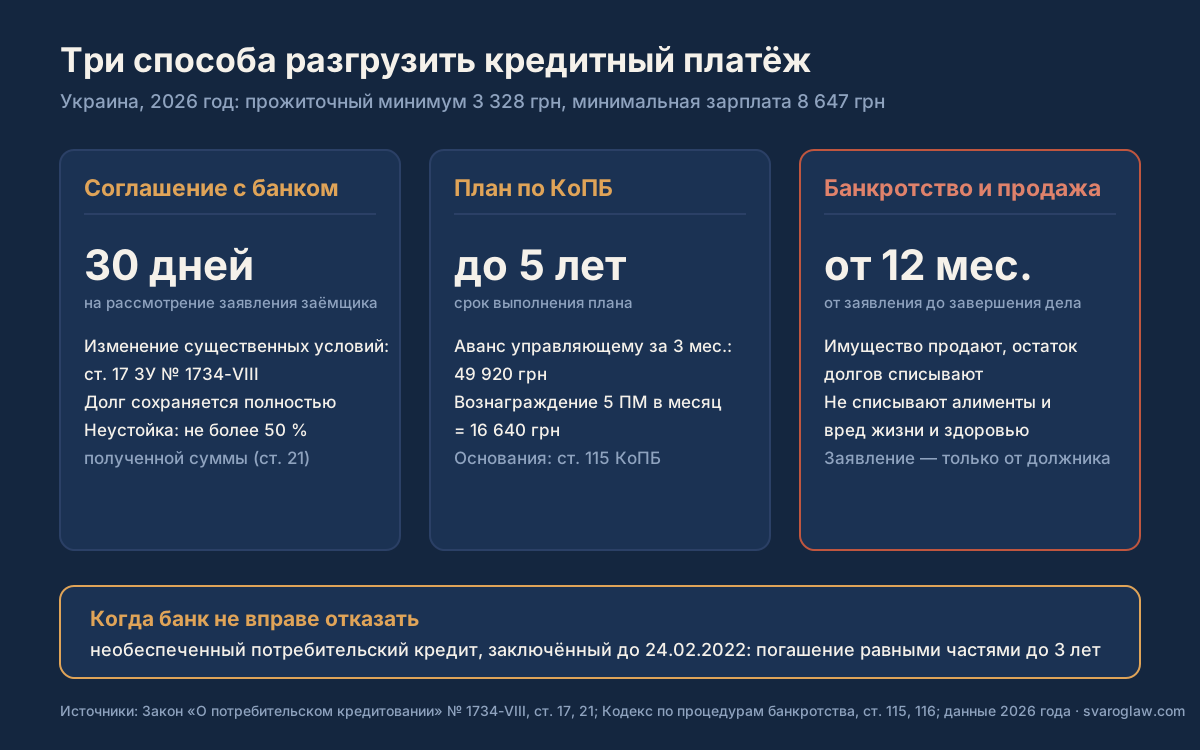
Реструктуризация кредита — это изменение существенных условий договора по статье 17 Закона «О потребительском кредитовании»: нового срока, графика или размера платежа. Банк рассматривает заявление заёмщика до тридцати дней и не обязан соглашаться. Если отказал, остаётся судебная реструктуризация по Кодексу по процедурам банкротства с планом до пяти лет, но она требует аванса 49 920 грн.
В 2026 году минимальная заработная плата составляет 8 647 грн, а прожиточный минимум для трудоспособных лиц — 3 328 грн, и именно от этих величин считаются все расходы заёмщика, который хочет законно разгрузить платёж. Реструктуризация не списывает долг: она переносит его во времени, меняет график и чаще всего увеличивает итоговую переплату.
Поэтому решение о ней должно основываться на расчёте, а не на желании выиграть несколько месяцев спокойствия. Есть два разных механизма с разными последствиями: договорная реструктуризация, которую банк предоставляет по собственному усмотрению, и судебная, которая проходит в рамках производства о неплатёжеспособности и затрагивает всех кредиторов одновременно.
Что закон понимает под реструктуризацией
Статья 17 Закона «О потребительском кредитовании» определяет реструктуризацию как внесение изменений в существенные условия договора, вследствие которых меняются условия или порядок возврата кредита. Это может быть продление срока, изменение графика, уменьшение ежемесячного платежа с переносом тела кредита на конец срока, частичное прощение начисленных штрафов. Механизм опирается на статью 651 Гражданского кодекса: договор меняется по согласию сторон, и банк вправе отказать без объяснения причин.
Отдельный случай — когда стороны полностью прекращают старое обязательство и заключают новое. Это новация по статье 604 ГК, и у неё важное последствие: вместе со старым обязательством прекращается поручительство и другие обеспечения, если поручитель не дал согласия на новые условия. Банки об этом знают и обычно оформляют именно дополнительное соглашение, а не новый договор.
Для части заёмщиков реструктуризация не является доброй волей банка. Заключительные и переходные положения Закона «О потребительском кредитовании» предусматривают обязательную реструктуризацию необеспеченных потребительских кредитов, заключённых до 24 февраля 2022 года, если по ним нет решения суда или открытого исполнительного производства. Задолженность в таком случае погашается равными частями в течение трёх лет или до конца первоначального срока договора, если он длиннее.
Банковская реструктуризация: на что соглашаются на самом деле
Банк оценивает не сложность вашей ситуации, а вероятность возврата средств. Поэтому реальные предложения сводятся к нескольким стандартным конструкциям: кредитные каникулы с оплатой лишь процентов, продление срока договора с уменьшением платежа, капитализация просроченной задолженности в тело кредита, переход с аннуитетного графика на классический. Самым распространённым остаётся первый вариант, и он же самый дорогой в перспективе, ведь тело кредита всё это время не уменьшается.
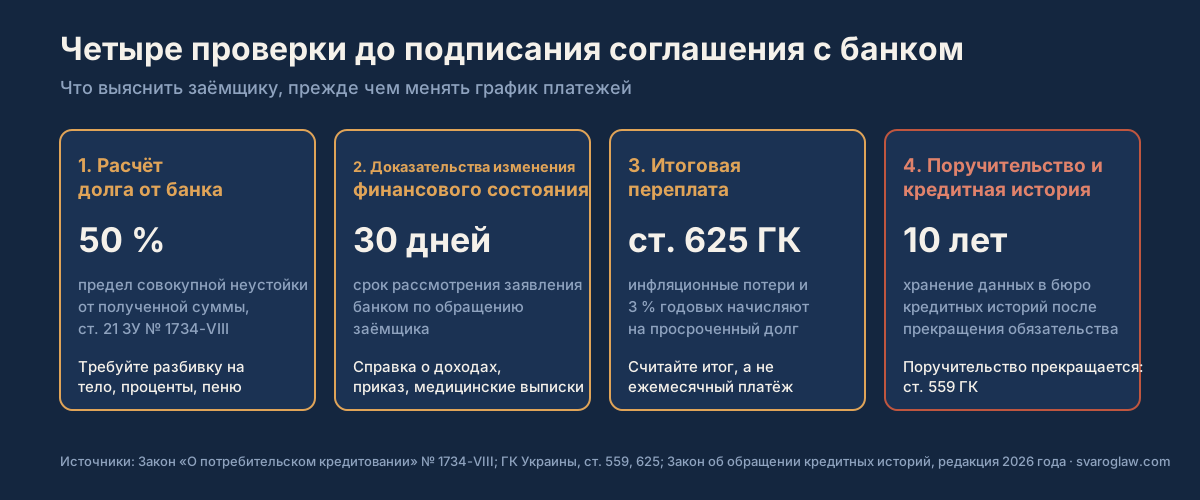
Сумма, которую банк может взыскать сверх тела и процентов, ограничена. Статья 21 Закона «О потребительском кредитовании» устанавливает, что совокупная неустойка за нарушение обязательств потребителем не может превышать половины суммы, полученной по договору, и не может быть увеличена по договорённости сторон. Если в расчёте долга пеня превышает этот предел, её оспаривают ещё до любых переговоров о графике, и долг уменьшается без всякой реструктуризации. Именно с проверки расчёта мы начинаем работу в рамках услуги реструктуризации кредитов.
Судебная реструктуризация по Кодексу по процедурам банкротства
Когда банк отказал, а платить на прежних условиях невозможно, работает процедура из Кодекса Украины по процедурам банкротства. Производство в отношении физического лица открывается исключительно по заявлению самого должника. Статья 115 Кодекса называет основания: должник прекратил погашение более половины месячных платежей по каждому обязательству в течение двух месяцев, либо у него нет имущества, на которое можно обратить взыскание, либо имеются признаки угрозы неплатёжеспособности.
Заявление подают в хозяйственный суд по месту жительства, и к нему прилагают доказательство авансирования вознаграждения управляющего реструктуризацией за три месяца. Основное вознаграждение составляет пять прожиточных минимумов для трудоспособных лиц за каждый месяц, то есть 16 640 грн, а аванс за три месяца — 49 920 грн. Это главная причина, почему процедура не подходит для долга в несколько десятков тысяч гривен.
После открытия производства вводится мораторий: банки и коллекторы не могут взыскивать долг, начислять неустойку, а исполнительные производства приостанавливаются. Управляющий готовит план реструктуризации сроком до пяти лет, который одобряют собрания кредиторов и утверждает суд. Если план выполнить невозможно, суд признаёт должника банкротом и переходит к продаже имущества, после чего остальные долги списываются, кроме алиментов и возмещения вреда жизни и здоровью. Подробнее этот путь описан на странице о банкротстве физического лица.
| Инструмент | Кто решает | Срок | Что с долгом |
|---|---|---|---|
| Дополнительное соглашение с банком | Банк по собственному усмотрению | до 30 дней на рассмотрение заявления | сохраняется полностью, переплата растёт |
| Обязательная реструктуризация кредита до 24.02.2022 | Банк по требованию заёмщика | погашение до 3 лет | делится на равные части |
| План реструктуризации по КпБ | Суд и собрания кредиторов | до 5 лет | часть может быть прощена планом |
| Признание банкротом и продажа имущества | Хозяйственный суд | от 12 месяцев | списывается, кроме алиментов и вреда здоровью |
Что происходит с пеней, коллекторами и кредитной историей
Пока идёт переписка с банком, начисления не останавливаются: на просроченную сумму начисляют проценты, а по статье 625 ГК кредитор может требовать ещё инфляционные потери и три процента годовых. Реструктуризация не аннулирует уже начисленное, если об этом прямо не написано в соглашении, поэтому пункт о списании штрафов и пени надо вносить в текст, а не договариваться устно.
Право требования банк может продать. С 30 июля 2026 года действует Закон «О факторинге» № 4466-IX, который упорядочил такие операции, а требования к поведению при урегулировании просроченной задолженности устанавливает Закон «О потребительском кредитовании». Компания, которая требует от вас деньги, должна быть внесена в реестр коллекторских компаний Национального банка; если её там нет, звонки являются основанием для жалобы в НБУ. Выкуп собственного долга со скидкой тоже возможен и иногда дешевле любой реструктуризации, об этом мы пишем на странице о выкупе долгов.
Запись о реструктуризации попадает в кредитную историю и читается следующими кредиторами как сигнал о проблемах с платёжеспособностью. Информация в бюро кредитных историй хранится десять лет с момента прекращения обязательства, поэтому рассчитывать на ипотеку в следующем году после реструктуризации не стоит.
Порядок действий
- Закажите в банке официальный расчёт задолженности с разбивкой на тело, проценты, пеню и комиссии. Проверьте, не превышает ли неустойка предел из статьи 21 Закона «О потребительском кредитовании».
- Соберите доказательства изменения финансового состояния: справку о доходах, приказ о сокращении, выписку о мобилизации, медицинские документы. Без них заявление выглядит как просьба, а не как обоснованное предложение.
- Подайте письменное заявление о реструктуризации с конкретным предложением графика. Банк рассматривает его до тридцати дней, ответ требуйте письменно.
- Полученное предложение сверяйте с первоначальным договором до подписания: смотрите итоговую переплату, размер комиссии за изменение условий и наличие пункта о списании начисленной пени.
- Если банк отказал, а платежи прекратились более чем на два месяца, считайте стоимость процедуры неплатёжеспособности: 49 920 грн аванса плюс правовая помощь. Сравните её с размером долга.
- После подписания соглашения храните все квитанции и выписки: именно они подтвердят выполнение плана, если банк впоследствии заявит о просрочке.
Типичные ошибки
- Устные договорённости с менеджером. Обещание «мы не будем начислять пеню, пока рассматриваем» не имеет юридической силы: начисление продолжается по договору, и потом его взыскивают в суде вместе с телом долга.
- Подписание соглашения без расчёта переплаты. Уменьшение ежемесячного платежа вдвое при продлении срока втрое означает, что общая сумма выплат вырастет. Считать надо итог, а не платёж.
- Частичные платежи без согласования. Уплата меньшей суммы не является реструктуризацией: банк зачисляет средства в очерёдности из статьи 534 ГК, сначала на неустойку и проценты, и тело долга почти не уменьшается.
- Игнорирование поручительства. Если условия меняются без согласия поручителя и это увеличивает его ответственность, поручительство прекращается по статье 559 ГК. Банки просят поручителя подписать соглашение именно поэтому, а люди подписывают не читая.
- Обращение к банкротству с малым долгом. При задолженности до ста тысяч гривен аванс управляющему и сопровождение съедают большую часть экономии, поэтому процедура не имеет смысла.
Когда адвокат не нужен
Если просрочки ещё нет, доход просто уменьшился, а кредит один и необеспеченный, заявление в банк вполне реально написать самостоятельно: у большинства банков есть собственная форма, и рассматривают её в приложении. Так же не нужен юрист, чтобы проверить коллекторскую компанию в реестре Национального банка или заказать выписку из кредитной истории. Помощь становится оправданной тогда, когда банк уже подал иск, когда долг обеспечен ипотекой или поручительством, когда кредиторов несколько и суммарная задолженность превышает годовой доход, а также когда в расчёте банка видна завышенная неустойка.
Вопросы и ответы
Обязан ли банк согласиться на реструктуризацию
По общему правилу нет: изменение договора происходит по согласию сторон по статье 651 ГК. Исключение составляют необеспеченные потребительские кредиты, заключённые до 24 февраля 2022 года, в отношении которых заключительные положения Закона «О потребительском кредитовании» предусматривают обязательную реструктуризацию по требованию заёмщика.
Сколько стоит реструктуризация
Банковская обычно бесплатна или стоит небольшую комиссию, предусмотренную тарифами. Судебная процедура по Кодексу по процедурам банкротства требует аванса вознаграждения управляющего за три месяца — 49 920 грн в 2026 году, плюс расходы на правовую помощь. Консультация с расчётом целесообразности в «Свароге» стоит от 1 500 грн, письменное правовое заключение — от 5 000 грн.
Останавливается ли начисление процентов на время рассмотрения заявления
Нет. Проценты и неустойка начисляются по условиям действующего договора, пока не подписано дополнительное соглашение. Остановить начисление может лишь мораторий после открытия производства о неплатёжеспособности.
Что делать, если долг продали коллекторам
Требуйте письменное уведомление об уступке права требования и копию договора в части, касающейся вашего обязательства. Проверьте компанию в реестре коллекторских компаний Национального банка. Условия самого кредита при этом не меняются, новый кредитор не может требовать больше, чем мог требовать банк.
Можно ли реструктуризировать микрозаём
Да, договорная реструктуризация возможна и с финансовой компанией, а ограничение совокупной неустойки из Закона «О потребительском кредитовании» распространяется и на такие договоры. На практике микрофинансовые организации скорее предлагают пролонгацию за отдельную плату, поэтому сначала стоит пересчитать фактическую стоимость кредита.
Заберут ли квартиру при банкротстве физического лица
Жильё, являющееся предметом ипотеки, входит в ликвидационную массу, и план реструктуризации должен учитывать требования обеспеченного кредитора. Единственное жильё, не обременённое ипотекой, защищено ограничениями, однако вопрос решает суд в каждом деле отдельно, поэтому прогноз нужно делать до подачи заявления.
Портит ли реструктуризация кредитную историю
Да, сведения об изменении условий договора передаются в бюро кредитных историй и хранятся десять лет со дня прекращения обязательства. Впрочем, запись о реструктуризации воспринимается кредиторами лучше, чем просрочка свыше девяноста дней или судебное взыскание.
Можно ли договориться о списании пени
Да, банк вправе простить начисленную неустойку, и на практике делает это, когда заёмщик единовременно погашает часть тела долга. Условие о списании должно быть прямо зафиксировано в соглашении с указанием суммы, иначе оно не работает.
Сколько длится процедура неплатёжеспособности
От подачи заявления до утверждения плана реструктуризации проходит несколько месяцев, а выполнение плана может длиться до пяти лет. Если суд переходит к признанию должника банкротом и продаже имущества, общий срок редко бывает меньше года.
Источники
- Закон Украины «О потребительском кредитовании», статьи 17, 21 — zakon.rada.gov.ua/laws/show/1734-19
- Кодекс Украины по процедурам банкротства, статьи 115, 116, раздел о восстановлении платёжеспособности физического лица — zakon.rada.gov.ua/laws/show/2597-19
- Гражданский кодекс Украины, статьи 534, 559, 604, 625, 651 — zakon.rada.gov.ua/laws/show/435-15
- Закон Украины «О факторинге» № 4466-IX — zakon.rada.gov.ua/laws/show/4466-20
- Реестр коллекторских компаний Национального банка Украины — bank.gov.ua
Реструктуризация долга по кредиту с компанией «Сварог»
Мы начинаем с проверки расчёта банка: часто оказывается, что неустойка начислена сверх законного предела, и долг уменьшается ещё до переговоров. Далее готовим заявление с обоснованным графиком, ведём переписку с банком, а если договориться невозможно, считаем, выгодна ли процедура неплатёжеспособности именно в вашей ситуации, и сопровождаем её в хозяйственном суде. Цены на отдельные услуги есть на странице цен юридических услуг, а общее описание направления — в разделе реструктуризации долга.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00