Банковский факторинг — это финансирование бизнеса под уступку права денежного требования, когда фактором выступает банк. Схема проста: поставщик отгружает товар с отсрочкой платежа, уступает банку право требования к покупателю, то есть дебиторскую задолженность, и сразу получает финансирование, не дожидаясь, пока покупатель рассчитается. Это закрывает кассовые разрывы и даёт оборотный капитал без классического кредита под залог.
С 30 июля 2026 года факторинг регулирует отдельный Закон Украины «О факторинге» № 4466-IX, который действует вместе с главой 73 Гражданского кодекса (ст. 1077–1086), а право банков предоставлять эту услугу следует из Закона «О банках и банковской деятельности». Договоры, подписанные ранее, и новые оцениваются по разным редакциям норм, поэтому условия мы сверяем с действующим регулированием на дату сделки.
Преимущество именно банковского факторинга — в лимитах и надёжности: банк предоставляет услугу в рамках банковской лицензии, поэтому отдельная лицензия финансовой компании ему не нужна, работает с большими суммами и предлагает сопутствующие расчётные услуги. В то же время банковский договор обычно сложнее и жёстче по условиям, чем у небанковских факторов: в нём детально прописаны комиссии, право регресса, обязанности клиента по качеству дебиторки и уведомлению должников.
Как работает банковский факторинг
Классическая схема состоит из нескольких шагов:
- поставщик (клиент) отгружает товар или оказывает услугу с отсрочкой платежа;
- клиент уступает банку право денежного требования к покупателю;
- банк выплачивает клиенту аванс — большую часть суммы поставки;
- покупатель (должник) в определённый срок уплачивает средства банку;
- банк перечисляет клиенту остаток за вычетом комиссии и платы за финансирование.
Ориентиры рынка такие: аванс обычно составляет 70–90 % суммы поставки, комиссия за обслуживание — доли процента от суммы каждой поставки, а плата за финансирование считается в процентах годовых за фактические дни пользования средствами. Цифры в каждом банке свои, и именно их сочетание определяет, выгоднее ли факторинг овердрафта. Договор факторинга заключается письменно: этого требуют правила о сделках юридических лиц (ст. 208 ГК) и законодательство о финансовых услугах, в частности Закон «О финансовых услугах и финансовых компаниях» № 1953-IX.
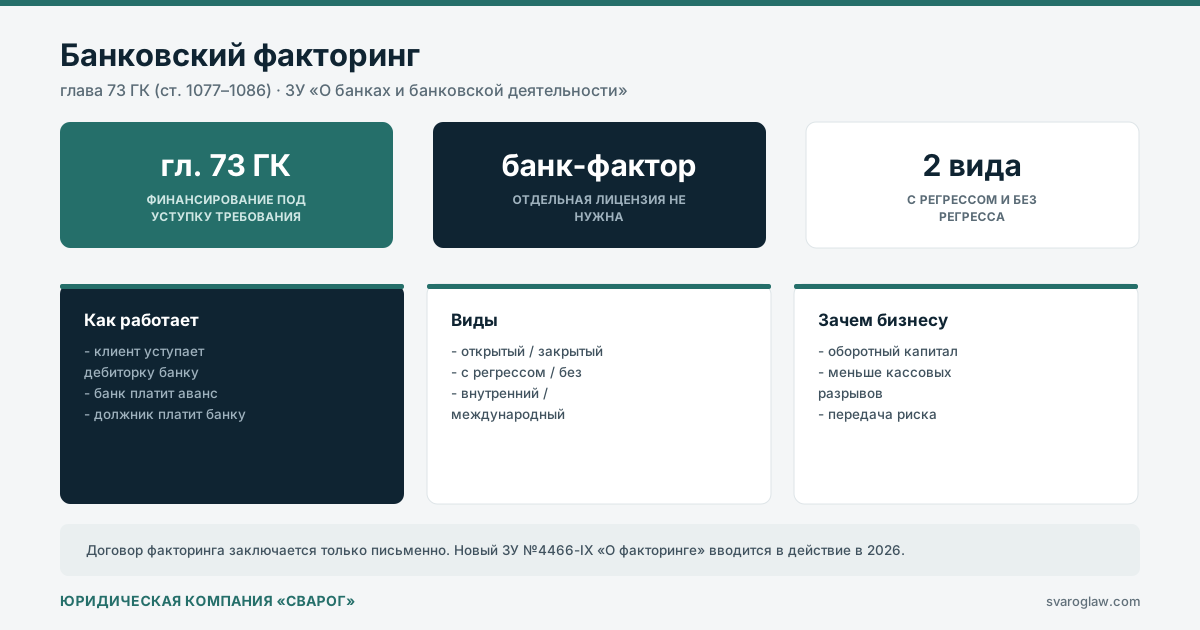
Виды факторинга и что они меняют в договоре
С регрессом и без регресса
При факторинге с регрессом риск неплатежа должника остаётся на клиенте: если покупатель не заплатит, банк потребует средства назад. При факторинге без регресса этот риск берёт на себя банк, и услуга стоит дороже. Условия таких договоров различаются кардинально.
Открытый и закрытый
Уведомляется ли должник об уступке требования и кому он платит.
Внутренний и международный
Зависит от того, находятся ли стороны в разных странах; в международном добавляются валютные и коллизионные вопросы.
Больше всего споров возникает вокруг регресса, поэтому его условия мы рассматриваем отдельно: факторинг с регрессом.
Что проверить в договоре до подписания
Чек-лист договора
- полную цену услуги: комиссию за обслуживание, плату за финансирование, комиссию за обработку поставки, плату за превышение срока отсрочки. Посчитайте их вместе в процентах годовых и сравните с овердрафтом;
- условия регресса: через сколько дней просрочки должника банк вправе требовать средства назад и распространяется ли это право на все поставки или только на просроченные;
- гарантии клиента по дебиторке: за что именно вы отвечаете, если покупатель заявит о недостатках товара или встречные требования;
- порядок уведомления должников и кто его осуществляет, ведь от этого зависит, кому платёж будет считаться надлежащим;
- основания одностороннего прекращения финансирования банком и последствия для уже отгруженных партий;
- штрафы и неустойки за нарушение обязанностей клиента, в частности за несвоевременную подачу документов по поставкам.
Перед выходом на сделку с новым покупателем полезна также правовая экспертиза (Due Diligence) контрагента-должника: банк оценивает его платёжеспособность для себя, а не для вас.
Как мы сопровождаем банковский факторинг
- анализируем договор факторинга и выявляем риски регресса, комиссий, штрафов;
- оцениваем качество уступаемой дебиторской задолженности;
- согласовываем с банком формулировки в пользу клиента;
- обеспечиваем правильное оформление уступки требования и уведомление должников;
- сопровождаем исполнение договора и урегулирование споров с банком или должником;
- консультируем по налоговым и бухгалтерским последствиям операции.
Чем рискует бизнес без юридического сопровождения
- подписать договор с регрессом, не осознав, что риск неплатежа должника остаётся на вас;
- не заметить скрытых комиссий и платы за финансирование, из-за которых факторинг окажется дороже кредита;
- неправильно оформить уступку требования или не уведомить должника и столкнуться со спором о действительности уступки;
- уступить проблемную дебиторку и получить требование банка о возврате средств;
- нарушить собственные гарантии по качеству товара и потерять финансирование по всей линии поставок.
Каждый из этих рисков снимается анализом договора до подписания.
Пример из практики
В 2025 году к нам обратился производитель упаковочных материалов, уже подписавший с банком договор факторинга на финансирование поставок сети супермаркетов. Клиент ориентировался на ставку финансирования, а комиссию за обработку каждой поставки и плату за превышение срока отсрочки в расчёт не включал. Мы свели все платежи в одну годовую ставку за фактический период пользования средствами, и оказалось, что факторинг выходил дороже имеющегося в этом же банке овердрафта. Далее пересмотрели условия регресса: по договору банк мог требовать возврата средств по всему портфелю, если просрочка допущена хотя бы по одной поставке. Оба пункта удалось перевести в дополнительное соглашение: комиссию уменьшили, а регресс ограничили конкретным просроченным требованием. Переговоры с банком заняли около месяца. (детали изменены)
Стоимость услуг (банковский факторинг)
Стоимость зависит от сложности договора и суммы операции. Если спор доходит до суда, добавляется судебный сбор: в хозяйственном суде имущественное требование юридического лица оплачивается по ставке 1,5 % цены иска, не менее 3 328 грн и не более 1 164 800 грн, а неимущественное требование (например, о признании договора недействительным) — 3 328 грн. Подача через «Электронный суд» уменьшает ставку на 20 %.
Посчитайте судебный сбор по спору с банком
Неимущественное требование о признании договора недействительным стоит фиксированные 3 328 грн.
Вопросы и ответы (банковский факторинг)
Нужно ли согласие покупателя на факторинг?
Нет. Уступка права требования не требует согласия должника, и договор факторинга действителен даже тогда, когда в договоре поставки есть запрет уступать требование (ст. 1080 ГК). Но такой запрет не исчезает: перед покупателем вы остаётесь ответственным за его нарушение, поэтому подобные условия мы проверяем в основном договоре заранее.
Покупатель заплатил нам, а не банку. Что теперь?
Всё зависит от уведомления. Если должник не получил письменного уведомления об уступке, платёж первоначальному кредитору считается надлежащим исполнением, и средства надо просто перечислить банку. Если уведомление было, долг перед банком не погашен, и покупатель рискует платить дважды, а вы — получить требование о возврате финансирования (ст. 1082 ГК).
Как факторинг отражается в налоговом учёте?
Операции по уступке права требования не являются объектом обложения НДС (п. 196.1.5 НКУ), а доход от реализации признаётся по поставке, а не по поступлению средств от банка. Комиссии и плата за финансирование уменьшают финансовый результат как расходы. Конкретные проводки стоит согласовать с бухгалтером до первой поставки, поскольку ошибка будет повторяться в каждом месяце действия договора.
Влияет ли Закон «О факторинге» № 4466-IX на действующие договоры?
Закон уже введён в действие, и новые договоры заключаются по его правилам. Для договоров, подписанных ранее, применяются переходные положения: большинство условий сохраняет силу, но отдельные требования к фактору и к раскрытию информации действуют уже сейчас. На консультации мы сверяем ваш договор с действующей редакцией и показываем, что требует дополнительного соглашения.
Можно ли досрочно выйти из договора факторинга?
Да, если это прямо предусмотрено договором или стороны договорились. Сложность обычно в расчётах: банк требует закрытия уже профинансированных поставок, а за досрочное прекращение часто предусмотрена комиссия. Эти условия читаются до подписания, а не тогда, когда вы решили сменить финансирование.
Что делать при споре с банком по договору факторинга?
Сначала письменная претензия с расчётом: большинство споров касаются размера комиссий и оснований применения регресса, и часть из них закрывается до суда. Если договориться не удаётся, готовим иск в хозяйственный суд, а к нему прилагаем первичные документы по поставкам, банковские выписки и переписку, подтверждающую фактические условия сотрудничества.
Обращение к адвокату по банковскому факторингу в компанию «Сварог»
Пришлите проект договора факторинга: мы проанализируем его с позиции ваших рисков, посчитаем реальную стоимость финансирования, укажем на невыгодные условия и согласуем правки с банком до подписания. Если спор уже возник, подготовим претензию или иск. Этим направлением занимается наша практика юридического сопровождения финансовых компаний.