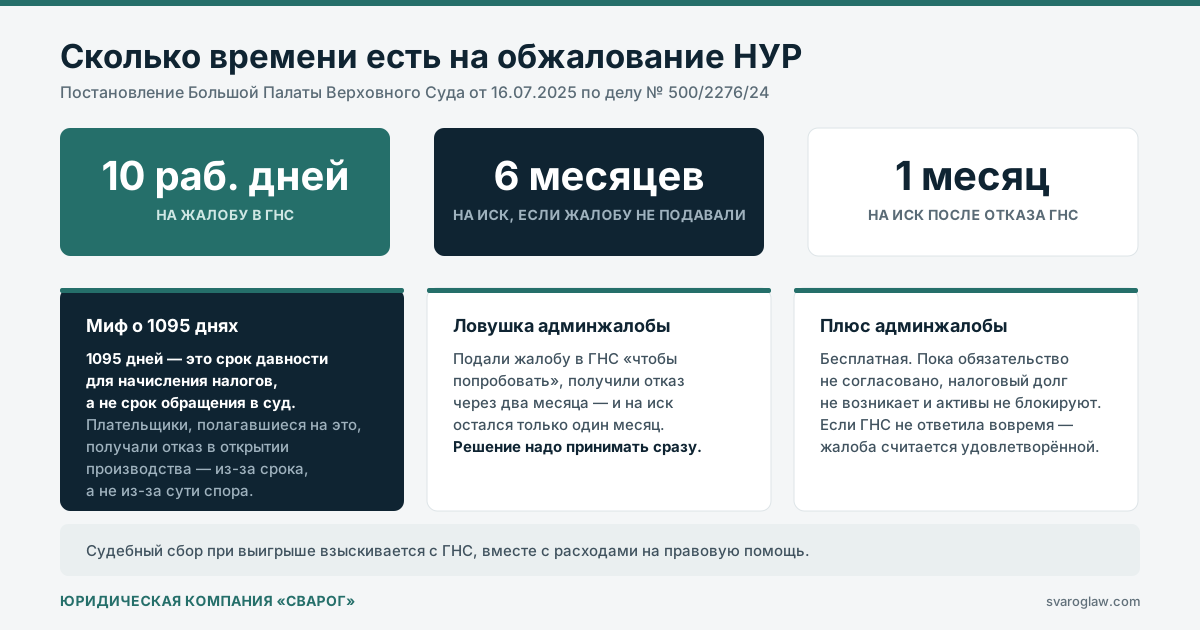
16 июля 2025 года Большая Палата Верховного Суда по делу № 500/2276/24 поставила точку в многолетнем споре о сроках. Правило теперь такое: если вы не подавали жалобу в ГНС, на иск в суд есть 6 месяцев со дня получения налогового уведомления-решения. Если подавали и жалобу отклонили, остаётся лишь 1 месяц после завершения административного обжалования.
Это важно, потому что десятки сайтов и даже часть юристов до сих пор пишут о «1095 днях». Большая Палата чётко указала: 1095 дней — это срок давности для начисления налогов контролирующим органом, а не срок обращения в суд. Плательщики, которые на это полагались, получали отказ в открытии производства из-за срока, даже не дойдя до сути спора.
Адвокат по налоговым спорам нужен именно на этом этапе: правильно посчитать срок, выбрать путь обжалования и не потерять право на защиту из-за процессуальной ошибки.
С чем мы работаем
- Обжалование налоговых уведомлений-решений (НУР): доначисления НДС, налога на прибыль, НДФЛ, штрафы.
- Разблокировка налоговых накладных и исключение из перечня рисковых плательщиков.
- Сопровождение налоговых проверок: камеральных, документальных, фактических.
- Обжалование приказов на проверку и недопуск незаконной проверки.
- Снятие налогового долга, обжалование налогового залога и ареста имущества.
- Споры по бюджетному возмещению НДС.
- Защита в уголовных производствах по ст. 212 УК (уклонение от уплаты налогов).
Два пути обжалования НУР и почему выбор необратим
Административное обжалование (жалоба в ГНС)
10 рабочих дней на жалобуЖалобу подают в контролирующий орган высшего уровня в течение 10 рабочих дней со дня получения НУР п. 56.3 НКУ. ГНС рассматривает её 20 календарных дней, и этот срок может быть продлён до 60 календарных дней. Если решение по жалобе не направлено вовремя, жалоба считается удовлетворённой в пользу плательщика.
Жалоба бесплатна, а денежное обязательство остаётся несогласованным, то есть налоговый долг не возникает и активы не блокируют.
ГНС редко отменяет решения собственных подразделений, а после отказа на иск остаётся лишь один месяц.
Судебное обжалование
6 месяцев или 1 месяцИск подают в окружной административный суд. Срок зависит от того, было ли административное обжалование:
- 6 месяцев со дня получения НУР, если жалобу в ГНС вы не подавали.
- 1 месяц со дня завершения административного обжалования, если подавали.
Именно на этой развилке теряют дела: плательщик подаёт жалобу «чтобы попробовать», через два месяца получает отказ, спокойно готовит иск ещё месяц, а срок уже прошёл. Поэтому решение об обращении в ГНС принимают сразу после получения НУР, вместе с расчётом обоих сроков.
Что мы проверяем в каждом НУР
Большинство доначислений отменяется не из-за сложной экономической аргументации, а из-за процедурных нарушений налоговой. Мы последовательно проверяем:
- Основания для проверки: законен ли приказ, был ли плательщик надлежаще уведомлён, соблюдены ли основания из ст. 78 НКУ.
- Сроки: не вышла ли ГНС за пределы 1095 дней давности ст. 102 НКУ.
- Содержание акта проверки: основываются ли выводы на доказательствах, есть ли ссылки на конкретные первичные документы.
- Реальность хозяйственных операций — самое частое основание доначислений. Здесь работают транспортные документы, складской учёт, деловая переписка, доказательства наличия персонала и оборудования.
- Расчёт штрафных санкций: типичная ошибка — начисление штрафа от суммы с НДС вместо базы налогообложения или применение ставки, действующей не на дату нарушения.
- Порядок вручения НУР: от даты вручения зависит весь срок обжалования.
Блокировка налоговых накладных
Отдельная категория, с которой бизнес сталкивается постоянно. Алгоритм такой:
- Квитанция о приостановлении регистрации НН с перечнем критериев рисковости.
- Подача пояснений и документов в комиссию регионального уровня. Решает полнота пакета: договор, ТТН, платёжные поручения, доказательства наличия ресурсов.
- Жалоба в ГНС, если комиссия отказала. Срок — 10 рабочих дней.
- Суд, если отказ остался в силе. Одновременно обжалуют и решение об отнесении плательщика к рисковым, иначе следующие накладные будут блокировать так же.
Самая распространённая ошибка бизнеса — обжаловать только блокировку конкретной накладной и не трогать статус рискового плательщика: следующая накладная остановится по тому же критерию.
Когда адвокат не нужен
Если ГНС обнаружила арифметическую ошибку в декларации и доначислила небольшую сумму, с которой вы согласны, дешевле её уплатить: судебный сбор, экспертиза и сопровождение перевесят само доначисление.
Адвокат нужен, когда:
- Сумма доначислений соизмерима с расходами на защиту или больше.
- ГНС признала ваши операции нереальными: это затрагивает и контрагентов, которым доначислят по той же цепочке.
- Вас включили в перечень рисковых плательщиков и блокируют накладные.
- Проверка идёт прямо сейчас, потому что действия в первые дни весят больше, чем возражения на акт.
- Есть угроза уголовного производства по ст. 212 УК.
Пример из практики
В 2025 году к нам обратилось торговое предприятие с НУР на несколько миллионов гривен: по результатам документальной внеплановой проверки ГНС признала нереальными закупки у двух поставщиков. Срок на административное обжалование уже прошёл, поэтому мы сразу готовили иск, считая шестимесячный срок от даты вручения НУР. В акте проверки не было ссылок на первичные документы, а сама проверка назначалась по основанию, которое не подтверждалось материалами. Мы собрали ТТН, складские документы и переписку с поставщиками, а процедурные нарушения изложили отдельным блоком. Суд первой инстанции иск удовлетворил и отменил НУР, судебный сбор и расходы на правовую помощь взыскали с налогового органа. Дело заняло около девяти месяцев (детали изменены).
Сроки и судебный сбор
Подготовительное производство и рассмотрение по существу по общему правилу длятся до 60 и до 30 дней соответственно, но на практике первая инстанция в налоговом споре занимает от шести месяцев до года, а с апелляцией и кассацией — до двух лет.
Прожиточный минимум для трудоспособных лиц в 2026 году — 3 328 грн, и от него считается судебный сбор:
| Истец | Ставка |
|---|---|
| Юридическое лицо, имущественный иск | 1,5 % цены иска, от 3 328 до 33 280 грн |
| Физическое лицо или ФЛП, имущественный иск | 1 % цены иска, от 1 331,20 до 16 640 грн |
| Юридическое лицо, неимущественный иск | 1 прожиточный минимум — 3 328 грн |
| Физическое лицо, неимущественный иск | 0,4 прожиточного минимума — 1 331,20 грн |
| Апелляция / кассация | 150 % / 200 % ставки за иск |
Подача через «Электронный суд» уменьшает ставку на 20 %. В случае выигрыша судебный сбор и расходы на правовую помощь взыскиваются с ГНС.
Как мы работаем
- Проводим аудит НУР и акта проверки, ища процедурные нарушения наряду с возражениями по существу сумм.
- Считаем сроки и определяем, есть ли смысл идти в ГНС или подавать иск напрямую.
- Готовим доказательную базу: первичные документы, доказательства реальности операций, деловую переписку.
- Подаём жалобу или иск и представляем клиента в судах всех инстанций.
- Останавливаем взыскание: пока обязательство несогласованно, долг не возникает.
- Сопровождаем проверку, если вы обратились до её завершения, потому что это дешевле, чем обжаловать результат.
Стоимость услуг
Отдельно оплачиваются судебный сбор по ставкам из таблицы выше и, при необходимости, судебная экономическая экспертиза.
Полный прайс · Обжалование налоговых уведомлений-решений · Досудебное урегулирование налоговых споров
Вопросы и ответы (Налоговые споры)
Стоит ли подавать жалобу в ГНС перед судом?
Критерий простой. Если спор сводится к процедурным дефектам (проверка назначена без основания, нарушен порядок вручения, арифметическая ошибка в расчёте санкций), жалобу подавать стоит: такие решения вышестоящий орган отменяет сам. Если же спор о реальности операций или о толковании нормы, жалоба почти всегда заканчивается отказом и лишь съедает срок, поэтому идём сразу в суд.
Что делать, если НУР поступило, когда директор был за границей?
Считается дата вручения плательщику, а не дата ознакомления руководителя. Если НУР направили почтой и оно вернулось, дата считается определённой по правилам НКУ. Поэтому первое, что мы проверяем, — реестр вручения и адрес, по которому направляли документ: ошибка здесь даёт основание и для восстановления срока, и для отмены самого НУР.
Можно ли обжаловать акт проверки отдельно от НУР?
Нет. Акт проверки — это документ, фиксирующий выводы, а не решение, порождающее обязательство. Обжалуют НУР, принятое на основании акта. Зато возражения на акт подать стоит: они становятся частью материалов дела и показывают суду, что позиция плательщика была заявлена сразу.
Останавливает ли иск налоговый залог и арест имущества?
Обращение в суд делает денежное обязательство несогласованным, поэтому новый долг и залог на его основании не возникают. Если же залог или административный арест имущества уже применены, их отменяют отдельным требованием в иске или заявлением об обеспечении иска.
Можно ли взыскать с ГНС расходы на адвоката?
Да. В случае выигрыша суд взыскивает судебные расходы, включая расходы на профессиональную правовую помощь, с ответчика. Суд проверяет, является ли размер расходов разумным и соразмерным сложности дела, поэтому договор, акт оказанных услуг и детальное описание выполненной работы готовим заранее.
Что будет, если не допустить налоговую к проверке?
Недопуск возможен, когда приказ издан с нарушением или плательщика не уведомили надлежащим образом, но это рискованный шаг: он даёт основания для административного ареста имущества по п. 94.2.3 НКУ, который подтверждает суд. Решение о недопуске принимают только после анализа приказа и только тогда, когда нарушение очевидно.
Обращение к адвокату по налоговым спорам в компанию «Сварог»
Пришлите НУР и акт проверки. Мы проверим сроки, найдём процедурные нарушения и скажем, какой путь обжалования даёт больше шансов именно в вашей ситуации. Если перспектив нет, вы узнаете об этом на консультации, до уплаты судебного сбора.