Досудебное урегулирование налоговых споров в Налоговом кодексе имеет конкретную форму: административное обжалование налогового уведомления-решения (НУР) в контролирующий орган высшего уровня. Это единственный способ оспорить доначисление без сбора и без иска, и пока длится рассмотрение жалобы, денежное обязательство остаётся несогласованным: налоговый долг не возникает. Но у этой процедуры есть обратная сторона, определяющая всю стратегию: после отказа ГНС на иск в суд остаётся один месяц вместо шести, которые были бы, если бы вы сразу пошли в суд п. 56.19 НКУ; именно так этот пункт толкует Верховный Суд в постановлении от 26.11.2020 по делу № 500/2486/19.
Поэтому решение «сначала попробовать договориться с налоговой» не должно быть автоматическим: выбор зависит от силы аргументов, суммы и от позиции ГНС в подобных спорах.
Как подаётся жалоба
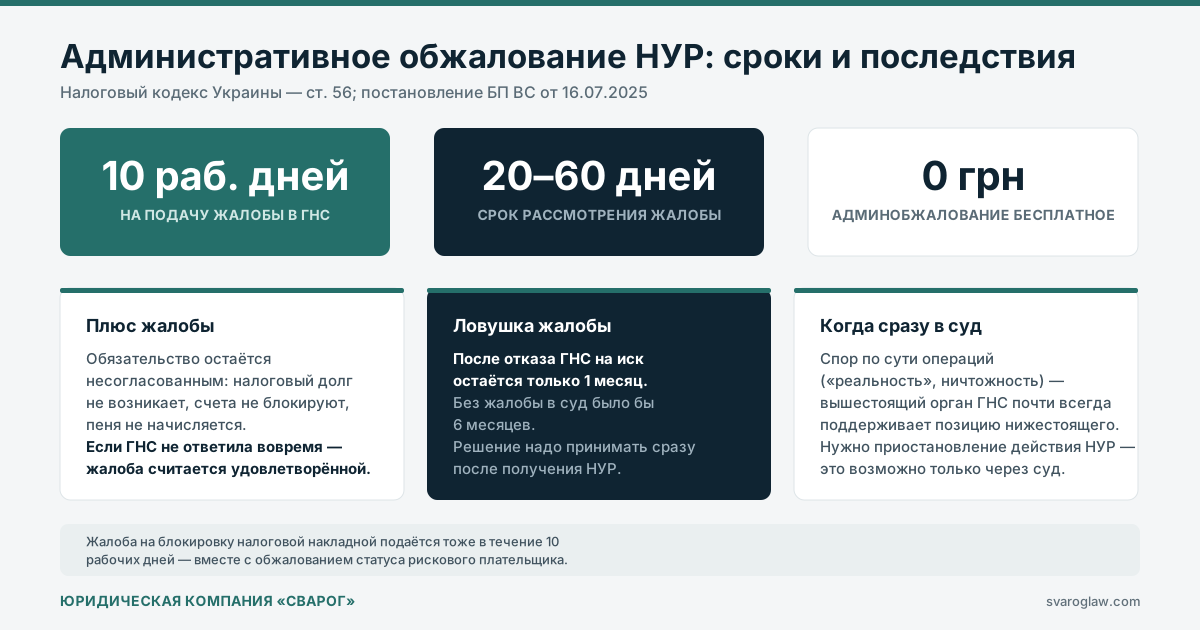
Жалоба подаётся в контролирующий орган высшего уровня (для НУР территориальных органов это ГНС Украины) в течение 10 рабочих дней, следующих за днём получения НУР п. 56.3 ст. 56 НКУ. Пропустили: право на административное обжалование утрачено, остаётся только суд, и уже с другим отсчётом срока. Копию жалобы одновременно направляют органу, вынесшему НУР п. 56.5 НКУ.
Жалоба рассматривается 20 календарных дней п. 56.8 НКУ; руководитель органа может продлить срок до 60 дней, письменно уведомив плательщика до окончания двадцатидневного срока. Если мотивированное решение по жалобе не направлено вовремя, жалоба считается полностью удовлетворённой в пользу плательщика, а НУР отменённым п. 56.9 НКУ. Эту дату мы контролируем самостоятельно.
Плательщик вправе лично принять участие в рассмотрении жалобы: подать дополнительные документы, дать устные пояснения.
Что даёт жалоба: несогласованное обязательство
Пока длится административное обжалование, денежное обязательство считается несогласованным. Это означает:
- Налоговый долг не возникает, а значит не возникает и налоговый залог.
- Счета и имущество не блокируются.
- Штрафные санкции и пеня не начисляются на оспариваемую сумму.
- Плательщик не попадает в реестр плательщиков с налоговым долгом.
Обязательство становится согласованным в день окончания процедуры административного обжалования п. 56.17 НКУ, и с этого дня есть 10 рабочих дней на уплату, если вы не подали иск.
Сроки, которые не восстанавливают: месяц на иск
Срок на иск в административный суд зависит от того, подавали ли вы жалобу:
6 месяцев со дня получения НУР.
1 месяц со дня получения решения по жалобе (или со дня, когда должен был истечь 20- или 60-дневный срок её рассмотрения).
Вот как это выглядит в календаре: НУР получено 12 февраля, жалоба подана 24 февраля, срок рассмотрения продлён, отказ получен 20 апреля. Иск надо подать до 20 мая. Плательщик, пришедший 25 мая с мыслью «у меня ещё четыре месяца», получает отказ в открытии производства. Поэтому решение о жалобе принимается сразу после получения НУР с расчётом, что на суд после отказа останется лишь месяц, а иск мы готовим параллельно с ожиданием ответа.
Когда стоит идти в ГНС сначала, а когда сразу в суд
Нарушение очевидное и формальное: ошибка в расчёте, нарушение процедуры проверки, доначисление за пределами срока давности 1 095 дней ст. 102 НКУ. Такие вещи высший орган иногда признаёт без спора. Нужно время: компании важно, чтобы счета не блокировались прямо сейчас. Сумма небольшая, и судебные расходы непропорциональны.
Спор по сути операций: «нереальность хозяйственных операций», ничтожность сделок. Здесь ГНС почти всегда поддерживает позицию своего территориального органа. Сумма большая, и месяц после заведомо проигрышной жалобы создаёт лишний риск пропустить срок. Нужно обеспечение иска: приостановить действие НУР можно только определением суда ст. 150 КАС.
Административное обжалование при блокировке налоговых накладных
Та же логика, только сроки жёстче. Жалоба на решение комиссии об отказе в регистрации налоговой накладной подаётся в течение 10 рабочих дней со дня принятия решения п. 56.23 НКУ, Порядок № 1165. Одновременно обжалуем и решение о рисковости плательщика, иначе будут блокировать следующие накладные.
Пример из практики
В 2025 году к нам обратился владелец ООО по торговле стройматериалами после документальной проверки: НУР на 620 000 грн доначисления НДС и штрафа по операциям с двумя поставщиками, которых налоговая назвала «рисковыми». Часть доначисления касалась периода за пределами 1 095 дней, а по остальным операциям у клиента были ТТН, сертификаты и банковские платежи. Жалобу подали на девятый рабочий день и параллельно подготовили иск. ГНС Украины отменила НУР в части просроченного периода (около 180 000 грн), в остальном отказала; иск по остальной сумме мы подали на 12-й день после получения решения. Досудебный этап занял два месяца, расходы клиента на этой стадии составили около 10 000 грн (детали изменены).
Как мы работаем
- Анализируем НУР и акт проверки: ищем как процедурные нарушения, так и слабые места по существу.
- Выстраиваем стратегию: жалоба или сразу иск, с расчётом сроков на каждый следующий шаг.
- Готовим жалобу с полной доказательной базой и расчётами.
- Представляем плательщика лично при рассмотрении жалобы.
- Контролируем сроки рассмотрения и фиксируем факт бездействия, если ГНС не отвечает вовремя.
- Готовим иск заранее, чтобы в случае отказа не тратить месячный срок на подготовку с нуля.
Стоимость услуг
Административное обжалование бесплатное: сбора за подачу жалобы нет. Если же дело дойдёт до суда, судебный сбор в 2026 году за иск юридического лица об отмене НУР составляет 1,5 % от суммы доначисления, но не менее 3 328 грн и не более 33 280 грн; для физического лица-предпринимателя 1 % от 1 331,20 до 16 640 грн; через «Электронный суд» ставка умножается на 0,8.
Полный прайс · Обжалование налоговых уведомлений-решений
Вопросы и ответы (Административное обжалование НУР)
Срок на жалобу пропущен. Можно ли его восстановить?
Только по основаниям п. 102.6 НКУ: пребывание за пределами Украины или в плену, форс-мажор и другие обстоятельства из исчерпывающего перечня, и только по письменному заявлению с доказательствами. Если оснований нет, остаётся иск в суд в течение шести месяцев со дня получения НУР.
Можно ли подать жалобу через Электронный кабинет?
Да, с квалифицированной электронной подписью; дата отправки фиксируется автоматически. Квитанция о доставке исключает спор о дне подачи.
Можно ли дополнить жалобу после подачи?
Да. До принятия решения плательщик может предоставить дополнительные документы и пояснения, в частности во время личного участия в рассмотрении. Это важно, когда после проверки появились документы от контрагентов или банка.
Можно ли обжаловать решение ГНС Украины по жалобе ещё раз в административном порядке?
Нет. Решение центрального органа по жалобе является окончательным и не подлежит дальнейшему административному обжалованию (п. 56.10 НКУ); дальше только суд в течение месяца.
Что будет с обязательством, если ГНС отказала, а я решил не судиться?
Обязательство становится согласованным в день окончания обжалования, и его надо уплатить в течение 10 рабочих дней. После этого возникает налоговый долг, налоговый залог и начинается начисление пени.
Можно ли вести обжалование дистанционно, если компания не в Киеве?
Да. Жалобу подаём через Электронный кабинет, в рассмотрении участвуем как представитель по доверенности, а иск подаём через «Электронный суд».
Обращение к адвокату по досудебному урегулированию налоговых споров в компанию «Сварог»
Пришлите НУР и акт проверки. Мы посчитаем сроки и скажем, стоит ли подавать жалобу в ГНС или лучше сразу готовить иск в суд с полным шестимесячным сроком.