
Олександр Сич
07.08.2026
Украина получает данные о зарубежных счетах своих резидентов по стандарту CRS, а с 3 августа 2026 года ГНС имеет ещё и автоматизированный доступ к данным Госпогранслужбы о пересечении границы. Незадекларированный иностранный доход резидента облагается по ставке 18% НДФЛ плюс 5% военного сбора, к которым добавляются штраф и пеня. Срок на иск против НУР — шесть месяцев, после админобжалования — один.
«Откуда налоговая узнала о моём счёте в Польше?» — с этого вопроса начинается едва ли не каждая вторая консультация физлиц. С осени 2024 года Украина получает данные о зарубежных счетах своих резидентов автоматически, по стандарту CRS. В июле 2026-го обмен перешёл на обновлённые правила CRS 2.0, а в августе налоговая получила прямой доступ к базе пересечений границы.
Далее разобрано, как ГНС узнаёт о зарубежных доходах, что делать после налогового уведомления-решения и при каких условиях доначисления отменяют. Если спор уже начался, смотрите также страницу адвоката по налоговым спорам.
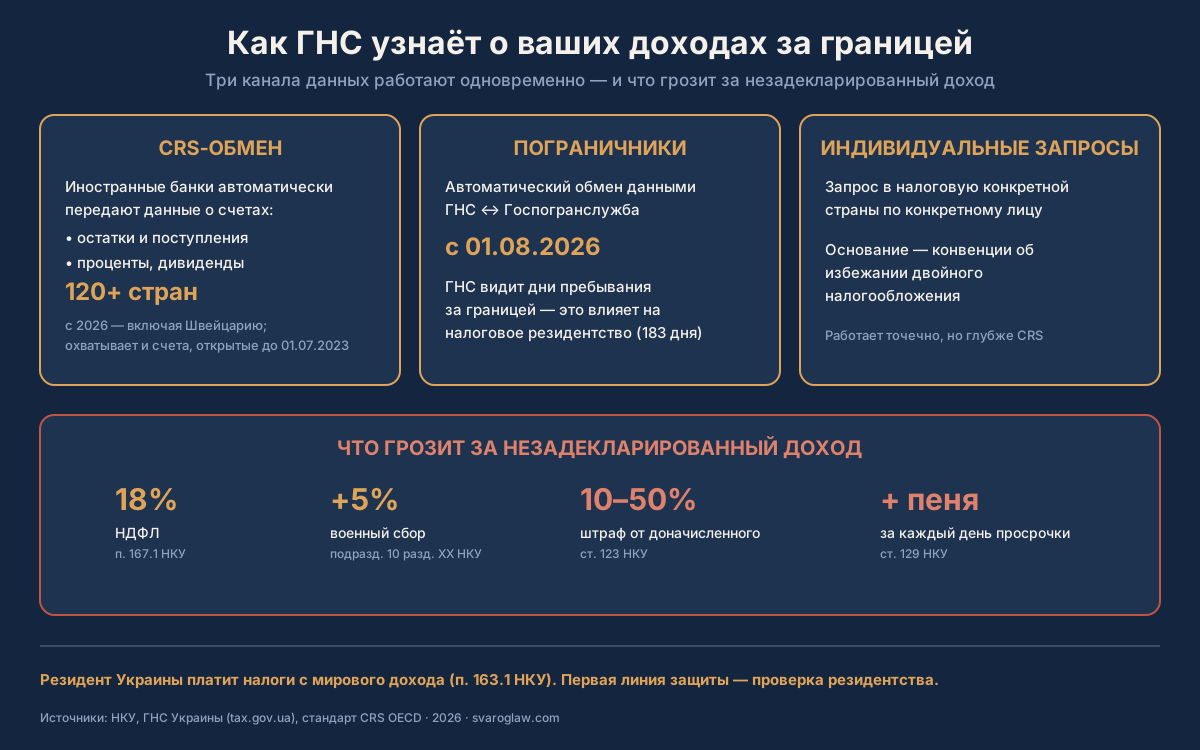
Как ГНС узнаёт о ваших зарубежных доходах
Источников у налоговой четыре, и три из них работают без единого запроса с её стороны.
- CRS-обмен. Иностранные банки и финучреждения ежегодно передают своим налоговым органам данные о счетах нерезидентов: остатки, поступления, проценты, дивиденды, а те автоматически идут в Украину. Перечень отчётных юрисдикций, который публикует ГНС во исполнение приказа Минфина № 282, в обновлённой редакции насчитывает 121 страну и территорию, включая все государства ЕС; фактический взаимный обмен охватывает пока меньшую часть перечня и ежегодно расширяется. Швейцария присоединилась к обмену с Украиной в 2026 году.
- CRS 2.0 с 1 июля 2026 года. Приказом Минфина № 316 от 15 июня 2026 года введена обновлённая редакция стандарта: под отчётность впервые попали электронные деньги, цифровые валюты центральных банков и счета, связанные с виртуальными активами.
- Обмен с Госпогранслужбой. 3 августа 2026 года ГНС и Госпогранслужба подписали договор и протокол об автоматизированном электронном обмене информацией. Раньше налоговая обращалась за данными о пересечениях границы письмами, теперь получает их напрямую и использует, в частности, для проверки 183-дневного критерия резидентства.
- Запросы в конкретную страну. Кроме автоматического обмена, ГНС направляет индивидуальные запросы по отдельному плательщику по конвенциям об избежании двойного налогообложения.
Резидент Украины платит налог с мирового дохода: по пп. 162.1.1 и п. 163.1 НКУ объектом налогообложения являются и доходы из источников за пределами Украины. Зарплата в Германии, арендная плата за квартиру в Испании, проценты по депозиту в Польше — всё это база налогообложения в Украине для её налогового резидента, а пункт 170.11.1 НКУ обязывает такого получателя подать годовую декларацию и уплатить 18%.
Что грозит за незадекларированные иностранные доходы
| Начисление | Ставка или размер | Основание |
|---|---|---|
| НДФЛ | 18% от суммы дохода | п. 167.1, п. 170.11 НКУ |
| Военный сбор | 5% | п. 16-1 подразд. 10 разд. XX НКУ |
| Штраф за занижение обязательства | 10%, а за умышленное деяние 25% | пп. 123.1, 123.2 НКУ |
| Штраф за неподачу декларации | 340 грн, повторно в течение года 1 020 грн | п. 120.1 НКУ |
| Штраф за несвоевременную уплату согласованной суммы | 5% при задержке до 30 дней, 10% при большей | п. 124.1 НКУ |
| Пеня | за каждый день просрочки | ст. 129 НКУ |
Вместе основное доначисление достигает 23% от суммы дохода, и это ещё до штрафов и пени. Верхним пределом оно остаётся лишь тогда, когда плательщик ничего не делает.
Шаг 1. Проверьте, являетесь ли вы вообще налоговым резидентом Украины
Доначисление имеет смысл только в отношении резидента. Критерии пп. 14.1.213 НКУ применяются последовательно, а не на выбор налоговой: сначала место жительства, далее место постоянного жительства, потом центр жизненных интересов (более тесные личные или экономические связи), далее пребывание в Украине не менее 183 дней в году и лишь в последнюю очередь гражданство. Кодекс отдельно указывает, что достаточным условием определения центра жизненных интересов является место постоянного жительства членов семьи или регистрация лица как предпринимателя.
Если вы несколько лет живёте за границей, работаете и платите налоги там и туда же перевезли семью, аргументы в пользу нерезидентства есть. Но линия защиты держится на доказательствах: справке о налоговом резидентстве другой страны, трудовом договоре, договоре аренды жилья.
Шаг 2. Проверьте зачёт налога, уплаченного за границей
Если вы резидент Украины, но налог с этого дохода уже уплатили за границей, он уменьшает украинское обязательство по правилам п. 13.4 и п. 170.11.2 НКУ. Нужна справка государственного органа страны источника о сумме уплаченного налога, базе и объекте налогообложения; она легализуется или подаётся с апостилем, если иное не предусмотрено международным договором (п. 13.5 НКУ). Уплачено в Польше 12% — в Украине доплачивается разница до 18%, а не все 18% сверху. Зачтённая сумма не может превышать налог, рассчитанный по украинским правилам (п. 170.11.4 НКУ), а налоги на имущество, на капитал и косвенные не зачитываются вообще (п. 170.11.3 НКУ). Военный сбор под действие конвенций, как правило, не подпадает, поэтому 5% приходится уплачивать полностью.
Отдельная норма спасает тех, кто не успевает собрать документы: по п. 170.11.2 НКУ плательщик без подтверждающих документов подаёт в налоговую заявление о переносе срока подачи декларации до 31 декабря следующего года. Если же ГНС начислила полную сумму без учёта уплаченного за границей налога, это самостоятельное основание для обжалования.
Шаг 3. Выберите стратегию после получения НУР
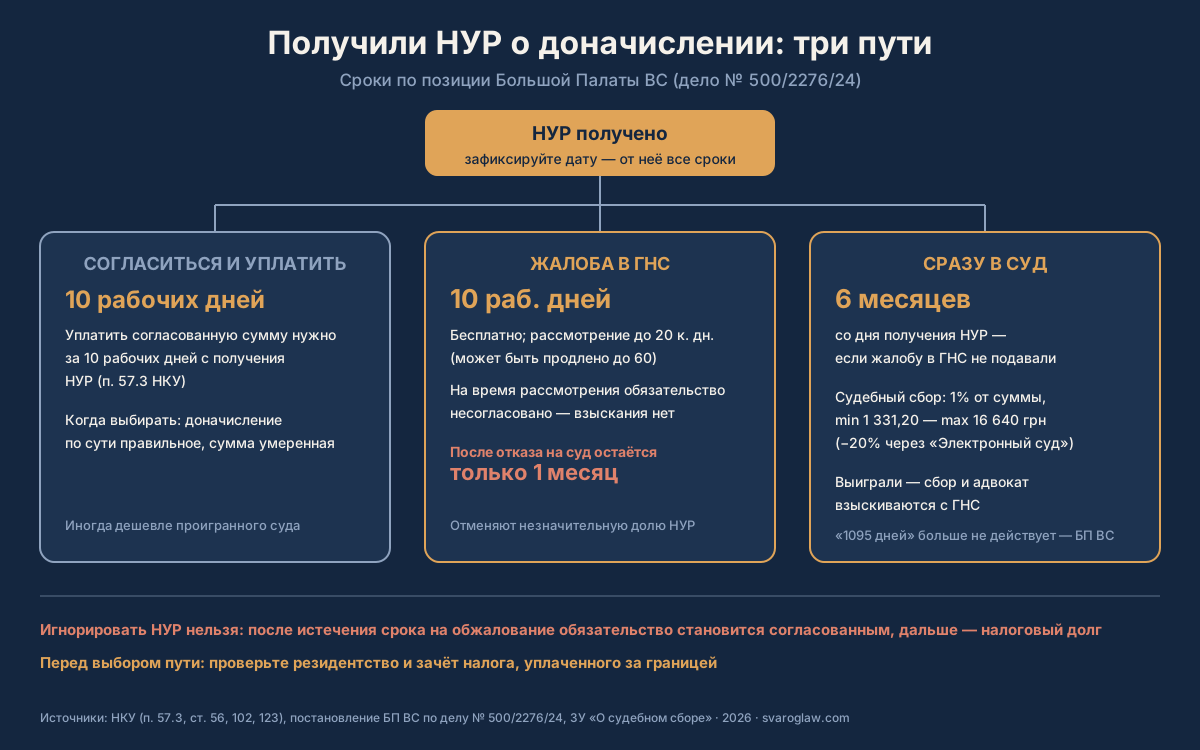
Отсчёт всех сроков начинается со дня получения налогового уведомления-решения.
- Согласиться и уплатить в течение 10 рабочих дней. Именно такой срок даёт п. 57.3 НКУ, и он короче, чем принято думать. Уплата в этот срок не отменяет штрафа, уже начисленного в НУР, зато не даёт возникнуть налоговому долгу, штрафу по п. 124.1 НКУ и пене по статье 129 НКУ.
- Административное обжалование в ГНС Украины. Жалоба подаётся в течение 10 рабочих дней со дня получения НУР (п. 56.3 НКУ), бесплатно. Решение направляют в течение 20 календарных дней, рассмотрение могут продлить, но не более чем до 60 дней (п. 56.8, 56.9 НКУ). Если мотивированное решение в срок не направили, жалоба считается удовлетворённой в пользу плательщика, а на время рассмотрения обязательство остаётся несогласованным.
- Сразу в суд. Без предварительной жалобы срок обращения составляет шесть месяцев (ч. 2 ст. 122 КАС Украины), а после админобжалования — лишь один месяц со дня окончания этой процедуры (п. 56.19 НКУ). Так разграничила нормы Большая Палата Верховного Суда в постановлении от 16 июля 2025 года по делу № 500/2276/24; ориентироваться на «1095 дней» из старых публикаций нельзя.
Судебный сбор за имущественный административный иск физлица — 1% цены иска, но не менее 0,4 и не более 5 прожиточных минимумов для трудоспособных лиц, то есть от 1 331,20 до 16 640 грн в 2026 году. Подача через «Электронный суд» уменьшает сбор на 20%.
Что сделать в первые десять рабочих дней
- Зафиксируйте дату получения НУР: конверт со штемпелем, квитанция о доставке или отметка в электронном кабинете. От неё считаются и 10 рабочих дней, и шесть месяцев.
- Поднимите акт проверки с приложениями и проверьте, откуда взялась сумма: из фактического дохода или из оборота счёта.
- Соберите доказательства резидентства или нерезидентства по пп. 14.1.213 НКУ: справки, договоры, документы о семье и жилье.
- Закажите справку иностранного налогового органа по п. 13.5 НКУ, а если она не успевает — подайте заявление о переносе срока декларирования.
- Выберите путь: уплата, жалоба в ГНС или иск. После десятого рабочего дня административное обжалование становится недоступным.
Что проверяет суд: типичные слабые места позиции ГНС
- резидентство определено формально, по одному лишь гражданству, без последовательного применения критериев пп. 14.1.213 НКУ;
- доход посчитан по оборотам счёта: поступления от продажи собственных вещей, возврат займов и переводы от семьи доходом не являются;
- не учтён налог, уплаченный за границей, хотя справка была подана;
- нарушена процедура проверки или вручения НУР;
- курсовой пересчёт иностранной валюты сделан не на ту дату.
Типичные ошибки плательщиков
- Проигнорировать НУР: через 10 рабочих дней без обжалования обязательство становится согласованным, и начинается взыскание с правом налогового залога.
- Подать жалобу в ГНС «на всякий случай»: после отказа на иск останется лишь один месяц вместо шести.
- Предоставить справку иностранного органа без легализации или апостиля, когда международный договор от этого требования не освобождает: документ не зачтут.
- Рассчитывать, что перевод от родственников налоговая отличит сама. Назначение платежа и родственную связь приходится показывать самому плательщику.
- Молчать о зарубежном доходе после письма-запроса: самостоятельное декларирование стоит дешевле, чем доначисление со штрафом по статье 123 НКУ.
Когда адвокат не нужен
Если сумма доначисления невелика, доход действительно был, налог за границей вы не платили и резидентство Украины под сомнение не ставите, проще уплатить в десятидневный срок и закрыть вопрос. Юрист нужен тогда, когда сумма существенна, когда есть аргументы о нерезидентстве или зачёте иностранного налога или когда ГНС посчитала «доход» со всех поступлений на счёт без разбора.
Вопросы и ответы
Действительно ли налоговая видит мой счёт за границей?
Да. По стандарту CRS иностранные финучреждения ежегодно передают данные о счетах украинских резидентов: остатки, поступления, проценты и дивиденды. Перечень отчётных юрисдикций ГНС насчитывает 121 страну и территорию, а с 1 июля 2026 года под обмен попали ещё и электронные деньги и виртуальные активы.
Я живу за границей три года. Должен ли платить налоги в Украине?
Зависит от резидентства. Если центр жизненных интересов переместился за границу и вы проводите там большую часть года, есть основания считать вас нерезидентом Украины, а зарубежный доход нерезидента здесь не облагается. Статус доказывается документами, а не заявлением.
Я уже уплатил налог с зарплаты за границей. Начислят ещё 18% в Украине?
Нет, при наличии конвенции об избежании двойного налогообложения уплаченный за границей налог зачитывается (п. 13.4, п. 170.11.2 НКУ). Нужна легализованная справка иностранного налогового органа о сумме налога, базе и объекте. Доплачивается разница до 18% плюс 5% военного сбора.
Сколько времени есть на уплату после получения НУР?
10 рабочих дней, следующих за днём получения решения (п. 57.3 НКУ), если вы не начали процедуру обжалования. После этого срока сумма становится согласованной и превращается в налоговый долг.
Сколько времени есть на обращение в суд?
Шесть месяцев со дня получения НУР, если жалобу в ГНС вы не подавали, и лишь один месяц со дня окончания административного обжалования, если подавали. Это позиция Большой Палаты Верховного Суда в постановлении от 16.07.2025 по делу № 500/2276/24.
Могут ли заблокировать счета за незадекларированные доходы?
После согласования обязательства и неуплаты ГНС получает право налогового залога и принудительного взыскания. Отдельный риск создаёт иностранный банк, который может сам ограничить операции по счёту.
За какой период могут доначислить налоги?
Общий срок — 1095 дней с предельного дня подачи декларации или уплаты (п. 102.1 НКУ). Однако течение налоговых сроков было приостановлено и возобновилось лишь с 1 августа 2023 года (пп. 69.9 подраздела 10 раздела XX НКУ в редакции Закона № 3219-IX), поэтому для более старых обязательств охваченный период фактически длиннее.
Переводы от родственников из-за границы — это доход?
Нет, денежная помощь от членов семьи облагаемым доходом не является. Если ГНС включила такие поступления в базу, это ошибка, которая обжалуется; понадобятся выписки с назначением платежа и документы о родственной связи.
Сколько стоит судебное обжалование доначисления?
Судебный сбор составляет 1% обжалуемой суммы в пределах от 1 331,20 до 16 640 грн (2026 год), минус 20% за подачу через «Электронный суд». В случае выигрыша сбор и расходы на правовую помощь взыскиваются с ГНС; вилка гонораров — в прайсе юридических услуг.
Стоит ли подать декларацию самому, пока ГНС не пришла?
В большинстве случаев да: самостоятельное декларирование до 1 мая с уплатой до 1 августа закрывает вопрос без штрафа за занижение обязательства. Перед подачей посчитайте резидентство и зачёт иностранных налогов, чтобы не заплатить лишнего.
Источники
- Налоговый кодекс Украины: пп. 14.1.213, 162.1.1, п. 163.1, 167.1, 170.11, ст. 13, 56, 57, 102, 120, 123, 124, 129, пп. 69.9 подраздела 10 раздела XX — zakon.rada.gov.ua/laws/show/2755-17
- Кодекс административного судопроизводства Украины, ч. 2 ст. 122 — zakon.rada.gov.ua/laws/show/2747-15
- Закон Украины «О судебном сборе» № 3674-VI — zakon.rada.gov.ua/laws/show/3674-17
- Постановление Большой Палаты Верховного Суда от 16.07.2025 по делу № 500/2276/24 (сроки обжалования НУР) — reyestr.court.gov.ua
- ГНС Украины, раздел «Международный автоматический обмен информацией (CRS)» и перечень отчётных юрисдикций — tax.gov.ua
- Министерство финансов Украины, приказ № 316 от 15.06.2026 о применении CRS 2.0 — mof.gov.ua
Защита от доначислений с компанией «Сварог»
Пришлите нам налоговое уведомление-решение и опишите, откуда происходил доход, — мы посчитаем реальный размер обязательства с учётом резидентства и уплаченных за границей налогов и скажем прямо, где выгоднее уплатить в срок, а где доначисление можно снять. Смежные услуги: обжалование налоговых уведомлений-решений, досудебное урегулирование налоговых споров, административные дела.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00