Выплата страхового возмещения — обязанность страховой компании по договору и закону. Отношения в сфере страхования регулирует Закон Украины «О страховании» № 1909-IX, а выплаты по автогражданке — Закон «Об обязательном страховании гражданско-правовой ответственности владельцев наземных транспортных средств» № 3720-IX, действующий с 1 января 2025 года. Он сделал прямое урегулирование убытков обязательным для всех страховщиков ОСГПО: если вред причинён только имуществу, потерпевший обращается в свою страховую, а не к страховщику виновника.
Несмотря на это, отказы и занижения выплат остаются массовыми. Страховая «не видит оснований», ссылается на просрочку документов, оспаривает виновника, занижает калькуляцию ремонта, вычитает износ (хотя по действующим правилам ОСГПО это запрещено) или молчит сверх установленных сроков. В КАСКО добавляются свои основания отказов: «ненадлежащее хранение», «нарушение условий договора», «несвоевременное уведомление». Большей частью это переговорная позиция страховщика, которую можно и нужно обжаловать.
Мы устанавливаем настоящую причину отказа или занижения, готовим независимую оценку и претензию, а если страховая не реагирует — жалуемся в Национальный банк, который надзирает за рынком страхования, и взыскиваем возмещение через суд вместе с пеней за просрочку.
Сроки и лимиты, от которых считается спор
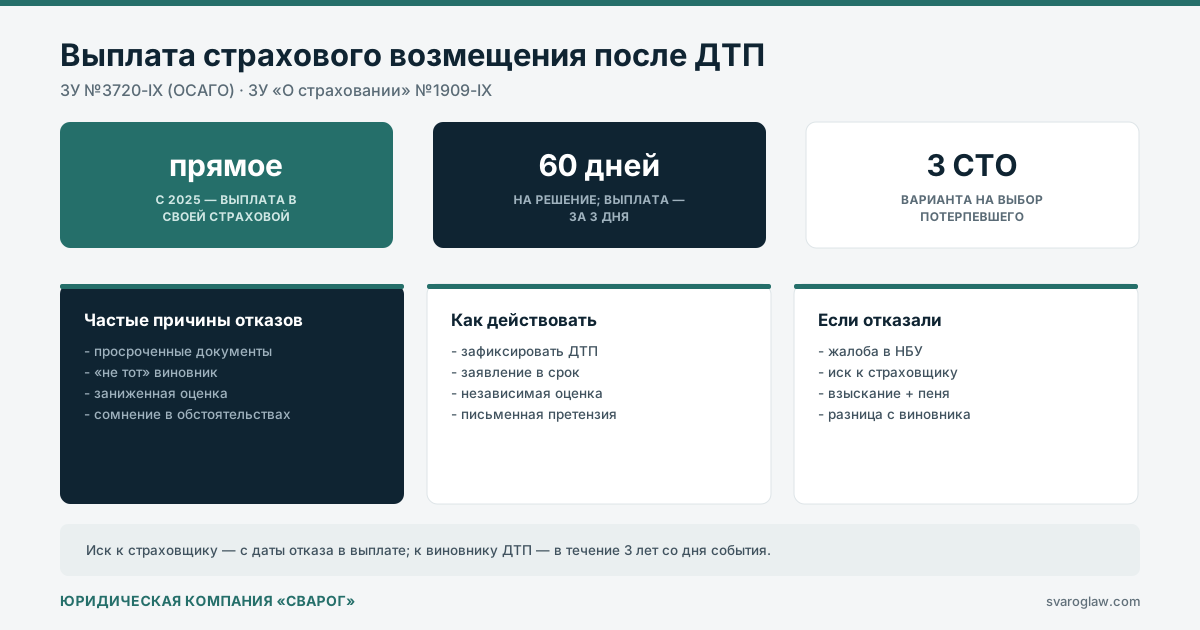
Страховщик принимает решение о выплате в течение 60 дней со дня получения полного пакета документов, а в сложных случаях, когда обстоятельства ДТП выясняются дополнительно, срок может продлеваться до 90 дней. Выплата осуществляется сразу после принятия решения, и за просрочку закон предусматривает пеню за каждый день задержки.
Всё, что превышает лимит, взыскивается с виновника ДТП отдельным иском: это направление описано на странице возмещение вреда при ДТП, а точную сумму убытков подтверждает независимая оценка ущерба.
Почему страховая отказывает или занижает выплату
Самые типичные основания, с которыми мы работаем:
- «пропущенные сроки» обращения или подачи документов — часто спорные или по уважительным причинам;
- сомнение относительно обстоятельств ДТП или определения виновника;
- заниженная калькуляция ремонта оценщиком страховой;
- вычитание износа деталей, что по действующим правилам ОСГПО не допускается;
- в КАСКО — «нарушение условий договора», исключения из страхового покрытия;
- затягивание: страховая не принимает решение в пределах установленного срока.
Что дают новые правила ОСГПО и как ими воспользоваться
Обязательное прямое урегулирование упрощает жизнь потерпевшему: при имущественном ущербе можно обращаться в свою страховую, с которой проще коммуницировать, и она же обязана предложить варианты СТО для ремонта. Упрощение процедуры не отменило споров о сумме: именно на этапе калькуляции выплату чаще всего и занижают. Поэтому первую предложенную сумму стоит принимать лишь после независимой проверки, а подпись под документом об отсутствии претензий ставить тогда, когда эта сумма вас устраивает.
Что проверяет суд в споре со страховой
Суд исследует четыре вещи: является ли событие страховым случаем по договору и закону, соблюдён ли порядок уведомления страховщика, каков реальный размер убытка и просрочил ли страховщик выплату. Формулировка отказа при этом не имеет решающего значения — важно, подтверждена ли она условиями договора, правилами страхования и материалами дела.
Размер убытка доказывается заключением оценщика или судебной автотовароведческой экспертизой. Калькуляция страховой — лишь одно из доказательств, и она проигрывает заключению, составленному с осмотром автомобиля и фотофиксацией повреждений. Когда страховщик видит такой документ и расчёт пени, дело часто заканчивается доплатой до судебного решения: проигрыш обходится дороже добровольной выплаты.
Как мы решаем страховые споры
- анализируем договор, правила страхования и письменное основание отказа;
- организуем независимую оценку, если выплата занижена;
- готовим обоснованную претензию к страховой с расчётом доплаты;
- при отказе или молчании жалуемся в Национальный банк и готовим иск;
- в суде взыскиваем возмещение вместе с пеней за просрочку выплаты;
- при необходимости взыскиваем разницу сверх лимита страховщика — с виновника ДТП.
Чем рискует тот, кто действует без юриста
Чаще всего теряют деньги на двух шагах: подписывают документ об отсутствии претензий, получив заниженную сумму, и принимают отказ «из-за просрочки» как окончательный, хотя срок можно восстановить или обжаловать само основание. Далее добавляются ошибки с доказательствами — без независимой оценки нечем опровергнуть калькуляцию страховой, а без своевременного иска истекает исковая давность. Она считается со дня, когда лицо узнало о нарушении своего права (ст. 261 ГК), то есть обычно от даты отказа или от истечения срока на принятие решения; для требований о пене давность составляет год (ст. 258 ГК).
Пример из практики
В 2025 году к нам обратился владелец авто, которому по прямому урегулированию начислили около 46 000 грн, тогда как на СТО ремонт оценили почти вдвое дороже. В калькуляции страховой был вычтен износ деталей и не учтена часть скрытых повреждений, обнаруженных во время разборки. Мы заказали независимую оценку с осмотром автомобиля, подали претензию с расчётом доплаты и пени и жалобу в Национальный банк. Страховая доплатила разницу до суда, вместе со стоимостью оценки, примерно через три месяца после обращения. Услуги адвоката на этом этапе стоили 10 000 грн. (детали изменены)
Стоимость услуг (выплата страхового возмещения)
Судебный сбор (2026): иск к страховой является имущественным, поэтому физическое лицо уплачивает 1 % цены иска, но не менее 1 331,20 грн и не более 16 640 грн; при подаче через «Электронный суд» ставка умножается на 0,8. Отдельно оплачивается независимая оценка. Всеми вопросами после аварии занимается наш адвокат по ДТП; если в ДТП есть пострадавшие, параллельно работает адвокат по 286 УК.
Посчитайте судебный сбор по иску к страховой
Цена иска — разница между реальным убытком и выплатой, вместе с пеней за просрочку.
Вопросы и ответы (выплата страхового возмещения)
Виновник без полиса ОСГПО. Кто будет платить?
Вред жизни и здоровью в таком случае возмещает Моторное (транспортное) страховое бюро Украины из фонда защиты потерпевших, а убытки от повреждения автомобиля взыскиваются непосредственно с виновника в судебном порядке. Для суда нужны документы с места ДТП, заключение оценщика и подтверждение отсутствия действующего полиса.
Можно ли ремонтировать авто до осмотра страховой?
Нет, пока страховщик не осмотрел повреждения или не истёк срок, отведённый ему на осмотр. Отремонтированный автомобиль лишает эксперта предмета исследования, и это самая частая причина, по которой суд не может установить реальный размер убытка. Исключение — скрытые повреждения, обнаруженные во время разборки: их фиксируют отдельным актом СТО с фотографиями.
Сколько длится суд со страховой компанией?
Обычно от полугода, и главный фактор — судебная автотовароведческая экспертиза: пока она идёт, производство приостанавливается. Если страховщик не оспаривает обстоятельства ДТП, а спор идёт лишь о сумме, дело движется быстрее, а доплата часто поступает ещё до решения.
Можно ли взыскать со страховой расходы на адвоката?
Да, расходы на профессиональную правовую помощь распределяются между сторонами по результату дела (ст. 137, 141 ГПК). Для этого в суд подают договор, детальное описание работ и доказательства оплаты, а суд оценивает соразмерность суммы сложности спора. Судебный сбор и стоимость экспертизы проигравшая сторона тоже компенсирует.
Обязательно ли приезжать в Киев, чтобы вести спор?
Нет. Договор и доверенность оформляются дистанционно, иск подаём через «Электронный суд», а участие в заседаниях возможно в режиме видеоконференции. Личное присутствие нужно разве что на осмотре автомобиля оценщиком, и он проводится там, где вам удобно.
Обращение к адвокату по страховым спорам в компанию «Сварог»
Пришлите договор страхования, документы ДТП и письменный ответ страховой. Мы оценим, законен ли отказ или занижение, посчитаем причитающуюся доплату и пеню и возьмём спор со страховой на себя. Если нужна оценка или взыскание разницы с виновника, сделаем это в рамках одного дела. Направлением занимается наш адвокат по ДТП.