Олександр Сич
04.10.2026
Нет, если вы не подавали в налоговую заявление о желании получать документы через «Электронный кабинет»: тогда налоговое уведомление-решение (НУР) в «Электронном кабинете» по общему правилу только отображается, а ГНС должна была вручить его заказным письмом с уведомлением о вручении или лично (п. 42.5 НКУ). Если же заявление когда-то подавали, НУР считается врученным в день, указанный в квитанции о доставке, даже если вы ни разу его не открыли (абз. 3–4 п. 42.4 НКУ). От даты вручения отсчитывают 60 дней на уплату налога на недвижимость и срок на жалобу, поэтому сначала выясните эту дату, а уже потом решайте, платить или обжаловать.
Привычная логика «не открывал, значит, не вручили» верна лишь наполовину. По закону документы налоговой должны отображаться в кабинете (п. 42.1 НКУ), поэтому НУР там должно быть видно и тем, кто заявления не подавал, но для них это по общему правилу еще не вручение. Таких, скорее всего, большинство: в 2025 году сервисами «Электронного кабинета» воспользовались более 3,1 млн плательщиков, а заявлений о получении документов через кабинет на 1 декабря 2025 года было 429 122 (ГУ ГНС в Черниговской области, 18.12.2025). Эти цифры считали по разной базе, но разрыв больше чем в семь раз.
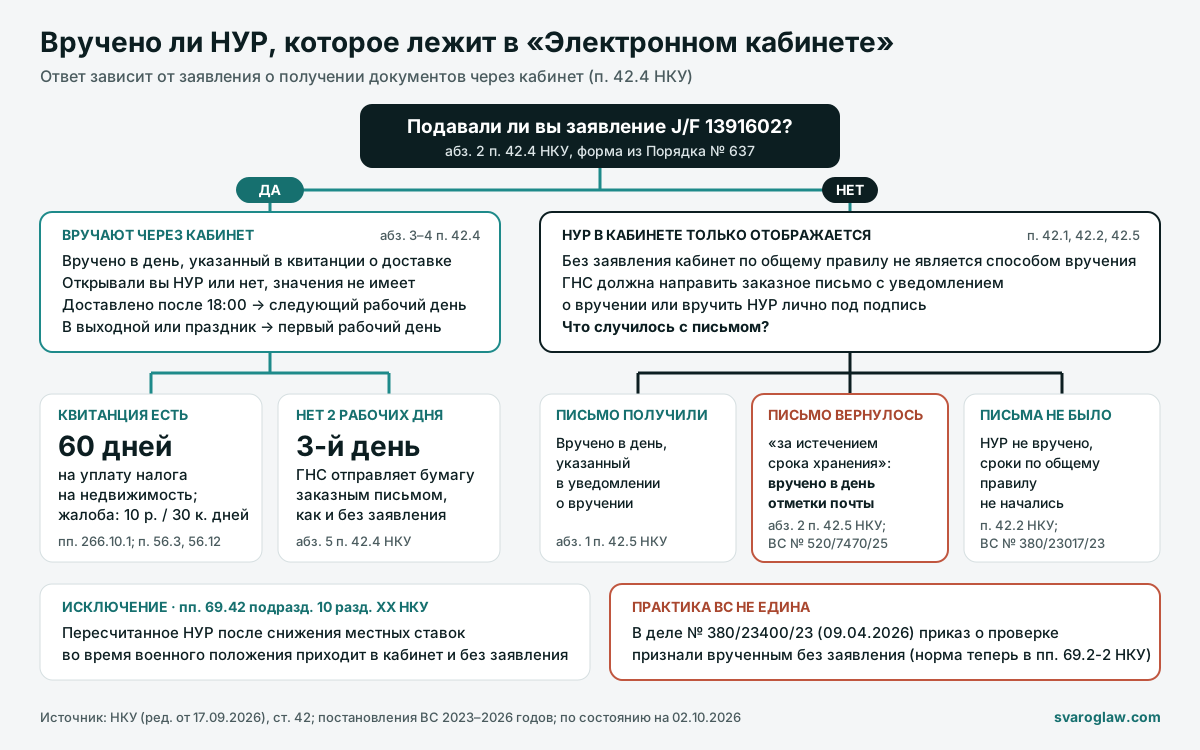
НУР в «Электронном кабинете»: подавали вы заявление или нет
НУР вручено, как только стало доступно в кабинете, а дату определяет автоматическая квитанция о доставке (абз. 3–4 п. 42.4 НКУ). Открывали ли вы документ, значения не имеет. Одновременно ГНС должна направить на ваш e-mail письмо с указанием вида документа, даты и времени отправки (абз. 2 п. 42.4).
НУР в кабинете только отображается. Вручить его можно заказным письмом с уведомлением о вручении на налоговый адрес или лично под подпись (п. 42.2, абз. 1 п. 42.5 НКУ), а пока этого не сделано, сроки на уплату и жалобу по общему правилу не начинаются. ГНС и сама признает в разъяснении от 29.07.2026, что вручить документ через кабинет можно только после заявления.
Для местных налогов есть исключение, и касается оно решений, принятых во время военного положения или до 31 декабря года, в котором его отменят. Если местный совет или военная администрация такими решениями снизили ставки (в том числе за счет льгот), пересчитанное НУР поступает в кабинет и без заявления, с датой вручения по квитанции (пп. 69.42 подразд. 10 разд. XX НКУ, Закон № 4536-IX от 16.07.2025).
Как узнать, вручили ли вам уже НУР
- Выясните, подавали ли вы заявление. Это форма J/F 1391602, и после ее подачи ГНС направляет квитанции № 1 и № 2 (ГУ ГНС в Киевской области, 19.08.2025). Квитанций нет, а подачу вы не помните — спросите налоговую по месту учета.
- Найдите дату доставки. Кабинет фиксирует дату и время каждого документа квалифицированной электронной отметкой времени и позволяет выгрузить эти данные в виде квитанции (абз. 9 п. 42-1.1 НКУ). Журнал событий вы вправе просматривать (п. 20 разд. II Порядка № 637). В споре требуйте от ГНС именно квитанцию: для НУР формы «Ф», в частности по налогу на недвижимость, ее прилагают к корешку (разд. III Порядка № 1204).
- Проверьте время и день. Доставленное после 18:00 считается врученным на следующий рабочий день, а доставленное в выходной или праздничный — в первый рабочий день после него (абз. 4 п. 42.4 НКУ).
- Загляните в e-mail, указанный в заявлении. Письмо о документе обязательно, и в суде налоговая должна доказать, что направила его (постановление ВС по делу № 280/923/23, ч. 2 ст. 77 КАС).
- Квитанции нет 2 рабочих дня? Тогда на 3-й рабочий день ГНС обязана направить бумажный экземпляр заказным письмом с уведомлением о вручении или вручить его лично (абз. 5 п. 42.4 НКУ), и дату вручения определяет уже почта.
- Заявления не было — ищите письмо. Дату почта ставит в уведомлении о вручении. Если письмо не отдали адресату, НУР считается врученным в день, который почта указала рядом с причиной невручения (абз. 2 п. 42.5 НКУ).
Условный пример: заявление вы подавали, и квитанция показывает доставку НУР в пятницу в 19:10. Вручение переносится на понедельник, если он рабочий. Срок на жалобу (10 рабочих дней после дня получения, абз. 1 п. 56.3 НКУ) начинается со вторника, даже если в кабинет вы не заходили.
Почта тоже «вручает» без вас. Если письмо направили на ваш налоговый адрес из реестра, а оно пролежало в отделении и вернулось «за истечением срока хранения», НУР считается врученным в день отметки почты (абз. 2 п. 42.5 НКУ). Так ВС решил, например, в делах № 420/20746/24 (06.11.2025, налог на недвижимое имущество) и № 520/7470/25 (13.11.2025). Во втором деле НУР считалось врученным еще в августе 2024 года, ФЛП обратился в суд лишь в марте 2025-го, и иск оставили без рассмотрения. На доводы о перебоях с почтой во время войны суд ответил, что истец «имеет право подать заявление о желании получать документы через электронный кабинет».
Какие сроки отсчитывают от даты вручения
| Действие | Срок | Норма |
|---|---|---|
| Уплата налога на недвижимое имущество физлицом | 60 дней со дня вручения | пп. «а» пп. 266.10.1 НКУ |
| Уплата по НУР на основаниях пп. 54.3.1–54.3.6 НКУ (в основном после проверок) | 10 рабочих дней после дня получения | абз. 1 п. 57.3 НКУ |
| Жалоба в ГНС Украины | 10 рабочих дней после дня получения | абз. 1 п. 56.3 НКУ |
| Жалоба на НУР, вынесенное не в связи с нарушением (в частности по налогу на имущество) | 30 календарных дней | п. 56.12 НКУ |
| Иск в суд | 6 месяцев без жалобы или 1 месяц после окончания обжалования | ч. 2 ст. 122 КАС, п. 56.19 НКУ, Большая Палата ВС № 500/2276/24 |
Даже с налогом на недвижимость безопаснее уложиться в 10 рабочих дней: именно с этим сроком п. 56.15 НКУ связывает приостановление уплаты на время обжалования. Жалоба в ГНС Украины бесплатна, поэтому досудебное урегулирование налоговых споров обычно выгоднее немедленного иска. Если же сроки истекли, а ГНС ссылается на кабинет без вашего заявления, спор о вручении становится главной частью обжалования налоговых уведомлений-решений в суде.
Если ГНС сделала все необходимое для вручения, неважно, видели ли вы НУР. По словам ВС, факт согласованности обязательства «связан не с физическим получением лицом налоговых уведомлений-решений, а с совершением налоговым органом всех необходимых действий для вручения таких решений» (дело № 420/35624/23, 29.04.2025). НУР по налогу на недвижимость ГНС должна направить до 1 июля года, следующего за отчетным (пп. 266.7.2 НКУ), иначе вас освобождают от ответственности за несвоевременную уплату, хотя налог остается (пп. 266.10.2, 266.10.3 НКУ). А если НУР пришло за квартиру, которую вы уже продали, сначала сверьте начисление: как это сделать без суда, мы объяснили в статье о НУР за квартиру, которой уже нет.
Что решает Верховный Суд
Показательное дело — № 380/23017/23. ООО «Шольц Утилизатор АГ» заявления не подавало, а приказ и уведомление о проверке налоговая направила только в кабинет. Суд первой инстанции признал, что скриншот из внутренней системы ГНС не доказывает доставки, и отменил НУР по результатам проверки. Апелляционный суд встал на сторону ГНС, но ВС отменил его постановление и оставил в силе решение в пользу плательщика:
«При отсутствии такого заявления контролирующий орган должен направлять соответствующие документы налогоплательщику в порядке, установленном пунктом 42.5 статьи 42 НК Украины» (постановление ВС от 20.02.2025, дело № 380/23017/23).
Речь шла о приказе, а не о НУР, но ст. 42 НКУ устанавливает одни и те же правила вручения для всех документов налоговой. Поэтому мы считаем, что этот вывод касается и НУР, а доказать вручение в суде должна ГНС (ч. 2 ст. 77 КАС).
Этой линии ВС придерживается с 2023 года:
- № 380/7418/22 (06.07.2023) — источник формулы, которую суд повторяет до сих пор: «предпосылкой использования контролирующим органом способа переписки … является подача налогоплательщиком соответствующего заявления».
- № 280/923/23 (09.05.2024) — доказательством доставки является «только квитанция о доставке в текстовом формате», а фото экрана получения не доказывают.
- № 380/11112/23 (23.10.2024) — в споре с ФЛП скриншоты с пустыми графами «отримано» и «квитанція» не доказали получения.
- № 520/18946/23 (05.05.2025) — без заявления у ГНС не было оснований направлять ФЛП документы в кабинет, но письма, вернувшиеся с почты, суд признал врученными.
- № 160/14765/24 (23.12.2025) — дело ПАО «Днепровский металлургический комбинат» вернули на новое рассмотрение; одна из причин — суды не выяснили, было ли заявление.
- № 620/8115/25 (18.08.2026) — распечатки об отправке в кабинет без квитанции не доказывают даты вручения.
Есть и противоположная линия: коллегия ВС 9 апреля 2026 года в деле ООО «Лемберг Парк» (№ 380/23400/23) признала врученным приказ о проверке, направленный в кабинет без заявления. Суд сослался на правило военного времени (тогда п. 69.2, теперь пп. 69.2-2 подразд. 10 разд. XX НКУ) и на то, что плательщик игнорировал свои обязанности. Подпункт касается проверок, но его последнее предложение общее: документ, направленный в электронный кабинет, «считается врученным налогоплательщику», и о заявлении там речи нет.
По состоянию на 2 октября 2026 года мы не нашли постановления судебной палаты или Большой Палаты, которое сняло бы это расхождение. Не нашли мы и постановления по физлицу без статуса ФЛП, которому НУР по налогу на имущество только положили в кабинет. Для бизнеса риск выше, потому что от вручения приказа зависит законность всей проверки. О сроках после нее мы писали в обзоре юридического сопровождения налоговых споров.
Как подать заявление на электронную переписку и как от него отказаться
В кабинет входят с КЭП, через id.gov.ua (MobileID, BankID), с «Дія.Підпис» или облачной КЭП. Дальше:
- Через настройки: «Налаштування» → «Бажання листування з КО» → «Бажаю отримувати документи» → e-mail → подпись (ГУ ГНС в Ивано-Франковской области, 12.02.2026).
- Через отчетность: «Введення звітності» → «Створити» → «F(J) 13 Запити» → форма J/F 1391602 → e-mail → подпись КЭП.
- Отказ: форма J/F 1391702, не чаще одного раза в год. Переписка через кабинет прекращается с даты квитанции о доставке этого заявления (абз. 7 п. 42.4 НКУ, п. 21 разд. II Порядка № 637).
Тем, кто живет за границей или сталкивается с перебоями в работе почты, заявление может помочь избежать истории из дела № 520/7470/25: НУР придет в кабинет, а уведомление о нем — на e-mail. Но если вы заходите в кабинет раз в несколько месяцев, с ним 10 рабочих дней на жалобу могут истечь раньше, чем вы увидите НУР. Мы советуем подавать заявление, только если указанный e-mail вы действительно читаете, а кабинет проверяете хотя бы раз в неделю.
Подать заявление или отказаться от него можно самостоятельно. А если ГНС уже отсчитывает сроки от НУР, которое вы не видели, или ссылается на кабинет без вашего заявления, покажите квитанции и почтовые отметки нашему адвокату по налоговым спорам. Он проверит даты и скажет, можно ли обжаловать НУР, несмотря на пропущенный срок.
На чем основан ответ
- Налоговый кодекс Украины: ст. 42, п. 42-1.1, ст. 56, 57, пп. 266.7.2, п. 266.10, пп. 69.2-2 и 69.42 подразд. 10 разд. XX (редакция от 17.09.2026) — zakon.rada.gov.ua; Кодекс административного судопроизводства, ст. 77, 122 — zakon.rada.gov.ua
- Порядок функционирования «Электронного кабинета», приказ Минфина от 14.07.2017 № 637 — zakon.rada.gov.ua; Порядок направления контролирующими органами налоговых уведомлений-решений, приказ Минфина от 28.12.2015 № 1204 — zakon.rada.gov.ua
- Постановления ВС: № 380/23017/23 (ЕГРСР), № 380/7418/22 (ЕГРСР), № 280/923/23 (ЕГРСР), № 380/11112/23 (ЕГРСР), № 520/18946/23 (ЕГРСР), № 160/14765/24 (ЕГРСР), № 620/8115/25 (ЕГРСР), № 380/23400/23 (ЕГРСР), № 520/7470/25 (ЕГРСР), № 420/20746/24 (ЕГРСР), № 420/35624/23 (ЕГРСР), № 320/40600/23 (ЕГРСР), Большая Палата ВС № 500/2276/24 (ЕГРСР)
Бумажный экземпляр за 3 рабочих дня и другие вопросы
НУР вручили через кабинет. Можно ли получить бумажный экземпляр?
Да, ГНС обязана выдать его в течение 3 рабочих дней по вашему требованию (абз. 3 п. 42.5 НКУ). Но сроки отсчитывают от даты в квитанции, поэтому подавайте жалобу, не дожидаясь бумаги.
Я ФЛП и отчитываюсь электронно. Разве это не согласие на переписку через кабинет?
Само по себе — нет: электронная отчетность или идентификация в кабинете лишь позволяет переписываться с ГНС в электронном виде (абз. 1 п. 42.4 НКУ), а вручение через кабинет по общему правилу начинается с отдельного заявления. Исключений несколько. Решение по жалобе на отказ в регистрации налоговой накладной или расчета корректировки направляют только электронно, и воля плательщика здесь «не имеет юридического значения» (пп. 56.23.5 НКУ, дело № 320/40600/23). Пересчитанное после снижения ставок НУР по местным налогам поступает в кабинет и без заявления (пп. 69.42 подразд. 10 разд. XX НКУ). А приказ о проверке, направленный только в кабинет, коллегия ВС в деле № 380/23400/23 признала врученным без заявления, опираясь на правило военного времени (теперь — пп. 69.2-2 подразд. 10 разд. XX НКУ). Так что если у вас проверка, не полагайтесь на то, что заявления не было.
Я узнал о НУР с опозданием. Срок на жалобу можно восстановить?
В течение 6 месяцев после истечения срока можно подать жалобу с ходатайством о восстановлении и доказательствами уважительных причин (абз. 3 п. 56.3 НКУ). Более сильный аргумент — что НУР вообще не вручили надлежащим образом: тогда срок по общему правилу еще не начался. А вот перебои с почтой во время войны в деле № 520/7470/25 не признали уважительной причиной пропуска срока обращения в суд. Иск об отмене НУР подают в окружной административный суд, и в таких административных делах первым вопросом становится именно дата вручения.