Олександр Сич
2 октября 2026
Отменить налоговое уведомление-решение (НУР) по налогу на недвижимость за квартиру, которой у вас уже нет, можно без суда: подайте в налоговую по своему налоговому адресу заявление на сверку с договором купли-продажи, свидетельством о смерти собственника или выпиской из Реестра поврежденного и уничтоженного имущества. Если документы подтверждают расхождение, ГНС должна пересчитать налог и направить новое налоговое уведомление-решение, а прежнее будет считаться отозванным (пп. 266.7.3 НКУ). Если срок уже на исходе, параллельно подайте жалобу в ГНС Украины в течение 10 рабочих дней: сверка сама по себе сроков не останавливает.
Квартиру продали весной 2025 года, а летом 2026-го в «Электронном кабинете» появляется НУР с ее адресом и суммой за весь год. Такие письма приходят волной, потому что НУР по налогу на недвижимость ГНС направляет до 1 июля года, следующего за отчетным. Волну видно и в платежах: из 788,4 млн грн, которые физлица в Киеве уплатили за восемь месяцев 2026 года, 466,6 млн (59 %) поступили в июле и августе (данные ГУ ГНС в г. Киеве). По всей стране за 2025 год этот налог уплатили почти 1,1 млн плательщиков, в сумме 12,7 млрд грн (ГНС, 12.01.2026).
Почему ГНС начисляет налог на недвижимость за квартиру, которой у вас нет
Налог на недвижимое имущество для физлиц никто не декларирует: сумму рассчитывает сама ГНС по данным Государственного реестра вещных прав на недвижимое имущество (ГРВП) и/или по оригиналам документов собственника (пп. 266.3.2 НКУ). Плательщиком является собственник (пп. 266.1.1 НКУ), поэтому пока в базе ГНС собственником значитесь вы, налог будут начислять автоматически. Расхождения могут возникать по нескольким причинам:
- Данные о продаже доходят с опозданием. Регистрирующие органы передают ГНС сведения раз в квартал, в течение 15 дней после его окончания (пп. 266.7.4 НКУ, Порядок, утвержденный постановлением КМУ № 476).
- Посчитали весь год вместо нескольких месяцев. Продавец платит только до начала месяца, в котором прекратилось его право (пп. 266.8.1 НКУ), а в НУР иногда стоит полная годовая сумма.
- Собственник умер, а наследство еще не оформлено. Налог на имя умершего или на наследников за месяцы до оформления наследства противоречит позиции самой ГНС.
- Квартира уничтожена войной, но записи в Реестре имущества нет. Освобождение действует, только если данные об уничтожении внесены в Государственный реестр имущества, поврежденного и уничтоженного в результате боевых действий, террористических актов, диверсий, вызванных вооруженной агрессией РФ (далее — Реестр имущества; пп. 69.22 подразд. 10 разд. XX НКУ).
- Право оформляли в БТИ до 2013 года. Так, в частности, регистрировали свидетельства о праве собственности, выданные после приватизации квартир. Такие права действительны без перерегистрации (ч. 3 ст. 3 Закона № 1952-IV), а бумажные записи БТИ попадают в ГРВП только тогда, когда собственник сам обращается за регистрацией (разъяснение Минюста в Гиде госуслуг). Если квартиру продали по таким документам, сверяйтесь по оригиналу договора: бумажной записи справка из ГРВП может и не показать.
Ошибку видно из самого НУР: по каждому объекту в нем должны быть указаны адрес, площадь, ставка и предоставленные льготы (абз. 2 пп. 266.7.2 НКУ). Нашли адрес проданной квартиры или площадь, которой у вас нет, — это основание для сверки.
Сколько вы должны на самом деле, если квартиру продали в середине года
Налоговый период — календарный год, но при смене собственника его делят по месяцам. Прежний собственник платит с 1 января до начала того месяца, в котором прекратилось его право, а новый — с месяца, в котором право приобрел (пп. 266.8.1 НКУ). Значит, месяц продажи оплачивает покупатель. Право покупателя возникает в день государственной регистрации (ч. 4 ст. 334 ГК), и тогда же прекращается право продавца. У нотариуса регистрацию обычно проводят в тот же день, что и удостоверение договора.
Условный пример для Киева. Квартира 85 м², продажа зарегистрирована 10 апреля 2025 года. Киевсовет установил для жилья физлиц максимальную ставку 1,5 % минимальной зарплаты за 1 м² (решение № 242/5629 в редакции от 30.01.2025 № 24/10491), то есть 120 грн за 2025 год. Льгота для квартир — 60 м² (пп. 266.4.1 НКУ), поэтому облагаются 25 м², а годовой налог составляет 25 × 120 = 3 000 грн. Продавец должен уплатить только за январь–март: 3 000 × 3/12 = 750 грн. Если в НУР стоит 3 000 грн, начисление завышено на 2 250 грн.
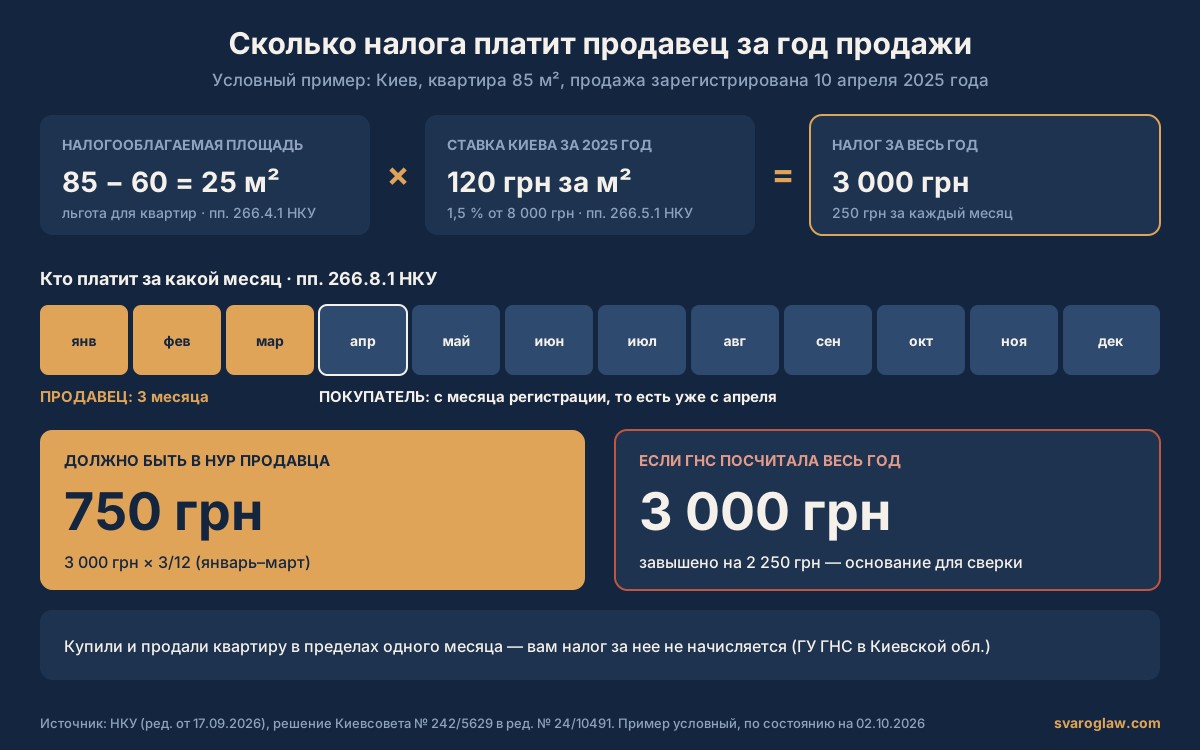
Если квартиру купили и продали в пределах одного месяца, вам налог за нее не начисляется (разъяснение ГУ ГНС в Киевской области от 01.04.2025).
Предельная ставка каждый год другая, потому что привязана к минимальной зарплате на 1 января отчетного года (пп. 266.5.1 НКУ). Когда ГНС доначисляет налог за прошлые годы, проверьте, не превышает ли ставка в НУР максимум соответствующего года:
| Налоговый год | Минимальная зарплата на 1 января | Предельная ставка за 1 м² | НУР направляют до |
|---|---|---|---|
| 2023 | 6 700 грн | 100,50 грн | 1 июля 2024 |
| 2024 | 7 100 грн | 106,50 грн | 1 июля 2025 |
| 2025 | 8 000 грн | 120,00 грн | 1 июля 2026 |
| 2026 | 8 647 грн | 129,71 грн | 1 июля 2027 |
Сверка с ГНС: как отменить НУР без жалобы и суда
Сверку предусматривает пп. 266.7.3 НКУ: собственник письменно обращается в ГНС и сверяет перечень объектов, доли, площадь, право на льготу, ставку и начисленную сумму. Налоговый адрес — это место вашей регистрации, поэтому обращаться нужно туда, даже если квартира в другом городе (консультация ЗІР ГНС — базы налоговых знаний, id 34953).
Здесь вполне можно справиться самостоятельно. Если продажа зарегистрирована и ГРВП показывает нового собственника, сверка — это одно письмо в налоговую с двумя приложениями. Юрист нужен, когда ГНС отказывает, ошибка кроется в самом реестре или наследство обременено долгами.
- Найдите НУР и расчет. В «Электронном кабинете»: «ЕК для громадян» → «Загальна інформація про платника» → «Повідомлення про обов’язок сплатити суму грошового зобов’язання (ППР)». Сверьте адрес, площадь и ставку каждого объекта.
- Закажите справку из ГРВП. В электронной форме она стоит 40 грн, в бумажной — 80 грн (ст. 34 Закона № 1952-IV, прожиточный минимум 3 328 грн). Как получить ее за час, мы рассказывали в материале о выписке из Реестра недвижимости через «Дію».
- Составьте заявление и приложите документы. ГНС опубликовала образец заявления на сверку по налогу на недвижимость: в нем указывают РНУКПН, вид налога, основание сверки (например, договор купли-продажи с его датой) и способ получения ответа. Приложите заверенные копии договора купли-продажи, дарения или мены, справку из ГРВП, свидетельства о смерти и о праве на наследство или выписку из Реестра имущества — в зависимости от ситуации.
- Подайте заявление по налоговому адресу. Через «Электронный кабинет» (раздел «Листування з ДПС», с КЭП или «Дія.Підпис»), в центре обслуживания плательщиков или по почте.
- Дождитесь нового НУР. НКУ срока сверки не устанавливает, но ГНС в сообщении от 15.04.2026 пишет, что пересчитывает налог в течение 10 рабочих дней после обработки заявления.
Сверка не останавливает сроки. Пока ГНС рассматривает заявление, продолжают истекать и 60 дней на уплату (пп. 266.10.1 НКУ), и срок на жалобу. Если с момента вручения НУР прошло несколько дней, а ответа на сверку нет, подавайте жалобу параллельно: из бесплатных путей остановить уплату может только она (п. 56.15 НКУ). Иск в суд тоже делает сумму несогласованной (абз. 4 п. 56.18 НКУ), но за него придется уплатить судебный сбор.
Три ситуации, когда квартиры уже нет
Для каждой ситуации есть свой документ и своя норма, их и указывайте в заявлении на сверку.
Продали, подарили или обменяли
до месяца регистрацииНалог начисляют до начала месяца, в котором зарегистрирован переход права (пп. 266.8.1 НКУ), а новому собственнику ГНС направляет НУР после того, как получит информацию о переходе (пп. 266.8.2 НКУ). Если сведения о продаже в ГНС еще не поступили, это исправляет сверка: расхождение, подтвержденное оригиналом договора, налоговая должна учесть и пересчитать налог (пп. 266.7.3 НКУ). Для сверки достаточно договора и справки из ГРВП, где собственником значится покупатель.
Если в ГРВП собственником до сих пор значитесь вы, саму запись ГНС не исправит: техническую ошибку в реестре исправляет государственный регистратор (разъяснение ГУ ГНС в Херсонской области, АР Крым и г. Севастополе от 30.07.2026). Поэтому надежнее сначала исправить реестр, а уже потом подавать заявление на сверку.
Квартира уничтожена в результате войны
освобождение с 2021 годаВо время военного положения и до 31 декабря года, в котором его прекратят, налог за уничтоженное жилье физлиц не начисляется (пп. 69.22 подразд. 10 разд. XX НКУ). Освобождение действует за 2021 год и последующие годы, но только если данные об уничтожении внесены в Реестр имущества; год уничтожения закон не ограничивает. ГНС получает данные из Реестра сама, ежеквартально. Путь к записи такой: информационное сообщение через «Дію», ЦПАУ или нотариуса (бесплатно) → обследование комиссией территориальной общины → акт, который комиссия сама вносит в Реестр.
Налог за такие квартиры, уплаченный по НУР, которые ГНС составила в 2022–2023 годах, деньгами не возвращают: его засчитывают только в будущие платежи по этому же налогу. После уничтожения зарегистрируйте и прекращение права собственности: административного сбора за это нет (п. 6-1 ч. 9 ст. 34 Закона № 1952-IV). Поврежденное жилье без записи в Реестре выводит из-под налога только решение местного совета о непригодности для проживания (пп. «ґ» пп. 266.2.2 НКУ), справки ОСМД для этого недостаточно.
Квартира принадлежала умершему родственнику
с месяца смертиСмерть прекращает налоговую обязанность (пп. 37.3.2 НКУ). Согласно позиции ГНС, налог на недвижимость умершему не начисляют с начала месяца смерти, а наследники платят с месяца, в котором возникло их право собственности (ЗІР ГНС id 40273); по мнению ГНС, это месяц государственной регистрации права (разъяснение ГУ ГНС в Днепропетровской области от 26.04.2021). Долги самого наследодателя уплачивают только те наследники, которые приняли наследство, и только в пределах его стоимости и пропорционально своей доле (п. 99.1 НКУ). Пока идет срок принятия наследства, пеня на эти долги не начисляется.
ГНС не может просто «переписать» налоговое дело умершего на наследников: требования к ним она предъявляет как кредитор наследодателя в порядке ст. 1281 ГК (постановление ВС от 19.03.2026 по делу № 600/5174/23-а). Если долгов больше, чем имущества, посоветуйтесь с адвокатом по наследственным делам еще до того, как принимать наследство.
Если ГНС не пересчитала: жалоба и суд
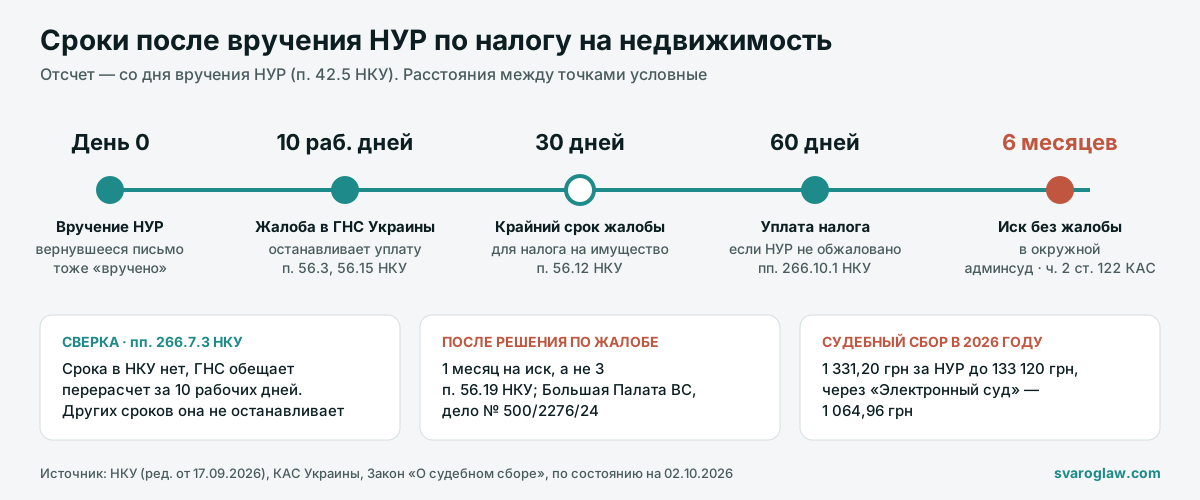
Когда ГНС отказывает в сверке или игнорирует документы, следующий шаг — досудебное обжалование самого НУР в ГНС Украины, а при необходимости обжалование НУР в суде. Срок на жалобу отсчитывается от вручения НУР, а не от ответа на сверку. Если отказ пришел поздно, остаются жалоба с ходатайством о восстановлении срока (абз. 3 п. 56.3 НКУ) или иск в пределах 6 месяцев.
| Путь | Срок | Стоимость | Что дает |
|---|---|---|---|
| Заявление на сверку (пп. 266.7.3 НКУ) | Не установлен | 0 грн | Новое НУР, старое отозвано. Уплату не останавливает |
| Жалоба в ГНС Украины (ст. 56 НКУ) | 10 рабочих дней (п. 56.3). Для налога на имущество — до 30 календарных дней (п. 56.12) | 0 грн | Решение за 20 дней, максимум 60. Молчание ГНС означает, что жалоба удовлетворена (п. 56.9) |
| Иск без жалобы | 6 месяцев (ч. 2 ст. 122 КАС) | 1 331,20 грн, через «Электронный суд» 1 064,96 грн | Сумма остается несогласованной до вступления решения в законную силу (п. 56.18 НКУ) |
| Иск после жалобы | 1 месяц со дня, следующего за получением решения ГНС Украины (п. 56.19, пп. 56.17.3 НКУ) | Как для иска без жалобы | Сумма остается несогласованной до вступления решения в законную силу. Действует именно месяц, а не 3 месяца из ч. 4 ст. 122 КАС (Большая Палата ВС, дело № 500/2276/24) |
У срока на жалобу есть тонкость. НУР по налогу на недвижимость ГНС выносит не за нарушение, поэтому для него действует специальный срок 30 календарных дней (п. 56.12 НКУ, п. 2 разд. III Порядка, утвержденного приказом Минфина № 916). Но п. 56.15 НКУ привязывает остановку уплаты к 10 рабочим дням, так что безопаснее уложиться в них: сумма останется несогласованной, налоговые требования направлять не будут, а штраф 5–10 % (п. 124.1 НКУ) не начисляется, потому что он касается только согласованного обязательства. Пропустили срок по уважительной причине — в течение шести месяцев можно подать жалобу с ходатайством о восстановлении (абз. 3 п. 56.3 НКУ).
Минимальный судебный сбор 1 331,20 грн действует для любого НУР до 133 120 грн. Поэтому в типичном деле о квартире суд часто обходится дороже самого налога: если иск удовлетворят, сбор возместят за счет бюджетных ассигнований ГНС (ч. 1 ст. 139 КАС), но сначала его нужно уплатить. Сверка с жалобой в ГНС почти всегда выгоднее немедленного иска.
Постановление ВС от 22.10.2025 по делу № 560/21804/23
Собственница подала заявление на сверку 6 ноября 2023 года. ГНС отказала, сославшись только на данные реестра. Верховный Суд назвал ошибочной позицию, будто налог рассчитывают исключительно по реестру, и оставил в силе решение первой инстанции, которым НУР отменено в части. Судебный сбор ВС взыскал за счет бюджетных ассигнований ГУ ГНС. Суд опирался на свой вывод по делу № 440/9997/22 (постановление от 27.02.2024): если данные расходятся, документы на право собственности весят больше, чем запись в реестре.
Что это значит для вас: храните копию заявления на сверку с отметкой или квитанцией о доставке. Когда ГНС игнорирует поданные документы, именно эта копия становится главным аргументом в жалобе и в суде. Оба дела касались нежилых объектов, но пп. 266.7.3 НКУ точно так же действует и для квартир.
Что еще спрашивают про НУР по налогу на недвижимость
НУР пришло в августе, уже после 1 июля. Его можно не платить?
Нет. Верховный Суд считает, что НУР не становится незаконным только потому, что его отправили после 1 июля (постановление от 23.01.2025 по делу № 160/568/24). 60 дней на уплату отсчитываются со дня вручения. Освобождение от ответственности за несвоевременную уплату (пп. 266.10.2 НКУ) зависит от даты отправки, а не получения: оно действует, если ГНС отправила НУР позже 1 июля. Дату видно на почтовом штемпеле, в трекинге Укрпочты или в «Электронном кабинете». Если НУР отправили до 1 июля, а письмо просто долго шло, на это освобождение не рассчитывайте.
Считается ли врученным НУР, которое лежит в «Электронном кабинете» или вернулось почтой?
НУР в «Электронном кабинете» считается врученным, только если вы подавали заявление о желании получать документы через кабинет (п. 42.4 НКУ). Иначе его направляют заказным письмом с уведомлением о вручении или вручают лично (п. 42.5 НКУ). Письмо, вернувшееся «за истечением срока хранения», считается врученным в день отметки почты: плательщик сам отвечает за получение почты по налоговому адресу (постановление ВС от 06.11.2025 по делу № 420/20746/24). От даты вручения отсчитываются и 60 дней на уплату, и срок на жалобу, так что НУР могло уже «вручиться» без вашего ведома.
Квартира в оккупированном городе. Начисляют ли за нее налог?
За жилье на временно оккупированных территориях и территориях активных боевых действий, внесенных в Перечень Минразвития, налог с 2023 года не начисляется за период с месяца начала оккупации или боевых действий до месяца их завершения (пп. 69.22 подразд. 10 разд. XX НКУ). С 1 января 2025 года ГНС еще и не учитывает такие объекты в базе налогообложения (абзац добавлен Законом № 4698-IX от 03.12.2025). Льготу 60 м² вычитают из суммарной площади квартир, поэтому на практике квартира в оккупированном городе перестает «забирать» часть льготы у другой вашей квартиры. Территории «возможных боевых действий» освобождения не дают.
За сколько прошлых лет ГНС может доначислить налог?
В пределах срока давности 1 095 дней по п. 102.1 НКУ (пп. 266.10.3 НКУ), который отсчитывают от предельного срока уплаты, а не от конца года. ГНС считает, что он продлевается на периоды карантина и военного положения (ГУ ГНС в Киевской области, 17.07.2025), поэтому НУР могут прийти и за периоды давностью более трех лет. Верховный Суд признал законными НУР за 2019–2021 годы, сформированные одним пакетом в сентябре 2022 года (дело № 420/20746/24). Так что сверяйте не только последний год, но и все годы, за которые на проданную квартиру могли прийти НУР.
Нормы и источники
- Налоговый кодекс Украины: п. 266.1–266.10 ст. 266, ст. 37, 42, 56, 99, 102, 124, пп. 69.22 подразд. 10 разд. XX — zakon.rada.gov.ua
- Порядок оформления и подачи жалоб налогоплательщиками, утвержденный приказом Минфина от 21.10.2015 № 916 — zakon.rada.gov.ua
- Кодекс административного судопроизводства, ст. 122, 139 — zakon.rada.gov.ua; Гражданский кодекс, ст. 334, 1281 — zakon.rada.gov.ua
- Закон «О государственной регистрации вещных прав на недвижимое имущество и их обременений» № 1952-IV, ст. 3, 34 — zakon.rada.gov.ua; Закон «О судебном сборе» № 3674-VI, ст. 4 — zakon.rada.gov.ua
- Решение Киевсовета от 23.06.2011 № 242/5629 в редакции от 30.01.2025 № 24/10491 (ставки налога на недвижимость) — kmr.ligazakon.net
- Постановления ВС: Большая Палата ВС № 500/2276/24 (ЕГРСР), № 560/21804/23 (ЕГРСР), № 440/9997/22 (ЕГРСР), № 420/20746/24 (ЕГРСР), № 160/568/24 (ЕГРСР), № 600/5174/23-а (ЕГРСР)
- ЗІР ГНС: консультации id 40273 (налог после смерти собственника) и id 34953 (сверка по налоговому адресу)
- Статистика ГНС: поступления в Киеве за январь–август 2026 года, поступления от физических лиц в Киеве (19.06.2026), итоги 2025 года
Когда сверка не помогла, а срок истекает
Если ГНС отказала в сверке, проигнорировала документы или до конца 10 рабочих дней осталось совсем мало, напишите нам. Мы проверим НУР и данные реестров, подготовим жалобу в ГНС Украины и, если понадобится, иск. Такие дела ведет наш адвокат по налоговым спорам.