

Олександр Сич
08.08.2026
Члены семьи первой и второй степеней родства (дети, родители, муж или жена, родные братья и сёстры, бабушка, дед, внуки) платят 0%. Другие наследники-резиденты — 5% НДФЛ плюс 5% военного сбора, вместе 10%. Если наследник или наследодатель является нерезидентом, ставка НДФЛ составляет 18%, а с военным сбором — 23%. Основание: статья 174 Налогового кодекса.
«Сколько я заплачу государству за наследство?» — этот вопрос возникает ещё до визита к нотариусу. Ответ держится на двух обстоятельствах: кем вы приходитесь умершему и являются ли обе стороны налоговыми резидентами Украины. Способ наследования не влияет ни на что: по завещанию и по закону действуют одинаковые ставки статьи 174 НКУ.
Ниже — таблица ставок, разграничение степеней родства по пп. 14.1.263 НКУ, три исключения с нулевой ставкой, сроки декларации и уплаты и размер штрафов за просрочку. Если спор о самом наследстве ещё впереди, начните с сервисной страницы адвоката по наследственным делам.
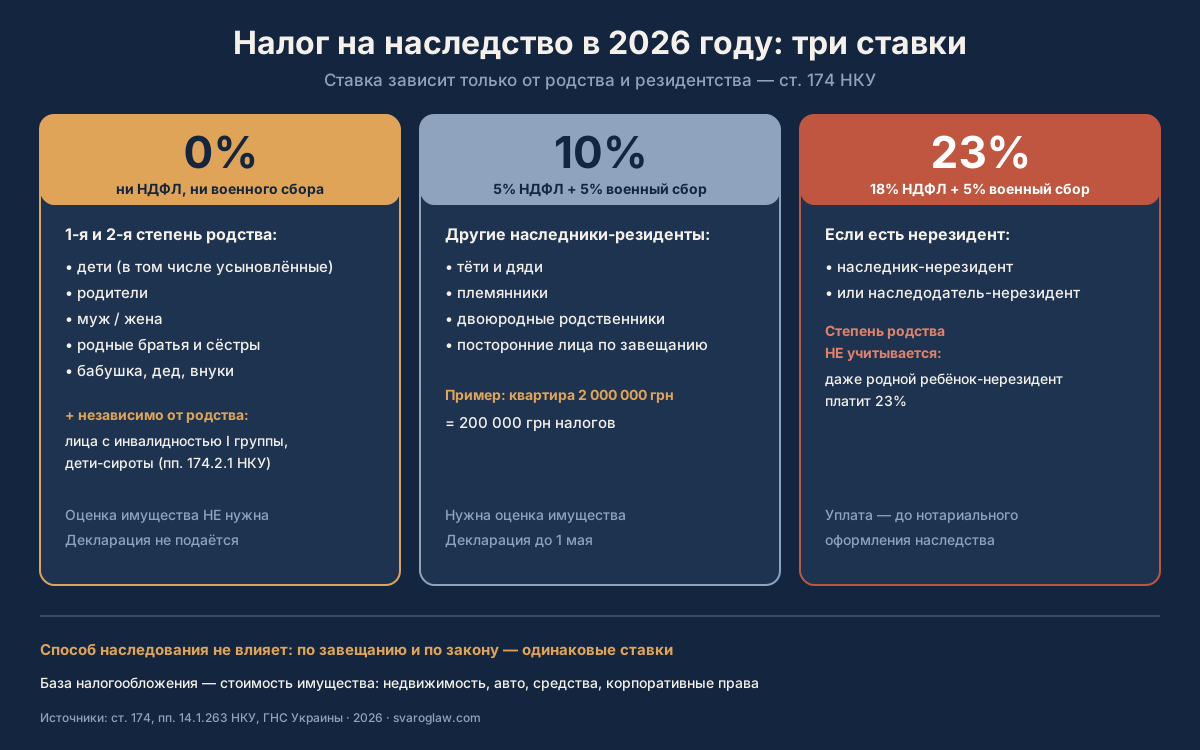
Таблица ставок налога на наследство в 2026 году
| Кто наследник | НДФЛ | Военный сбор | Вместе |
|---|---|---|---|
| Члены семьи 1-й и 2-й степеней родства: дети (в том числе усыновлённые), родители, муж/жена, родные братья и сёстры, бабушка, дед, внуки | 0% | 0% | 0% |
| Другие наследники-резиденты: тёти, дяди, племянники, двоюродные родственники, посторонние лица по завещанию | 5% | 5% | 10% |
| Наследник-нерезидент или наследство от наследодателя-нерезидента (степень родства не учитывается) | 18% | 5% | 23% |
Степени родства определяет пп. 14.1.263 НКУ, и его формулировка уже, чем бытовое представление о «близких родственниках». К первой степени относятся родители, муж или жена и дети, в том числе усыновлённые. Ко второй — родные братья и сёстры, бабушка и дед со стороны матери и со стороны отца, внуки. Все остальные, какими бы родными они ни были в жизни, попадают под пп. 174.2.2 НКУ со ставкой 5%, а она отсылает к пункту 167.2 НКУ. Ставка 18% для нерезидентов происходит от пункта 167.1 НКУ через пп. 174.2.3.
Военный сбор в 5% начисляется на доходы, определённые статьёй 163 НКУ (пп. 1.3 п. 16-1 подраздела 10 раздела XX). Ноль для близких родственников даёт отдельная норма — пп. 1.7 того же пункта освобождает от сбора доходы, облагаемые по нулевой ставке НДФЛ. Поэтому «0%» в первой строке таблицы означает полное отсутствие обоих платежей, а не только НДФЛ.
База налогообложения — стоимость унаследованного имущества: недвижимости, транспорта, средств на счетах и в электронных кошельках, корпоративных прав, ценных бумаг. Пример: племянник-резидент унаследовал квартиру оценочной стоимостью 2 000 000 грн, к уплате 100 000 грн НДФЛ и 100 000 грн военного сбора, вместе 200 000 грн. Родная дочь за ту же квартиру не платит ничего.
Нулевая ставка независимо от родства: три исключения
Подпункт 174.2.1 НКУ устанавливает ещё три случая нулевой ставки, в которых степень родства роли не играет:
- наследник является лицом с инвалидностью I группы, ребёнком-сиротой или ребёнком, лишённым родительской опеки, — в отношении недвижимости, движимого имущества и наличных либо средств на счетах;
- наследником является ребёнок с инвалидностью — в отношении недвижимости и движимого имущества (средства и наличные сюда уже не входят, и это та деталь, на которой чаще всего ошибаются);
- в наследство переходят денежные сбережения, помещённые до 2 января 1992 года в учреждения Сберегательного банка СССР и государственного страхования СССР, — они наследуются по нулевой ставке любым наследником.
О первых двух исключениях часто не вспоминают ни родственники, ни сами наследники, и люди платят 10% там, где закон освобождает от налога полностью.
Когда нужна оценка имущества, а когда нет
Ответ прямо записан в пункте 174.8 НКУ: если объект наследства облагается по нулевой ставке, его рыночная стоимость в целях налогообложения не определяется. Наследникам первой и второй степеней родства оценка для налога не нужна, и требование нотариуса заказать её «на всякий случай» оснований не имеет. Для ставок 5% и 18% объектом налогообложения является оценочная или рыночная стоимость, определённая по пункту 172.3 НКУ, то есть нужен отчёт субъекта оценочной деятельности, зарегистрированный в Единой базе отчётов об оценке. Стоимость легковых автомобилей, мотоциклов и мопедов считают отдельно — по правилу абзаца третьего пункта 173.1 НКУ, через среднерыночную стоимость.
Сроки: когда подавать декларацию и платить

- 6 месяцев со дня смерти — подать нотариусу заявление о принятии наследства (ст. 1270 ГК). К налогам этот срок отношения не имеет, зато его пропуск стоит дороже любого налога.
- До выдачи свидетельства — определить свою ставку по таблице выше и, если она 5% или 18%, заказать оценку имущества.
- До нотариального оформления — уплатить налог, если вы нерезидент: пункт 174.4 НКУ запрещает нотариусу выдавать такому наследнику свидетельство без документа об уплате. Резидент тоже может уплатить на этом этапе, и тогда декларация из-за наследства не понадобится.
- До 1 мая следующего года — подать годовую декларацию об имущественном состоянии и доходах, если налог не был уплачен до оформления (пп. 49.18.4 НКУ). Получили наследство в 2026 году — декларация до 1 мая 2027-го.
- До 1 августа следующего года — уплатить обязательство, указанное в декларации (п. 179.7 НКУ), и зарегистрировать право собственности на недвижимость в Государственном реестре вещных прав.
По пункту 174.3 НКУ декларацию из-за одного лишь наследства не подают три категории: нерезиденты, уплатившие налог до нотариального оформления, наследники с нулевой ставкой и резиденты, которые тоже уплатили налог до оформления. Остальным декларация обязательна, даже если сумма невелика.
Сколько ещё стоит оформление, кроме налога
- государственная пошлина за выдачу свидетельства о праве на наследство — 2 необлагаемых минимума, то есть 34 грн (п. 3 ст. 3 Декрета «О государственной пошлине» № 7-93); несовершеннолетние от пошлины освобождены;
- частный нотариус взимает вместо пошлины договорный тариф, который по статье 31 Закона «О нотариате» не может быть ниже размера пошлины, плюс отдельную плату за услуги правового и технического характера — именно эта часть и формирует основной счёт;
- оценка имущества — лишь для ставок 5% и 18%;
- административный сбор за государственную регистрацию права собственности на недвижимость;
- выписки из реестров, дубликаты документов, нотариально заверенные переводы, если документы иностранные.
Что будет, если не уплатить или не задекларировать
Нотариусы передают данные о выданных свидетельствах в налоговую в обязательном порядке: государственный нотариус ежемесячно, частный ежеквартально с разбивкой по месяцам (п. 174.4 НКУ). В налоговом расчёте отдельно указывается сумма дохода наследника, подпадающая под ставку 5%. Поэтому «незамеченных» наследств практически не бывает, а последствия такие:
- штраф 340 грн за неподачу или несвоевременную подачу декларации, а за повторное в течение года нарушение — 1 020 грн (п. 120.1 НКУ);
- штраф 10% суммы обязательства, доначисленного налоговой, и 25%, если деяние признают умышленным (пп. 123.1, 123.2 НКУ);
- штраф за несвоевременную уплату уже согласованной суммы: 5% при задержке до 30 календарных дней включительно и 10% при большей задержке (п. 124.1 НКУ);
- пеня по статье 129 НКУ за каждый день просрочки.
Если налоговое уведомление-решение уже пришло, порядок действий и сроки обжалования описаны на странице обжалования налоговых уведомлений-решений.
Налог при продаже унаследованной квартиры
Второй налог возникает тогда, когда наследник решает продать полученное жильё. Общее правило пункта 172.1 НКУ освобождает от НДФЛ доход от первой за год продажи квартиры, дома или земельного участка, если имущество находилось в собственности более трёх лет. Для наследства это условие снято прямо в тексте нормы: требование о трёх годах не распространяется на имущество, полученное в наследство. Следовательно, унаследованную квартиру можно продать хоть в следующем месяце после регистрации права собственности, и первая продажа за год налогом не облагается. Второй объект недвижимости в течение того же года уже облагается по ставке 5% плюс военный сбор (п. 172.2 НКУ).
Типичные ошибки наследников
- Путать степени родства. Племянники, тёти и дяди ко второй степени не относятся и платят 10%, тогда как внук — относится и не платит ничего.
- Не проверить резидентство. Даже родная дочь, ставшая налоговым нерезидентом Украины, попадает под 23%; и наоборот, наследство от дяди-нерезидента облагается по 23% у резидента.
- Заказывать оценку при нулевой ставке вопреки прямому запрету пункта 174.8 НКУ определять рыночную стоимость в таких случаях.
- Пропустить шестимесячный срок принятия наследства, рассчитывая, что «война всё остановила»: как разобрано в статье об оформлении наследства из-за границы, Верховный Суд подтвердил, что срок действует и во время военного положения.
- Забыть о декларации при ставке 5% или 18%, когда налог не уплачивался до нотариального оформления: к самому налогу добавятся штраф за неподачу и пеня.
Когда адвокат не нужен
Если вы ребёнок, отец или вдова наследодателя, живёте в Украине, наследники между собой не спорят и документы в порядке — с налогами делать ничего не надо: ставка нулевая, оценка не нужна, декларация из-за наследства не подаётся. Юрист нужен тогда, когда есть сомнения относительно резидентства, когда наследуется бизнес, корпоративные права или имущество за границей, когда нотариус требует оценку при нулевой ставке, или когда параллельно идёт спор о самом наследстве.
Вопросы и ответы
Сколько стоит налог на наследство для детей и жены?
Ноль. Члены семьи первой и второй степеней родства освобождены и от НДФЛ, и от военного сбора (пп. 174.2.1 НКУ, пп. 1.7 п. 16-1 подраздела 10 раздела XX НКУ). Платить придётся лишь за нотариальное оформление.
Кто входит во вторую степень родства?
Родные братья и сёстры, бабушка и дед со стороны матери и со стороны отца, внуки (пп. 14.1.263 НКУ). К первой степени относятся родители, муж или жена и дети, в том числе усыновлённые.
Сколько заплатит племянник за унаследованную квартиру?
10% от оценочной стоимости: 5% НДФЛ и 5% военного сбора. За квартиру стоимостью 1 500 000 грн это 150 000 грн. Оценка имущества для такой ставки обязательна.
Я живу за границей и, вероятно, уже нерезидент. Какая ставка?
Если вы утратили статус налогового резидента Украины, ставка составляет 18% НДФЛ плюс 5% военного сбора, даже для родного ребёнка наследодателя. Резидентство определяется по критериям пп. 14.1.213 НКУ: место жительства, центр жизненных интересов, 183 дня пребывания, гражданство. Статус иногда удаётся подтвердить в пользу Украины и сохранить нулевую ставку.
Наследство от дяди из-за границы — сколько налога?
23%, то есть 18% НДФЛ и 5% военного сбора, потому что наследодатель является нерезидентом. Степень родства в этом случае не учитывается вообще (пп. 174.2.3 НКУ).
Одинаковы ли налоги по завещанию и по закону?
Да. Статья 174 НКУ привязывает ставку к родству и резидентству, а основание наследования на расчёт не влияет.
Надо ли платить налог за унаследованный депозит или наличные?
Правила те же: 0% для первой и второй степеней родства, 10% для других резидентов, 23% при участии нерезидента. Базой является сумма средств на счёте, электронном кошельке или в наличных (пп. «ґ» п. 174.1 НКУ).
Когда подавать декларацию и платить?
Декларация — до 1 мая года, следующего за годом получения наследства (пп. 49.18.4 НКУ), уплата — до 1 августа (п. 179.7 НКУ). Если налог уплачен до нотариального оформления, декларацию из-за наследства подавать не нужно.
Можно ли продать унаследованную квартиру сразу, не дожидаясь трёх лет?
Да. Условие о трёх годах владения не распространяется на имущество, полученное в наследство (п. 172.1 НКУ), поэтому первая за календарный год продажа унаследованного жилья НДФЛ не облагается.
Можно ли законно уменьшить налог на наследство?
Рабочих механизмов три: подтвердить налоговое резидентство Украины, применить льготы пп. 174.2.1 НКУ (инвалидность I группы, статус ребёнка-сироты) и проверить корректность оценки, по которой считают базу. «Переоформить наследство как дарение» после смерти уже невозможно, а при жизни дарение облагается по тем же правилам статьи 174 НКУ.
Источники
- Налоговый кодекс Украины: ст. 174, пп. 14.1.263, 14.1.213, п. 167.1, 167.2, 172.1, 172.2, 179.7, пп. 49.18.4, ст. 120, 123, 124, 129 — zakon.rada.gov.ua/laws/show/2755-17
- Налоговый кодекс Украины, п. 16-1 подраздела 10 раздела XX (военный сбор, ставка 5% и освобождение по пп. 1.7) — zakon.rada.gov.ua/laws/show/2755-17
- Гражданский кодекс Украины, ст. 1270, 1296, 1297 — zakon.rada.gov.ua/laws/show/435-15
- Декрет Кабинета Министров Украины «О государственной пошлине» № 7-93, п. 3 ст. 3 — zakon.rada.gov.ua/laws/show/7-93
- ГНС Украины, разъяснения по налогообложению наследства и военного сбора — tax.gov.ua
Сопровождение наследственного дела с компанией «Сварог»
Расскажите, кем вы приходитесь наследодателю и что входит в наследство, — мы посчитаем точную сумму налога, проверим, не переплачиваете ли вы из-за резидентства или лишней оценки, и сопроводим оформление у нотариуса от заявления до регистрации права собственности. Смежные услуги: адвокат по наследственным делам, адвокат по налоговым спорам, признание права собственности, полный прайс.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00