Олександр Сич
2 жовтня 2026
Скасувати ППР з податку на нерухомість за квартиру, якої у вас уже немає, можна без суду: подайте до податкової за своєю податковою адресою заяву на звірку з договором продажу, свідоцтвом про смерть власника чи витягом з Реєстру пошкодженого та знищеного майна. Якщо документи підтверджують розбіжність, ДПС має перерахувати податок і надіслати нове податкове повідомлення-рішення, а старе вважатиметься відкликаним (пп. 266.7.3 ПКУ). Якщо строк уже спливає, паралельно подайте скаргу до ДПС України протягом 10 робочих днів: звірка сама по собі строків не зупиняє.
Квартиру продали навесні 2025 року, а влітку 2026-го в Електронному кабінеті з’являється ППР з її адресою і сумою за весь рік. Такі листи приходять хвилею, бо ППР з податку на нерухомість ДПС надсилає до 1 липня року, що настає за звітним. Хвилю видно й у платежах: з 788,4 млн грн, які фізособи в Києві сплатили за вісім місяців 2026 року, 466,6 млн (59 %) надійшли в липні й серпні (дані ГУ ДПС у м. Києві). По всій країні за 2025 рік цей податок сплатили майже 1,1 млн платників, разом 12,7 млрд грн (ДПС, 12.01.2026).
Чому ДПС нараховує податок на нерухомість за квартиру, якої у вас немає
Податок на нерухоме майно для фізосіб ніхто не декларує: суму рахує сама ДПС за даними Державного реєстру речових прав на нерухоме майно (ДРРП) та/або за оригіналами документів власника (пп. 266.3.2 ПКУ). Платником є власник (пп. 266.1.1 ПКУ), тож поки в базі ДПС власником значитеся ви, податок нараховуватимуть автоматично. Розбіжності можуть виникати з кількох причин:
- Дані про продаж доходять із запізненням. Органи реєстрації передають ДПС відомості раз на квартал, протягом 15 днів після його закінчення (пп. 266.7.4 ПКУ, Порядок, затверджений постановою КМУ № 476).
- Порахували весь рік замість кількох місяців. Продавець платить лише до початку місяця, в якому припинилося його право (пп. 266.8.1 ПКУ), а в ППР іноді стоїть повна річна сума.
- Власник помер, а спадщину ще не оформлено. Податок на ім’я померлого або на спадкоємців за місяці до оформлення спадщини суперечить позиції самої ДПС.
- Квартиру знищено війною, але запису в Реєстрі майна немає. Звільнення діє, тільки якщо дані про знищення внесено до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією РФ (далі — Реєстр майна; пп. 69.22 підрозд. 10 розд. XX ПКУ).
- Право оформлювали в БТІ до 2013 року. Так, зокрема, реєстрували свідоцтва про право власності, видані після приватизації квартир. Такі права дійсні без перереєстрації (ч. 3 ст. 3 Закону № 1952-IV), а паперові записи БТІ потрапляють до ДРРП лише тоді, коли власник сам звертається по реєстрацію (роз’яснення Мін’юсту в Гіді держпослуг). Якщо квартиру продали за такими документами, звіряйтеся за оригіналом договору: паперового запису довідка з ДРРП може й не показати.
Помилку видно з самого ППР: щодо кожного об’єкта в ньому мають бути адреса, площа, ставка і надані пільги (абз. 2 пп. 266.7.2 ПКУ). Знайшли адресу проданої квартири або площу, якої у вас немає, — це підстава для звірки.
Скільки ви винні насправді, якщо квартиру продали посеред року
Податковий період — календарний рік, але коли змінюється власник, його ділять за місяцями. Колишній власник платить з 1 січня до початку того місяця, в якому припинилося його право, а новий — з місяця, в якому право набув (пп. 266.8.1 ПКУ). Отже, місяць продажу оплачує покупець. Право покупця виникає в день державної реєстрації (ч. 4 ст. 334 ЦК), і тоді ж припиняється право продавця. У нотаріуса реєстрацію зазвичай проводять того ж дня, що й посвідчення договору.
Умовний приклад для Києва. Квартира 85 м², продаж зареєстровано 10 квітня 2025 року. Київрада встановила для житла фізосіб максимальну ставку 1,5 % мінімальної зарплати за 1 м² (рішення № 242/5629 у редакції від 30.01.2025 № 24/10491), тобто 120 грн за 2025 рік. Пільга для квартир — 60 м² (пп. 266.4.1 ПКУ), тож оподатковуються 25 м², а річний податок становить 25 × 120 = 3 000 грн. Продавцеві належить сплатити лише за січень–березень: 3 000 × 3/12 = 750 грн. Якщо в ППР стоїть 3 000 грн, нарахування завищене на 2 250 грн.
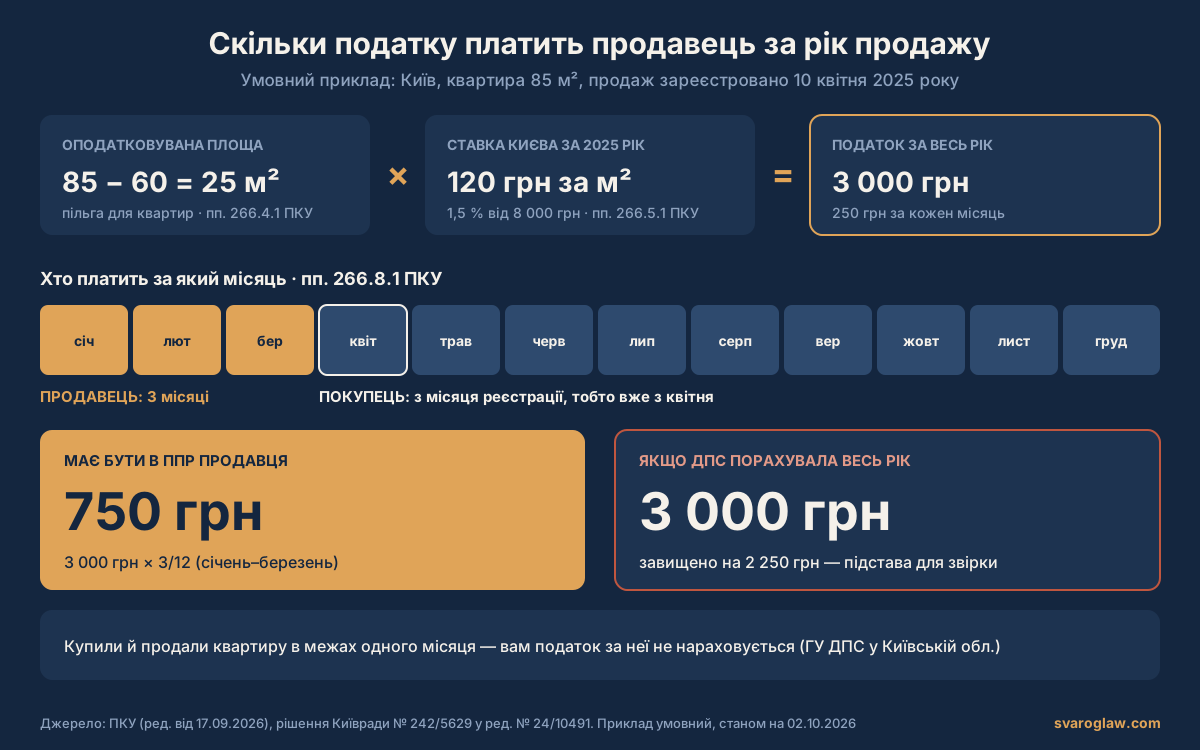
Якщо квартиру купили й продали в межах одного місяця, вам податок за неї не нараховується (роз’яснення ГУ ДПС у Київській області від 01.04.2025).
Гранична ставка щороку інша, бо прив’язана до мінімальної зарплати на 1 січня звітного року (пп. 266.5.1 ПКУ). Коли ДПС донараховує податок за минулі роки, перевірте, чи ставка в ППР не перевищує максимуму відповідного року:
| Податковий рік | Мінімальна зарплата на 1 січня | Гранична ставка за 1 м² | ППР надсилають до |
|---|---|---|---|
| 2023 | 6 700 грн | 100,50 грн | 1 липня 2024 |
| 2024 | 7 100 грн | 106,50 грн | 1 липня 2025 |
| 2025 | 8 000 грн | 120,00 грн | 1 липня 2026 |
| 2026 | 8 647 грн | 129,71 грн | 1 липня 2027 |
Звірка з ДПС: як скасувати ППР без скарги і суду
Звірку передбачає пп. 266.7.3 ПКУ: власник письмово звертається до ДПС і звіряє перелік об’єктів, частки, площу, право на пільгу, ставку й нараховану суму. Податкова адреса — це місце вашої реєстрації, тож звертатися треба туди, навіть якщо квартира в іншому місті (консультація ЗІР ДПС id 34953).
Тут цілком можна впоратися самостійно. Якщо продаж зареєстровано і ДРРП показує нового власника, звірка — це один лист до податкової з двома додатками. Юрист потрібен, коли ДПС відмовляє, помилка сидить у самому реєстрі або спадщина обтяжена боргами.
- Знайдіть ППР і розрахунок. В Електронному кабінеті: «ЕК для громадян» → «Загальна інформація про платника» → «Повідомлення про обов’язок сплатити суму грошового зобов’язання (ППР)». Звірте адресу, площу і ставку кожного об’єкта.
- Замовте довідку з ДРРП. В електронній формі вона коштує 40 грн, у паперовій — 80 грн (ст. 34 Закону № 1952-IV, прожитковий мінімум 3 328 грн). Як отримати її за годину, ми описували в матеріалі про витяг з Реєстру нерухомості через «Дію».
- Складіть заяву і додайте документи. ДПС оприлюднила зразок заяви на звірку з податку на нерухомість: у ній зазначають РНОКПП, вид податку, підставу звірки (наприклад, договір купівлі-продажу з його датою) і спосіб отримання відповіді. Додайте засвідчені копії договору купівлі-продажу, дарування чи міни, довідку з ДРРП, свідоцтва про смерть і про спадщину або витяг з Реєстру майна — залежно від ситуації.
- Подайте заяву за податковою адресою. Через Електронний кабінет (розділ «Листування з ДПС», з КЕП або Дія.Підписом), у центрі обслуговування платників або поштою.
- Дочекайтеся нового ППР. ПКУ строку звірки не встановлює, але ДПС у повідомленні від 15.04.2026 пише, що перераховує податок протягом 10 робочих днів після опрацювання заяви.
Звірка не зупиняє строків. Поки ДПС розглядає заяву, далі спливають і 60 днів на сплату (пп. 266.10.1 ПКУ), і строк на скаргу. Якщо від вручення ППР минуло кілька днів, а відповіді на звірку немає, подавайте скаргу паралельно: з безкоштовних шляхів зупинити сплату може лише вона (п. 56.15 ПКУ). Позов до суду теж робить суму неузгодженою (абз. 4 п. 56.18 ПКУ), але за нього доведеться сплатити судовий збір.
Три ситуації, коли квартири вже немає
Для кожної ситуації є свій документ і своя норма, їх і зазначайте в заяві на звірку.
Продали, подарували або обміняли
до місяця реєстраціїПодаток нараховують до початку місяця, в якому зареєстровано перехід права (пп. 266.8.1 ПКУ), а новому власникові ДПС надсилає ППР після того, як отримає інформацію про перехід (пп. 266.8.2 ПКУ). Якщо відомості про продаж до ДПС ще не надійшли, це виправляє звірка: розбіжність, підтверджену оригіналом договору, податкова має врахувати й перерахувати податок (пп. 266.7.3 ПКУ). Для звірки достатньо договору й довідки з ДРРП, де власником значиться покупець.
Коли в ДРРП власником досі значитеся ви, сам запис ДПС не виправить: технічну помилку в реєстрі виправляє державний реєстратор (роз’яснення ГУ ДПС у Херсонській області, АР Крим та м. Севастополі від 30.07.2026). Тож надійніше спершу виправити реєстр, а вже потім подавати заяву на звірку.
Квартиру знищено внаслідок війни
звільнення з 2021 рокуПід час воєнного стану і до 31 грудня року, в якому його припинять, податок за знищене житло фізосіб не нараховується (пп. 69.22 підрозд. 10 розд. XX ПКУ). Звільнення діє за 2021 рік і наступні роки, але тільки якщо дані про знищення внесено до Реєстру майна; рік знищення закон не обмежує. ДПС отримує дані з Реєстру сама, щокварталу. Шлях до запису такий: інформаційне повідомлення через «Дію», ЦНАП або нотаріуса (безоплатно) → обстеження комісією громади → акт, який комісія сама вносить до Реєстру.
Податок за такі квартири, сплачений за ППР, які ДПС склала у 2022–2023 роках, грошима не повертають: його зараховують лише в майбутні платежі з цього ж податку. Після знищення зареєструйте й припинення права власності: адміністративного збору за це немає (п. 6-1 ч. 9 ст. 34 Закону № 1952-IV). Пошкоджене житло без запису в Реєстрі виводить з-під податку лише рішення ради про непридатність для проживання (пп. «ґ» пп. 266.2.2 ПКУ), довідки ОСББ для цього замало.
Квартира належала померлому родичу
з місяця смертіСмерть припиняє податковий обов’язок (пп. 37.3.2 ПКУ). За позицією ДПС, податок на нерухомість померлому не нараховують з початку місяця смерті, а спадкоємці платять з місяця, в якому виникло їхнє право власності (ЗІР ДПС id 40273); за ДПС це місяць державної реєстрації права (роз’яснення ГУ ДПС у Дніпропетровській області від 26.04.2021). Борги самого спадкодавця сплачують лише ті спадкоємці, які прийняли спадщину, і тільки в межах її вартості та пропорційно своїй частці (п. 99.1 ПКУ). Поки спливає строк прийняття спадщини, пеня на ці борги не нараховується.
ДПС не може просто «переписати» податкову справу померлого на спадкоємців: вимоги до них вона висуває як кредитор спадкодавця в порядку ст. 1281 ЦК (постанова ВС від 19.03.2026 у справі № 600/5174/23-а). Якщо боргів більше, ніж майна, порадьтеся з адвокатом зі спадкових справ ще до того, як приймати спадщину.
Якщо ДПС не перерахувала: скарга і суд
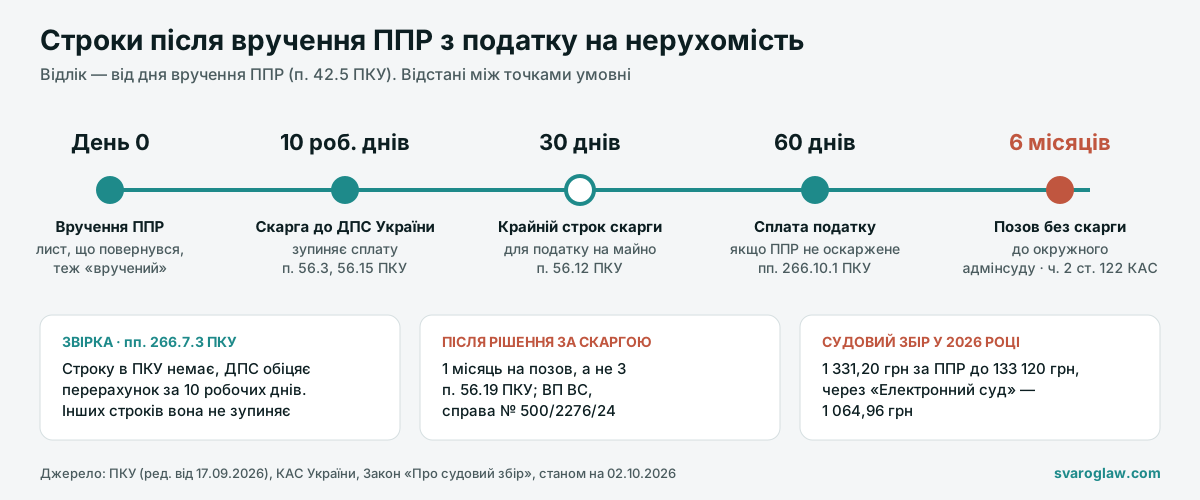
Коли ДПС відмовляє у звірці або ігнорує документи, наступний крок — досудове оскарження самого ППР до ДПС України, а за потреби оскарження ППР у суді. Строк на скаргу рахується від вручення ППР, а не від відповіді на звірку. Якщо відмова прийшла пізно, лишаються скарга з клопотанням про поновлення строку (абз. 3 п. 56.3 ПКУ) або позов у межах 6 місяців.
| Шлях | Строк | Вартість | Що дає |
|---|---|---|---|
| Заява на звірку (пп. 266.7.3 ПКУ) | Не встановлений | 0 грн | Нове ППР, старе відкликане. Сплату не зупиняє |
| Скарга до ДПС України (ст. 56 ПКУ) | 10 робочих днів (п. 56.3). Для податку на майно — до 30 календарних днів (п. 56.12) | 0 грн | Рішення за 20 днів, максимум 60. Мовчання ДПС означає, що скаргу задоволено (п. 56.9) |
| Позов без скарги | 6 місяців (ч. 2 ст. 122 КАС) | 1 331,20 грн, через «Електронний суд» 1 064,96 грн | Сума неузгоджена до набрання рішенням законної сили (п. 56.18 ПКУ) |
| Позов після скарги | 1 місяць від дня, наступного за отриманням рішення ДПС України (п. 56.19, пп. 56.17.3 ПКУ) | Як для позову без скарги | Сума неузгоджена до набрання рішенням законної сили. Діє саме місяць, а не 3 місяці з ч. 4 ст. 122 КАС (ВП ВС, справа № 500/2276/24) |
Строк на скаргу має тонкість. ППР з податку на нерухомість ДПС виносить не за порушення, тому для нього діє спеціальний строк 30 календарних днів (п. 56.12 ПКУ, п. 2 розд. III Порядку, затвердженого наказом Мінфіну № 916). Але п. 56.15 ПКУ прив’язує зупинення сплати до 10 робочих днів, тож безпечніше вкластися в них: сума залишиться неузгодженою, податкові вимоги не надсилатимуть, а штраф 5–10 % (п. 124.1 ПКУ) не нараховується, бо він стосується лише узгодженого зобов’язання. Пропустили строк з поважної причини — протягом шести місяців можна подати скаргу з клопотанням про поновлення (абз. 3 п. 56.3 ПКУ).
Мінімальний судовий збір 1 331,20 грн діє для будь-якого ППР до 133 120 грн. Тож у типовій справі про квартиру суд часто коштує більше за сам податок: якщо позов задовольнять, збір відшкодують з бюджетних асигнувань ДПС (ч. 1 ст. 139 КАС), але спершу його треба сплатити. Звірка зі скаргою до ДПС майже завжди вигідніші за негайний позов.
Постанова ВС від 22.10.2025 у справі № 560/21804/23
Власниця подала заяву на звірку 6 листопада 2023 року. ДПС відмовила, пославшись лише на дані реєстру. Верховний Суд назвав помилковою позицію, ніби податок рахують виключно за реєстром, і залишив у силі рішення першої інстанції, яким ППР скасовано в частині. Судовий збір ВС стягнув з бюджетних асигнувань ГУ ДПС. Суд спирався на свій висновок у справі № 440/9997/22 (постанова від 27.02.2024): якщо дані розходяться, документи на право власності важать більше, ніж запис у реєстрі.
Що це означає для вас: зберігайте копію заяви на звірку з відміткою чи квитанцією про доставку. Коли ДПС ігнорує подані документи, саме ця копія стає головним аргументом у скарзі й у суді. Обидві справи стосувалися нежитлових об’єктів, але пп. 266.7.3 ПКУ так само діє і для квартир.
Що ще питають про ППР з податку на нерухомість
ППР прийшло в серпні, вже після 1 липня. Його можна не платити?
Ні. Верховний Суд вважає, що ППР не стає незаконним лише через те, що його надіслали після 1 липня (постанова від 23.01.2025 у справі № 160/568/24). 60 днів на сплату рахуються від дня вручення. Звільнення від відповідальності за несвоєчасну сплату (пп. 266.10.2 ПКУ) залежить від дати відправлення, а не отримання: воно діє, якщо ДПС надіслала ППР пізніше 1 липня. Дату видно на поштовому штемпелі, у трекінгу Укрпошти чи в Електронному кабінеті. Якщо ППР відправили до 1 липня, а лист просто довго йшов, на це звільнення не розраховуйте.
Чи вважається врученим ППР, яке лежить в Електронному кабінеті або повернулося на пошту?
ППР в Електронному кабінеті вважається врученим, лише якщо ви подавали заяву про бажання отримувати документи через кабінет (п. 42.4 ПКУ). Інакше його надсилають рекомендованим листом з повідомленням про вручення або вручають особисто (п. 42.5 ПКУ). Лист, що повернувся «за закінченням терміну зберігання», вважається врученим у день відмітки пошти: платник сам відповідає за отримання пошти за податковою адресою (постанова ВС від 06.11.2025 у справі № 420/20746/24). Від дати вручення рахуються і 60 днів на сплату, і строк на скаргу, тож ППР могло вже «вручитися» без вашого відома.
Квартира в окупованому місті. Чи нараховують за неї податок?
За житло на тимчасово окупованих територіях і територіях активних бойових дій, внесених до Переліку Мінрозвитку, податок з 2023 року не нараховується за період з місяця початку окупації чи бойових дій до місяця їх завершення (пп. 69.22 підрозд. 10 розд. XX ПКУ). З 1 січня 2025 року ДПС ще й не враховує такі об’єкти в базі оподаткування (абзац додано Законом № 4698-IX від 03.12.2025). Пільгу 60 м² віднімають від сумарної площі квартир, тож на практиці квартира в окупованому місті перестає «забирати» частину пільги в іншої вашої квартири. Території «можливих бойових дій» звільнення не дають.
За скільки минулих років ДПС може донарахувати податок?
У межах строку давності 1 095 днів за п. 102.1 ПКУ (пп. 266.10.3 ПКУ), який рахують від граничного строку сплати, а не від кінця року. ДПС вважає, що він продовжується на періоди карантину й воєнного стану (ГУ ДПС у Київській області, 17.07.2025), тож ППР можуть прийти й за роки, старші за три. Верховний Суд визнав законними ППР за 2019–2021 роки, сформовані одним пакетом у вересні 2022 року (справа № 420/20746/24). Тож звіряйте не тільки останній рік, а всі роки, за які на продану квартиру могли прийти ППР.
Норми і джерела
- Податковий кодекс України: п. 266.1–266.10 ст. 266, ст. 37, 42, 56, 99, 102, 124, пп. 69.22 підрозд. 10 розд. XX — zakon.rada.gov.ua
- Порядок оформлення і подання скарг платниками податків, затверджений наказом Мінфіну від 21.10.2015 № 916 — zakon.rada.gov.ua
- Кодекс адміністративного судочинства, ст. 122, 139 — zakon.rada.gov.ua; Цивільний кодекс, ст. 334, 1281 — zakon.rada.gov.ua
- Закон «Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень» № 1952-IV, ст. 3, 34 — zakon.rada.gov.ua; Закон «Про судовий збір» № 3674-VI, ст. 4 — zakon.rada.gov.ua
- Рішення Київради від 23.06.2011 № 242/5629 у редакції від 30.01.2025 № 24/10491 (ставки податку на нерухомість) — kmr.ligazakon.net
- Постанови ВС: ВП ВС № 500/2276/24 (ЄДРСР), № 560/21804/23 (ЄДРСР), № 440/9997/22 (ЄДРСР), № 420/20746/24 (ЄДРСР), № 160/568/24 (ЄДРСР), № 600/5174/23-а (ЄДРСР)
- ЗІР ДПС: консультації id 40273 (податок після смерті власника) і id 34953 (звірка за податковою адресою)
- Статистика ДПС: надходження в Києві за січень–серпень 2026 року, надходження від фізичних осіб у Києві (19.06.2026), підсумки 2025 року
Коли звірка не допомогла, а строк спливає
Якщо ДПС відмовила у звірці, проігнорувала документи або до кінця 10 робочих днів лишилося зовсім мало, напишіть нам. Ми перевіримо ППР і дані реєстрів, підготуємо скаргу до ДПС України і, якщо знадобиться, позов. Такі справи веде наш адвокат з податкових спорів.