Олександр Сич
4 жовтня 2026
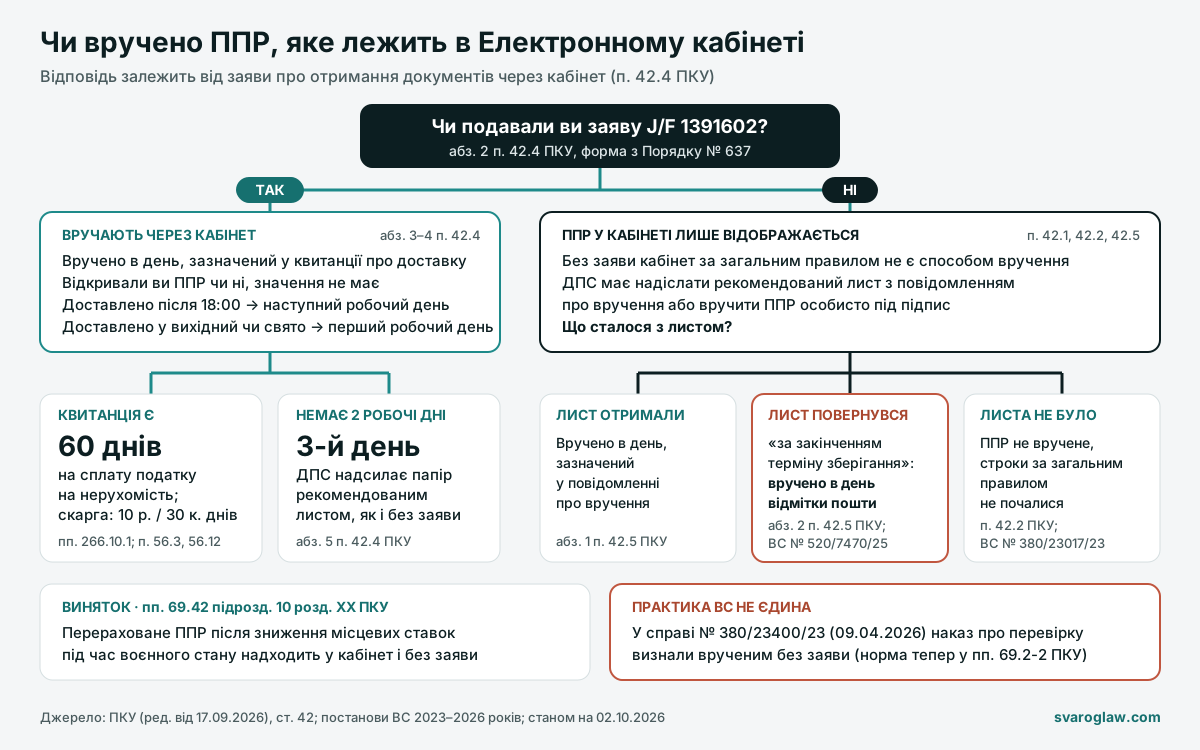
Ні, якщо ви не подавали до податкової заяву про бажання отримувати документи через Електронний кабінет: тоді ППР в Електронному кабінеті за загальним правилом лише відображається, а ДПС мала вручити його рекомендованим листом з повідомленням про вручення або особисто (п. 42.5 ПКУ). Якщо ж заяву колись подали, ППР вважається врученим у день, зазначений у квитанції про доставку, навіть якщо ви жодного разу його не відкрили (абз. 3–4 п. 42.4 ПКУ). Від дати вручення відлічують 60 днів на сплату податку на нерухомість і строк на скаргу, тож спершу з’ясуйте цю дату, а вже потім вирішуйте, платити чи оскаржувати.
Звична логіка «не відкривав, отже не вручили» правильна лише наполовину. За законом документи податкової мають відображатися в кабінеті (п. 42.1 ПКУ), тому ППР там має бути видно й тим, хто заяви не подавав, але для них це за загальним правилом ще не вручення. Таких, найімовірніше, більшість: у 2025 році сервісами Електронного кабінету скористалися понад 3,1 млн платників, а заяв про отримання документів через кабінет на 1 грудня 2025 року було 429 122 (ГУ ДПС у Чернігівській області, 18.12.2025). Ці цифри рахували за різною базою, але розрив більш ніж усемеро.
ППР в Електронному кабінеті: подавали ви заяву чи ні
ППР вручене, щойно стало доступним у кабінеті, а дату визначає автоматична квитанція про доставку (абз. 3–4 п. 42.4 ПКУ). Чи відкривали ви документ, значення не має. Одночасно ДПС має надіслати на ваш e-mail лист із видом документа, датою і часом надсилання (абз. 2 п. 42.4).
ППР у кабінеті лише відображається. Вручити його можна рекомендованим листом з повідомленням про вручення на податкову адресу або особисто під підпис (п. 42.2, абз. 1 п. 42.5 ПКУ), а поки цього не зроблено, строки на сплату й скаргу за загальним правилом не починаються. ДПС і сама визнає в роз’ясненні від 29.07.2026, що вручити документ через кабінет можна тільки після заяви.
Для місцевих податків є виняток, і стосується він рішень, ухвалених під час воєнного стану або до 31 грудня року, в якому його скасують. Якщо місцева рада чи військова адміністрація такими рішеннями зменшила ставки (у тому числі через пільги), перераховане ППР надходить у кабінет і без заяви, з датою вручення за квитанцією (пп. 69.42 підрозд. 10 розд. XX ПКУ, Закон № 4536-IX від 16.07.2025).
Як дізнатися, чи вам уже вручили ППР
- З’ясуйте, чи подавали заяву. Це форма J/F 1391602, і після її подання ДПС надсилає квитанції № 1 і № 2 (ГУ ДПС у Київській області, 19.08.2025). Квитанцій немає, а подання ви не пам’ятаєте — запитайте податкову за місцем обліку.
- Знайдіть дату доставки. Кабінет фіксує дату й час кожного документа кваліфікованою електронною позначкою часу і дає змогу вивантажити ці дані як квитанцію (абз. 9 п. 42-1.1 ПКУ). Журнал подій ви маєте право переглядати (п. 20 розд. II Порядку № 637). У спорі вимагайте від ДПС саме квитанцію: для ППР форми «Ф», зокрема з податку на нерухомість, її додають до корінця (розд. III Порядку № 1204).
- Перевірте годину й день. Доставлене після 18:00 вважається врученим наступного робочого дня, а доставлене у вихідний або святковий — у перший робочий день після нього (абз. 4 п. 42.4 ПКУ).
- Перегляньте e-mail, вказаний у заяві. Лист про документ обов’язковий, і в суді податкова має довести, що надіслала його (постанова ВС у справі № 280/923/23, ч. 2 ст. 77 КАС).
- Немає квитанції 2 робочі дні? Тоді на 3-й робочий день ДПС зобов’язана надіслати паперовий примірник рекомендованим листом з повідомленням про вручення або вручити його особисто (абз. 5 п. 42.4 ПКУ), і дату вручення визначає вже пошта.
- Заяви не було — шукайте лист. Дату пошта ставить у повідомленні про вручення. Якщо лист не віддали адресату, ППР вважається врученим у день, який пошта вказала поруч із причиною невручення (абз. 2 п. 42.5 ПКУ).
Умовний приклад: заяву ви подавали, і квитанція показує доставку ППР у п’ятницю о 19:10. Вручення переноситься на понеділок, якщо він робочий. Строк на скаргу (10 робочих днів після дня отримання, абз. 1 п. 56.3 ПКУ) починається з вівторка, навіть якщо в кабінет ви не заходили.
Пошта теж «вручає» без вас. Якщо лист надіслали на вашу податкову адресу з реєстру, а він пролежав у відділенні й повернувся «за закінченням терміну зберігання», ППР вважається врученим у день відмітки пошти (абз. 2 п. 42.5 ПКУ). Так ВС вирішив, наприклад, у справах № 420/20746/24 (06.11.2025, податок на нерухоме майно) і № 520/7470/25 (13.11.2025). У другій справі ППР вважалося врученим ще в серпні 2024 року, ФОП звернувся до суду лише в березні 2025-го, і позов залишили без розгляду. На доводи про перебої з поштою під час війни суд відповів, що позивач «має право подати заяву про бажання отримувати документи через електронний кабінет».
Які строки відлічують від дати вручення
| Дія | Строк | Норма |
|---|---|---|
| Сплата податку на нерухоме майно фізособою | 60 днів з дня вручення | пп. «а» пп. 266.10.1 ПКУ |
| Сплата за ППР на підставах пп. 54.3.1–54.3.6 ПКУ (переважно після перевірок) | 10 робочих днів після дня отримання | абз. 1 п. 57.3 ПКУ |
| Скарга до ДПС України | 10 робочих днів після дня отримання | абз. 1 п. 56.3 ПКУ |
| Скарга на ППР, винесене не через порушення (зокрема з податку на майно) | 30 календарних днів | п. 56.12 ПКУ |
| Позов до суду | 6 місяців без скарги або 1 місяць після закінчення оскарження | ч. 2 ст. 122 КАС, п. 56.19 ПКУ, ВП ВС № 500/2276/24 |
Навіть з податком на нерухомість безпечніше вкластися в 10 робочих днів: саме з цим строком п. 56.15 ПКУ пов’язує зупинення сплати на час оскарження. Скарга до ДПС України безкоштовна, тож досудове врегулювання податкових суперечок зазвичай вигідніше за негайний позов. Якщо ж строки минули, а ДПС посилається на кабінет без вашої заяви, спір про вручення стає головною частиною оскарження податкових повідомлень-рішень у суді.
Якщо ДПС виконала все потрібне для вручення, не важить, чи бачили ви ППР. За словами ВС, факт узгодженості зобов’язання «пов’язаний не з фізичним отриманням особою податкових повідомлень-рішень, а з вчиненням податковим органом всіх необхідних дій для вручення таких рішень» (справа № 420/35624/23, 29.04.2025). ППР з податку на нерухомість ДПС має надіслати до 1 липня року, що настає за звітним (пп. 266.7.2 ПКУ), інакше вас звільняють від відповідальності за несвоєчасну сплату, хоча податок лишається (пп. 266.10.2, 266.10.3 ПКУ). А якщо ППР прийшло за квартиру, яку ви вже продали, спершу звірте нарахування: як це зробити без суду, ми пояснили в статті про ППР за квартиру, якої вже немає.
Що вирішує Верховний Суд
Показова справа — № 380/23017/23. ТОВ «Шольц Утилізатор АГ» заяви не подавало, а наказ і повідомлення про перевірку податкова надіслала лише в кабінет. Суд першої інстанції визнав, що скриншот із внутрішньої системи ДПС не доводить доставки, і скасував ППР за результатами перевірки. Апеляційний суд став на бік ДПС, але ВС скасував його постанову й залишив у силі рішення на користь платника:
«За відсутності такої заяви контролюючий орган повинен надсилати відповідні документи платнику податків в порядку, встановленому пунктом 42.5 статті 42 ПК України» (постанова ВС від 20.02.2025, справа № 380/23017/23).
Йшлося про наказ, а не про ППР, але ст. 42 ПКУ встановлює ті самі правила вручення для всіх документів податкової. Тому ми вважаємо, що висновок стосується й ППР, а довести вручення в суді має ДПС (ч. 2 ст. 77 КАС).
Цієї лінії ВС дотримується з 2023 року:
- № 380/7418/22 (06.07.2023) — джерело формули, яку суд повторює досі: «передумовою використання контролюючим органом способу листування … є подання платником податків відповідної заяви».
- № 280/923/23 (09.05.2024) — доказом доставки є «лише квитанція про доставку у текстовому форматі», а фото екрана не доводять отримання.
- № 380/11112/23 (23.10.2024) — у спорі з ФОП скриншоти з порожніми графами «отримано» і «квитанція» не довели отримання.
- № 520/18946/23 (05.05.2025) — без заяви ДПС не мала підстав надсилати ФОП документи в кабінет, але листи, що повернулися з пошти, суд визнав врученими.
- № 160/14765/24 (23.12.2025) — справу ПАТ «Дніпровський металургійний комбінат» повернули на новий розгляд; одна з причин — суди не з’ясували, чи була заява.
- № 620/8115/25 (18.08.2026) — роздруківки про надсилання в кабінет без квитанції не доводять дати вручення.
Є й протилежна лінія: колегія ВС 9 квітня 2026 року у справі ТОВ «Лемберг Парк» (№ 380/23400/23) визнала врученим наказ про перевірку, надісланий у кабінет без заяви. Суд послався на правило воєнного часу (тоді п. 69.2, тепер пп. 69.2-2 підрозд. 10 розд. XX ПКУ) і на те, що платник ігнорував свої обов’язки. Підпункт стосується перевірок, але його останнє речення загальне: документ, надісланий до електронного кабінету, «вважається врученим платнику податків», і про заяву там не йдеться.
Станом на 2 жовтня 2026 року ми не знайшли постанови судової палати чи Великої Палати, яка зняла б цю розбіжність. Не знайшли ми й постанови щодо фізособи без статусу ФОП, якій ППР з податку на майно лише поклали в кабінет. Для бізнесу ризик більший, бо від вручення наказу залежить законність усієї перевірки. Про строки після неї ми писали в огляді юридичного супроводу податкових спорів.
Як подати заяву на електронне листування і як від неї відмовитися
У кабінет входять з КЕП, через id.gov.ua (MobileID, BankID), з Дія.Підписом або хмарним КЕП. Далі:
- Через налаштування: «Налаштування» → «Бажання листування з КО» → «Бажаю отримувати документи» → e-mail → підпис (ГУ ДПС в Івано-Франківській області, 12.02.2026).
- Через звітність: «Введення звітності» → «Створити» → «F(J) 13 Запити» → форма J/F 1391602 → e-mail → підпис КЕП.
- Відмова: форма J/F 1391702, не частіше ніж раз на рік. Листування через кабінет припиняється з дати квитанції про доставку цієї заяви (абз. 7 п. 42.4 ПКУ, п. 21 розд. II Порядку № 637).
Тим, хто живе за кордоном або має перебої з поштою, заява може допомогти уникнути історії зі справи № 520/7470/25: ППР прийде в кабінет, а повідомлення про нього — на e-mail. Але якщо ви заходите в кабінет раз на кілька місяців, з нею 10 робочих днів на скаргу можуть спливти раніше, ніж ви побачите ППР. Ми радимо подавати заяву, лише якщо вказаний e-mail ви справді читаєте, а кабінет перевіряєте хоча б щотижня.
Подати заяву чи відмовитися від неї можна самостійно. А якщо ДПС уже відлічує строки від ППР, якого ви не бачили, або посилається на кабінет без вашої заяви, покажіть квитанції й поштові відмітки нашому адвокату з податкових спорів. Він перевірить дати і скаже, чи можна оскаржити ППР попри пропущений строк.
На що спирається відповідь
- Податковий кодекс України: ст. 42, п. 42-1.1, ст. 56, 57, пп. 266.7.2, п. 266.10, пп. 69.2-2 і 69.42 підрозд. 10 розд. XX (редакція від 17.09.2026) — zakon.rada.gov.ua; Кодекс адміністративного судочинства, ст. 77, 122 — zakon.rada.gov.ua
- Порядок функціонування Електронного кабінету, наказ Мінфіну від 14.07.2017 № 637 — zakon.rada.gov.ua; Порядок надіслання контролюючими органами податкових повідомлень-рішень, наказ Мінфіну від 28.12.2015 № 1204 — zakon.rada.gov.ua
- Постанови ВС: № 380/23017/23 (ЄДРСР), № 380/7418/22 (ЄДРСР), № 280/923/23 (ЄДРСР), № 380/11112/23 (ЄДРСР), № 520/18946/23 (ЄДРСР), № 160/14765/24 (ЄДРСР), № 620/8115/25 (ЄДРСР), № 380/23400/23 (ЄДРСР), № 520/7470/25 (ЄДРСР), № 420/20746/24 (ЄДРСР), № 420/35624/23 (ЄДРСР), № 320/40600/23 (ЄДРСР), ВП ВС № 500/2276/24 (ЄДРСР)
Паперовий примірник за 3 робочі дні та інші запитання
ППР вручили через кабінет. Чи можна отримати паперовий примірник?
Так, ДПС зобов’язана видати його протягом 3 робочих днів на вашу вимогу (абз. 3 п. 42.5 ПКУ). Але строки відлічують від дати в квитанції, тож подавайте скаргу, не чекаючи паперу.
Я ФОП і звітую електронно. Хіба це не згода на листування через кабінет?
Сама по собі — ні: електронна звітність чи ідентифікація в кабінеті лише дає змогу листуватися з ДПС електронно (абз. 1 п. 42.4 ПКУ), а вручення через кабінет за загальним правилом починається з окремої заяви. Винятків кілька. Рішення за скаргою на відмову в реєстрації податкової накладної чи розрахунку коригування надсилають лише електронно, і воля платника тут «не має юридичного значення» (пп. 56.23.5 ПКУ, справа № 320/40600/23). Перераховане після зменшення ставок ППР з місцевих податків надходить у кабінет і без заяви (пп. 69.42 підрозд. 10 розд. XX ПКУ). А наказ про перевірку, надісланий лише в кабінет, колегія ВС у справі № 380/23400/23 визнала врученим без заяви, спираючись на правило воєнного часу (тепер — пп. 69.2-2 підрозд. 10 розд. XX ПКУ). Тож якщо у вас перевірка, не покладайтеся на те, що заяви не було.
Я дізнався про ППР із запізненням. Строк на скаргу можна поновити?
Протягом 6 місяців після спливу строку можна подати скаргу з клопотанням про поновлення і доказами поважних причин (абз. 3 п. 56.3 ПКУ). Сильніший аргумент — що ППР взагалі не вручили належно: тоді строк за загальним правилом ще не почався. А от перебої з поштою під час війни у справі № 520/7470/25 не визнали поважною причиною пропуску строку звернення до суду. Позов про скасування ППР подають до окружного адміністративного суду, і в таких адміністративних справах першим питанням стає саме дата вручення.