
Максимальна денна процентна ставка за споживчим кредитом не може перевищувати 1 % і враховує проценти, комісії та всі інші обов’язкові платежі (частина 5 статті 8 Закону «Про споживче кредитування»). Пеня обмежена подвійною обліковою ставкою НБУ і 15 % суми простроченого платежу. Сукупна неустойка не може бути більшою за половину одержаного кредиту, а якщо кредит менший за мінімальну зарплату — за подвійну суму одержаного.
Ліміт 1 % на день запрацював у повному обсязі з 21 серпня 2024 року. Закон № 3498-IX від 22 листопада 2023 року набрав чинності 24 грудня 2023-го і знижував стелю поетапно: перші 120 днів діяв рівень 2,5 % на день, наступні 120 днів — 1,5 %, і лише після цього 1 %. Норма тепер живе в частині 5 статті 8 Закону «Про споживче кредитування», а рахується денна ставка з урахуванням усіх платежів за договором, тому «безпроцентний кредит із сервісною комісією» від ліміту не рятує.
Національний банк перевіряє дотримання предметно. У грудні 2025 року регулятор оштрафував ТОВ «ФК «Є ГРОШІ» більш ніж на 2,8 млн грн за перевищення максимальної денної ставки та приховані платежі, а в іншій справі застосував штраф 765 000 грн до ТОВ «Смартівей Юкрейн» за ту саму підставу. Для позичальника це означає просту річ: вимогу МФО можна й треба перерахувати. Персональний розбір — на сервісній сторінці адвоката по кредитах та мікрозаймах.

Чотири ліміти, які захищають позичальника
| Ліміт | Розмір | Підстава |
|---|---|---|
| Максимальна денна процентна ставка | 1 % на день від суми кредиту, з урахуванням процентів, комісій та всіх інших платежів | ч. 5 ст. 8 у редакції Закону № 3498-IX |
| Пеня за прострочення | не більше подвійної облікової ставки НБУ за період нарахування і водночас не більше 15 % суми простроченого платежу | ч. 2 ст. 21 |
| Сукупна неустойка та інші платежі за порушення | не більше половини суми, одержаної споживачем за договором | ч. 2 ст. 21 |
| Те саме для дрібних кредитів | якщо загальний розмір кредиту не перевищує однієї мінімальної зарплати (8 647 грн у 2026 році) — не більше подвійної суми, одержаної споживачем | ч. 3 ст. 21 |
До цього додається пряма заборона: застосовувати штраф і пеню за одне й те саме порушення не можна (частина 4 статті 21). Тобто «штраф за факт прострочення плюс пеня за кожен день прострочення» — це подвійна відповідальність, яку МФО закладають у договори за інерцією.
Облікова ставка НБУ з 31 липня 2026 року становить 15,5 %, отже подвійна — 31 % річних. Ця межа працює паралельно з 15-відсотковою: застосовується та з двох, яка дає меншу суму.
Скільки законно можна нарахувати: рахунок на прикладі
Візьмемо кредит 8 000 грн на 30 днів. Проценти разом з усіма комісіями обмежені 1 % на день, тобто 2 400 грн за строк договору. Оскільки 8 000 грн менші за мінімальну зарплату, стеля для неустойки тут вища — подвійна сума одержаного, 16 000 грн, і дійти до неї можна лише за дуже тривалого прострочення, бо кожен окремий день пені ще й упирається в 15 % простроченого платежу та подвійну облікову ставку.
Для кредиту 12 000 грн картина інша: він перевищує мінімальну зарплату, тому сукупна неустойка не може бути більшою за 6 000 грн. Дрібний позичальник тут захищений слабше за того, хто взяв більше, і це часто дивує людей. Тим важливіше перевіряти кожну складову вимоги окремо, а не сперечатися про підсумкову цифру.
Чи стосуються нові ліміти старого боргу
Обмеження денної ставки не переписує заднім числом увесь період користування кредитом. Розділ II Прикінцевих положень Закону № 3498-IX поширює його на договори, укладені до набрання чинності, лише якщо строк дії таких договорів продовжили після 24 грудня 2023 року. Для мікрозаймів це не така рідкість, як здається: пролонгація оформлюється парою кліків, і кожне таке продовження втягує договір під новий ліміт.
Старі періоди перевіряють за нормами, чинними тоді, і там теж є що знайти. Ліміти пені та сукупної неустойки зі статті 21 діють із 2017 року. Платежі, не зазначені в договорі та не враховані в розрахунку загальної вартості кредиту, стягненню не підлягають. Окремо працює пункт 6 розділу IV Прикінцевих положень, доповнений Законом № 533-IX від 17 березня 2020 року: за прострочення, що припало на карантинний період, споживач звільняється від відповідальності перед кредитодавцем, тобто від неустойки. Норма стосується лише договорів, укладених після 10 червня 2017 року, тому дату підписання варто перевірити першою.
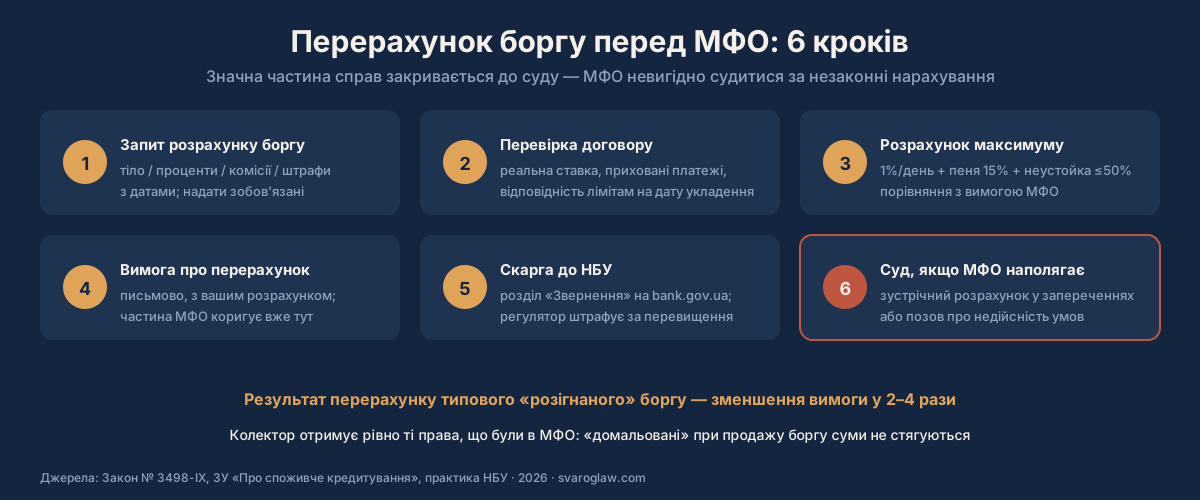
Як перерахувати свій борг: покроково
- Запросіть у МФО детальний розрахунок заборгованості з розбивкою: тіло, проценти, комісії, штрафи, пеня, з датами нарахувань. Кредитор зобов’язаний його надати, а відмова стає окремою підставою для скарги до НБУ.
- Перевірте договір: реальну річну ставку, перелік усіх платежів, чи вкладалася денна ставка в ліміт на дату укладення, чи не було пролонгації після 24 грудня 2023 року.
- Порахуйте законний максимум за чотирма лімітами окремо і складіть таблицю з трьома колонками: нараховано, дозволено, різниця.
- Надішліть письмову вимогу про перерахунок із вашим розрахунком, рекомендованим листом з описом вкладення. Частина компаній коригує суму вже на цьому етапі.
- Подайте скаргу до НБУ через розділ звернень на сайті регулятора. Штрафи за перевищення ставки та приховані платежі реальні, і сам факт скарги змінює тон переговорів.
- Готуйте судову позицію, якщо МФО наполягає: зустрічний розрахунок у відзиві на її позов або власний позов про визнання умов договору недійсними та зобов’язання зробити перерахунок.
Обов’язкова реструктуризація: кому вона справді належить
Про «обов’язкову реструктуризацію за законом» пишуть часто й неточно. Механізм існує, але він вузький. Пункт 7-1 розділу IV Прикінцевих положень Закону «Про споживче кредитування», доповнений Законом № 3156-IX від 10 червня 2023 року, зобов’язує кредитора реструктуризувати борг лише за одночасного збігу умов: договір укладено до 24 лютого 2022 року, кредит не забезпечений заставою чи іпотекою, станом на 23 лютого 2022 року прострочення не було, позичальник зареєстрований як внутрішньо переміщена особа або проживав чи виїхав із території бойових дій або з тимчасово окупованої території, і він відповідає одному з критеріїв вразливості (державна допомога чи пенсія як єдине джерело доходу, інвалідність унаслідок війни в члена сім’ї, багатодітність).
Умови самої реструктуризації: погашення рівними частинами протягом трьох років, проценти нараховуються за граничною ставкою на рівні облікової ставки НБУ плюс п’ять процентних пунктів. Реструктуризація не проводиться, якщо договір уже реструктуризували після 24 лютого 2022 року або якщо ставка за ним нижча за граничну. Усім, хто в ці рамки не потрапляє, доступна лише договірна реструктуризація за згодою кредитора — про неї докладніше на сторінці реструктуризації кредитів.
Типові порушення МФО, які виявляє перевірка
- «сервісні» та «пакетні» комісії поверх процентів, які разом виводять денну ставку за межу 1 %;
- плата за пролонгацію, не включена в розрахунок реальної річної ставки;
- нарахування процентів за кредитною ставкою після спливу строку договору;
- одночасне стягнення штрафу і пені за одне порушення всупереч частині 4 статті 21;
- пеня понад 15 % простроченого платежу або понад подвійну облікову ставку НБУ;
- продаж боргу колекторам із сумами, яких немає в первинному розрахунку.
Коли адвокат не потрібен
Якщо борг свіжий, розрахунок МФО прозорий і вкладається в ліміти, питання вирішується оплатою або договірною реструктуризацією без юриста. Допомога потрібна, коли вимога у рази перевищує взяте, коли борг перепродали колекторам, коли МФО вже звернулася до суду, коли боргів кілька і потрібна загальна стратегія — від перерахунку кожного до банкрутства фізичної особи як крайнього інструменту. Вартість роботи — у розділі цін на юридичні послуги.
Питання та відповіді
Яка максимальна ставка за мікрозаймом у 2026 році?
1 % на день від суми кредиту з урахуванням процентів, комісій та всіх інших платежів (частина 5 статті 8 Закону «Про споживче кредитування»). Продукти, структуровані так, щоб обійти ліміт, НБУ кваліфікує як порушення і штрафує за них.
Взяв 8 000 грн, вимагають 35 000. Це законно?
Перевірте кожну складову окремо. Проценти з комісіями за 30 днів не можуть перевищувати 2 400 грн, кожен день пені обмежений 15 % простроченого платежу і подвійною обліковою ставкою НБУ, а вся неустойка разом — подвійною сумою одержаного, бо кредит менший за мінімальну зарплату. Вимагайте детальний розрахунок.
Чи правда, що неустойка не може перевищувати половини кредиту?
Це правило частини 2 статті 21 і воно працює для кредитів, більших за мінімальну зарплату. Для дрібніших кредитів частина 3 тієї ж статті встановлює вищу стелю — подвійну суму одержаного.
Чи діє ліміт 1 % для боргів, узятих раніше?
До договорів, укладених до 24 грудня 2023 року, він застосовується, якщо строк їх дії продовжували після цієї дати. Старі періоди перевіряються за лімітами, чинними тоді, і перерахунок зазвичай усе одно суттєво зменшує суму.
МФО не дає детальний розрахунок боргу. Що робити?
Надішліть письмову вимогу рекомендованим листом, а за відмови чи мовчання скаржтеся до НБУ. Без розрахунку кредитору буде складно довести суму і в суді.
Куди скаржитися на МФО і чи це працює?
До Національного банку через розділ звернень на сайті регулятора. Практика показує реальні штрафи: у грудні 2025 року одна з компаній отримала понад 2,8 млн грн за перевищення денної ставки.
Чи можуть проценти нараховуватися вічно, поки я не заплачу?
Ні. Проценти за ставкою договору нараховуються в межах його строку, а після спливу настають наслідки прострочення з власними лімітами. Практика Верховного Суду послідовно проти нарахування договірних процентів за межами строку кредитування.
Борг продали колекторам, і сума зросла. Вони мають право?
Новий кредитор отримує рівно ті права, що були в МФО, тому «домалювати» борг при відступленні неможливо. Вимагайте документи про відступлення права вимоги і первинний розрахунок.
Що буде, якщо просто не платити мікрозайм?
Борг у законних межах нікуди не зникне: кредитор може стягнути його через суд, а далі підключається виконавче провадження з арештом рахунків. Робоча стратегія — зафіксувати законний розмір боргу і домовлятися вже про правильну суму.
Чи можна списати борги перед МФО повністю?
Інструмент існує — банкрутство фізичної особи, але це крайній засіб із наслідками для майна і кредитної історії. У більшості справ достатньо перерахунку та реструктуризації.
Джерела
- Закон України «Про споживче кредитування» № 1734-VIII, статті 8, 21 і розділ IV — zakon.rada.gov.ua/laws/show/1734-19
- Закон України № 3498-IX від 22.11.2023 (обмеження денної процентної ставки, перехідні положення) — zakon.rada.gov.ua/laws/show/3498-20
- Закон України № 3156-IX від 10.06.2023 (обов’язкова реструктуризація споживчих кредитів) — zakon.rada.gov.ua/laws/show/3156-20
- Закон України № 533-IX від 17.03.2020 (звільнення від відповідальності за прострочення в період карантину) — zakon.rada.gov.ua/laws/show/533-20
- Закон України «Про Державний бюджет України на 2026 рік» № 4695-IX (мінімальна зарплата) — zakon.rada.gov.ua/laws/show/4695-20
- Цивільний кодекс України, статті 549–552, 1048, 1054 — zakon.rada.gov.ua/laws/show/435-15
- Національний банк України: облікова ставка та захист прав споживачів фінансових послуг — bank.gov.ua
Перерахунок боргу перед МФО з компанією «Сварог»
Надішліть договір і останню вимогу МФО чи колекторів — ми порахуємо законний максимум вашого боргу за всіма чотирма лімітами, перевіримо дату договору й факт пролонгації, підготуємо вимогу про перерахунок і скаргу до НБУ, а якщо справа вже в суді — зустрічний розрахунок. Дотичні послуги: адвокат по кредитах та мікрозаймах, реструктуризація кредитів, судовий супровід, повний прайс.
+38 095 554-54-24 · Київ, вул. Хорива, 7 (Поділ) · Пн–Пт 9:00–18:00
-
Кредити військових 2026: що не нараховується, що списується, як оформити
12 вересня 2026 · 9:52 am[…] з лімітами нарахувань, яку ми розбирали у статті про перерахунок боргу перед МФО, а якщо кредитор уже пішов до суду — алгоритм зі […]
Коментарі закрито.
Коментарі (1)