
Олександр Сич
29.08.2026
Максимальная дневная процентная ставка по потребительскому кредиту не может превышать 1 % и учитывает проценты, комиссии и все другие обязательные платежи (часть 5 статьи 8 Закона «О потребительском кредитовании»). Пеня ограничена двойной учётной ставкой НБУ и 15 % суммы просроченного платежа. Совокупная неустойка не может быть больше половины полученного кредита, а если кредит меньше минимальной зарплаты — двойной суммы полученного.
Лимит 1 % в день заработал в полном объёме с 21 августа 2024 года. Закон № 3498-IX от 22 ноября 2023 года вступил в силу 24 декабря 2023-го и снижал потолок поэтапно: первые 120 дней действовал уровень 2,5 % в день, следующие 120 дней — 1,5 %, и лишь после этого 1 %. Норма теперь живёт в части 5 статьи 8 Закона «О потребительском кредитовании», а считается дневная ставка с учётом всех платежей по договору, поэтому «беспроцентный кредит с сервисной комиссией» от лимита не спасает.
Национальный банк проверяет соблюдение предметно. В декабре 2025 года регулятор оштрафовал ООО «ФК «Є ГРОШІ» более чем на 2,8 млн грн за превышение максимальной дневной ставки и скрытые платежи, а в другом деле применил штраф 765 000 грн к ООО «Смартивей Юкрейн» по тому же основанию. Для заёмщика это означает простую вещь: требование МФО можно и нужно пересчитать. Персональный разбор — на сервисной странице адвоката по кредитам и микрозаймам.

Четыре лимита, которые защищают заёмщика
| Лимит | Размер | Основание |
|---|---|---|
| Максимальная дневная процентная ставка | 1 % в день от суммы кредита, с учётом процентов, комиссий и всех других платежей | ч. 5 ст. 8 в редакции Закона № 3498-IX |
| Пеня за просрочку | не более двойной учётной ставки НБУ за период начисления и одновременно не более 15 % суммы просроченного платежа | ч. 2 ст. 21 |
| Совокупная неустойка и другие платежи за нарушение | не более половины суммы, полученной потребителем по договору | ч. 2 ст. 21 |
| То же для мелких кредитов | если общий размер кредита не превышает одной минимальной зарплаты (8 647 грн в 2026 году) — не более двойной суммы, полученной потребителем | ч. 3 ст. 21 |
К этому добавляется прямой запрет: применять штраф и пеню за одно и то же нарушение нельзя (часть 4 статьи 21). То есть «штраф за факт просрочки плюс пеня за каждый день просрочки» — это двойная ответственность, которую МФО закладывают в договоры по инерции.
Учётная ставка НБУ с 31 июля 2026 года составляет 15,5 %, следовательно двойная — 31 % годовых. Этот предел работает параллельно с 15-процентным: применяется тот из двух, который даёт меньшую сумму.
Сколько законно можно начислить: расчёт на примере
Возьмём кредит 8 000 грн на 30 дней. Проценты вместе со всеми комиссиями ограничены 1 % в день, то есть 2 400 грн за срок договора. Поскольку 8 000 грн меньше минимальной зарплаты, потолок для неустойки здесь выше — двойная сумма полученного, 16 000 грн, и дойти до неё можно лишь при очень длительной просрочке, ведь каждый отдельный день пени ещё и упирается в 15 % просроченного платежа и двойную учётную ставку.
Для кредита 12 000 грн картина иная: он превышает минимальную зарплату, поэтому совокупная неустойка не может быть больше 6 000 грн. Мелкий заёмщик здесь защищён слабее того, кто взял больше, и это часто удивляет людей. Тем важнее проверять каждую составляющую требования отдельно, а не спорить об итоговой цифре.
Касаются ли новые лимиты старого долга
Ограничение дневной ставки не переписывает задним числом весь период пользования кредитом. Раздел II Заключительных положений Закона № 3498-IX распространяет его на договоры, заключённые до вступления в силу, лишь если срок действия таких договоров продлили после 24 декабря 2023 года. Для микрозаймов это не такая редкость, как кажется: пролонгация оформляется парой кликов, и каждое такое продление втягивает договор под новый лимит.
Старые периоды проверяют по нормам, действовавшим тогда, и там тоже есть что найти. Лимиты пени и совокупной неустойки из статьи 21 действуют с 2017 года. Платежи, не указанные в договоре и не учтённые в расчёте общей стоимости кредита, взысканию не подлежат. Отдельно работает пункт 6 раздела IV Заключительных положений, дополненный Законом № 533-IX от 17 марта 2020 года: за просрочку, пришедшуюся на карантинный период, потребитель освобождается от ответственности перед кредитодателем, то есть от неустойки. Норма касается лишь договоров, заключённых после 10 июня 2017 года, поэтому дату подписания стоит проверить первой.
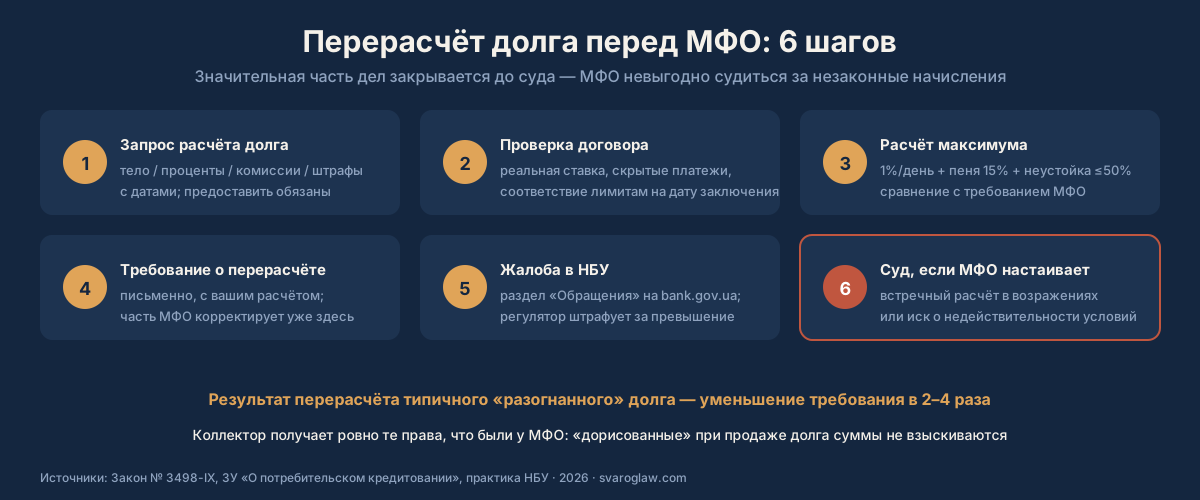
Как пересчитать свой долг: пошагово
- Запросите у МФО детальный расчёт задолженности с разбивкой: тело, проценты, комиссии, штрафы, пеня, с датами начислений. Кредитор обязан его предоставить, а отказ становится отдельным основанием для жалобы в НБУ.
- Проверьте договор: реальную годовую ставку, перечень всех платежей, укладывалась ли дневная ставка в лимит на дату заключения, не было ли пролонгации после 24 декабря 2023 года.
- Посчитайте законный максимум по четырём лимитам отдельно и составьте таблицу с тремя колонками: начислено, разрешено, разница.
- Направьте письменное требование о перерасчёте с вашим расчётом, заказным письмом с описью вложения. Часть компаний корректирует сумму уже на этом этапе.
- Подайте жалобу в НБУ через раздел обращений на сайте регулятора. Штрафы за превышение ставки и скрытые платежи реальны, и сам факт жалобы меняет тон переговоров.
- Готовьте судебную позицию, если МФО настаивает: встречный расчёт в отзыве на её иск или собственный иск о признании условий договора недействительными и обязании сделать перерасчёт.
Обязательная реструктуризация: кому она действительно положена
Об «обязательной реструктуризации по закону» пишут часто и неточно. Механизм существует, но он узкий. Пункт 7-1 раздела IV Заключительных положений Закона «О потребительском кредитовании», дополненный Законом № 3156-IX от 10 июня 2023 года, обязывает кредитора реструктуризировать долг лишь при одновременном совпадении условий: договор заключён до 24 февраля 2022 года, кредит не обеспечен залогом или ипотекой, по состоянию на 23 февраля 2022 года просрочки не было, заёмщик зарегистрирован как внутренне перемещённое лицо либо проживал или выехал с территории боевых действий или с временно оккупированной территории, и он отвечает одному из критериев уязвимости (государственная помощь или пенсия как единственный источник дохода, инвалидность вследствие войны у члена семьи, многодетность).
Условия самой реструктуризации: погашение равными частями в течение трёх лет, проценты начисляются по предельной ставке на уровне учётной ставки НБУ плюс пять процентных пунктов. Реструктуризация не проводится, если договор уже реструктуризировали после 24 февраля 2022 года или если ставка по нему ниже предельной. Всем, кто в эти рамки не попадает, доступна лишь договорная реструктуризация по согласию кредитора — о ней подробнее на странице реструктуризации кредитов.
Типичные нарушения МФО, которые выявляет проверка
- «сервисные» и «пакетные» комиссии поверх процентов, которые вместе выводят дневную ставку за предел 1 %;
- плата за пролонгацию, не включённая в расчёт реальной годовой ставки;
- начисление процентов по кредитной ставке после истечения срока договора;
- одновременное взыскание штрафа и пени за одно нарушение вопреки части 4 статьи 21;
- пеня свыше 15 % просроченного платежа или свыше двойной учётной ставки НБУ;
- продажа долга коллекторам с суммами, которых нет в первичном расчёте.
Когда адвокат не нужен
Если долг свежий, расчёт МФО прозрачен и укладывается в лимиты, вопрос решается оплатой или договорной реструктуризацией без юриста. Помощь нужна, когда требование в разы превышает взятое, когда долг перепродали коллекторам, когда МФО уже обратилась в суд, когда долгов несколько и нужна общая стратегия — от перерасчёта каждого до банкротства физического лица как крайнего инструмента. Стоимость работы — в разделе цен на юридические услуги.
Вопросы и ответы
Какая максимальная ставка по микрозайму в 2026 году?
1 % в день от суммы кредита с учётом процентов, комиссий и всех других платежей (часть 5 статьи 8 Закона «О потребительском кредитовании»). Продукты, структурированные так, чтобы обойти лимит, НБУ квалифицирует как нарушение и штрафует за них.
Взял 8 000 грн, требуют 35 000. Это законно?
Проверьте каждую составляющую отдельно. Проценты с комиссиями за 30 дней не могут превышать 2 400 грн, каждый день пени ограничен 15 % просроченного платежа и двойной учётной ставкой НБУ, а вся неустойка вместе — двойной суммой полученного, ведь кредит меньше минимальной зарплаты. Требуйте детальный расчёт.
Правда ли, что неустойка не может превышать половины кредита?
Это правило части 2 статьи 21, и оно работает для кредитов больше минимальной зарплаты. Для более мелких кредитов часть 3 той же статьи устанавливает более высокий потолок — двойную сумму полученного.
Действует ли лимит 1 % для долгов, взятых раньше?
К договорам, заключённым до 24 декабря 2023 года, он применяется, если срок их действия продлевали после этой даты. Старые периоды проверяются по лимитам, действовавшим тогда, и перерасчёт обычно всё равно существенно уменьшает сумму.
МФО не даёт детальный расчёт долга. Что делать?
Направьте письменное требование заказным письмом, а при отказе или молчании жалуйтесь в НБУ. Без расчёта кредитору будет сложно доказать сумму и в суде.
Куда жаловаться на МФО и работает ли это?
В Национальный банк через раздел обращений на сайте регулятора. Практика показывает реальные штрафы: в декабре 2025 года одна из компаний получила более 2,8 млн грн за превышение дневной ставки.
Могут ли проценты начисляться вечно, пока я не заплачу?
Нет. Проценты по ставке договора начисляются в пределах его срока, а после истечения наступают последствия просрочки со своими лимитами. Практика Верховного Суда последовательно против начисления договорных процентов за пределами срока кредитования.
Долг продали коллекторам, и сумма выросла. Они имеют право?
Новый кредитор получает ровно те права, что были у МФО, поэтому «дорисовать» долг при уступке невозможно. Требуйте документы об уступке права требования и первичный расчёт.
Что будет, если просто не платить микрозайм?
Долг в законных пределах никуда не денется: кредитор может взыскать его через суд, а дальше подключается исполнительное производство с арестом счетов. Рабочая стратегия — зафиксировать законный размер долга и договариваться уже о правильной сумме.
Можно ли списать долги перед МФО полностью?
Инструмент существует — банкротство физического лица, но это крайнее средство с последствиями для имущества и кредитной истории. В большинстве дел достаточно перерасчёта и реструктуризации.
Источники
- Закон Украины «О потребительском кредитовании» № 1734-VIII, статьи 8, 21 и раздел IV — zakon.rada.gov.ua/laws/show/1734-19
- Закон Украины № 3498-IX от 22.11.2023 (ограничение дневной процентной ставки, переходные положения) — zakon.rada.gov.ua/laws/show/3498-20
- Закон Украины № 3156-IX от 10.06.2023 (обязательная реструктуризация потребительских кредитов) — zakon.rada.gov.ua/laws/show/3156-20
- Закон Украины № 533-IX от 17.03.2020 (освобождение от ответственности за просрочку в период карантина) — zakon.rada.gov.ua/laws/show/533-20
- Закон Украины «О Государственном бюджете Украины на 2026 год» № 4695-IX (минимальная зарплата) — zakon.rada.gov.ua/laws/show/4695-20
- Гражданский кодекс Украины, статьи 549–552, 1048, 1054 — zakon.rada.gov.ua/laws/show/435-15
- Национальный банк Украины: учётная ставка и защита прав потребителей финансовых услуг — bank.gov.ua
Перерасчёт долга перед МФО с компанией «Сварог»
Пришлите договор и последнее требование МФО или коллекторов — мы посчитаем законный максимум вашего долга по всем четырём лимитам, проверим дату договора и факт пролонгации, подготовим требование о перерасчёте и жалобу в НБУ, а если дело уже в суде — встречный расчёт. Смежные услуги: адвокат по кредитам и микрозаймам, реструктуризация кредитов, судебное сопровождение, полный прайс.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00