
Олександр Сич
31 серпня 2026
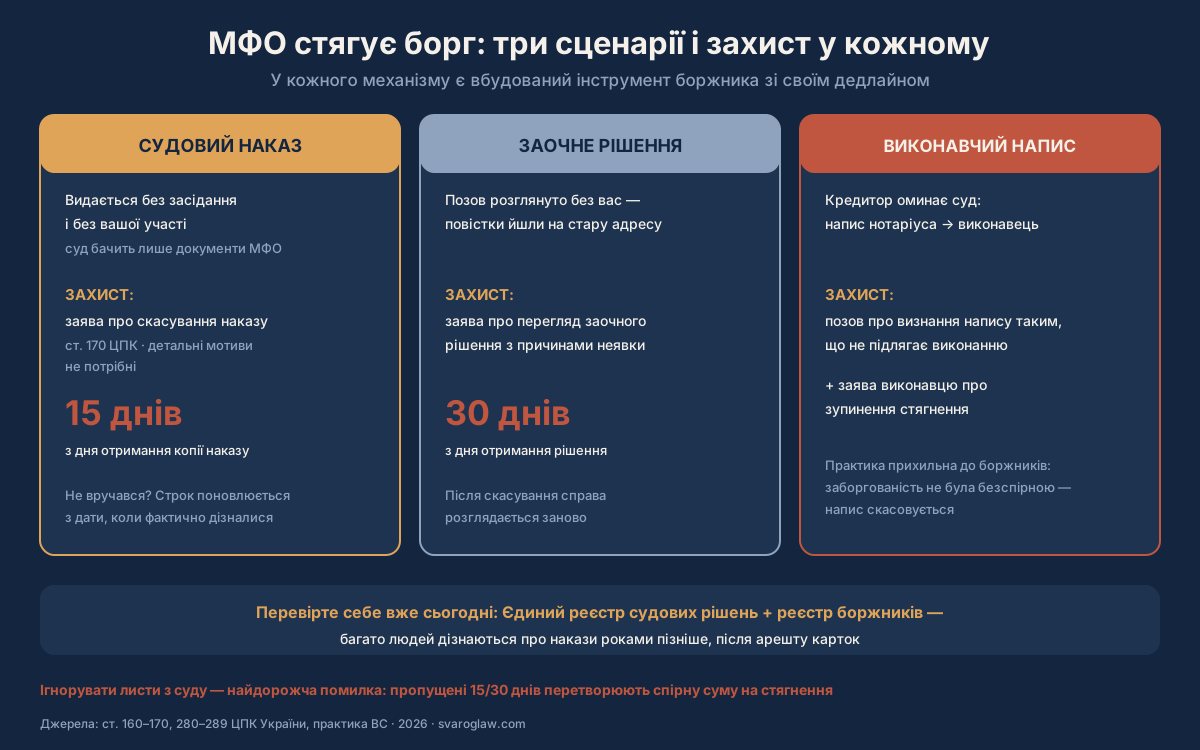
Судовий наказ скасовується заявою боржника, поданою до того самого суду протягом 15 днів з дня вручення копії наказу (стаття 170 ЦПК). Судовий збір за таку заяву — 0,05 прожиткового мінімуму, тобто 166,40 грн у 2026 році. Заочне рішення переглядається за заявою протягом 30 днів з дня проголошення. Після скасування справа переходить у позовне провадження, де суд перевіряє розрахунок кредитора.
Лист із суду про стягнення боргу за мікрозайм — початок процедури, в якій у боржника більше прав, ніж він зазвичай думає. Факторингові компанії скуповують портфелі прострочених мікрозаймів і подають масово, навіть на суми від 5 000 грн, розраховуючи на пасивність: хто не відреагував у строк, у того наказ набирає сили, а виконавець арештовує картки.
Реагувати дешево. Збір за заяву про скасування наказу становить 166,40 грн проти 332,80 грн, які кредитор сплатив за видачу самого наказу, а сама заява не вимагає доводити свою правоту. Нижче розберемо три сценарії стягнення і фільтри, які зменшують суму вже в позовному провадженні. Про самі ліміти нарахувань ми писали у статті про перерахунок боргу перед МФО, а персональний супровід — на сторінці адвоката по кредитах та мікрозаймах.
Сценарій 1. Судовий наказ: 15 днів на скасування
Наказ видається без судового засідання і без вашої участі: суд бачить лише документи кредитора. Механізм захисту вбудований у саму процедуру — подайте до того самого суду заяву про скасування судового наказу протягом 15 днів з дня вручення вам копії наказу разом із доданими документами. Детально мотивувати незгоду не потрібно, достатньо зазначити, у чому вимоги стягувача є повністю або частково необґрунтованими. До заяви додають документ про сплату судового збору.
Практичні нюанси, які вирішують справу:
- строк рахується від дня вручення, тому фіксуйте дату отримання конверта; якщо наказ вам не вручали (стара адреса реєстрації), подавайте заяву разом із клопотанням про поновлення строку і доказом того, коли ви фактично дізналися про наказ — наприклад, довідкою банку про арешт рахунку;
- перевірте себе в Єдиному державному реєстрі судових рішень і в Єдиному реєстрі боржників уже сьогодні: багато людей дізнаються про накази роками пізніше;
- скасування наказу не означає прощення боргу — воно переводить спір у формат, де суд зобов’язаний перевірити розрахунок.
Сценарій 2. Заочне рішення: 30 днів на перегляд
Якщо кредитор пішов із позовом, а ви не з’явилися, бо повістки йшли на стару адресу, суд міг ухвалити заочне рішення. Заява про його перегляд подається протягом 30 днів з дня проголошення рішення (стаття 284 ЦПК). Формулювання важливе: строк прив’язаний саме до проголошення, а не до отримання вами тексту.
Для тих, кому повний текст рішення не вручили в день проголошення, закон дає окремий шанс: строк поновлюють, якщо заяву подано протягом 20 днів з дня вручення повного заочного рішення. Строк поновлюється і з інших поважних причин. У заяві пояснюють причини неявки, додають докази цих причин і викладають заперечення проти вимог кредитора. Після скасування справа розглядається заново, уже з вашим контррозрахунком.
Сценарій 3. Виконавчий напис нотаріуса
Частина кредиторів оминає суд через виконавчий напис, який одразу передається виконавцям. Тут є сильний формальний аргумент. Перелік документів, за якими стягнення заборгованості провадиться в безспірному порядку, затверджено постановою Кабінету Міністрів № 1172 від 29 червня 1999 року, і кредитні договори потрапляють до нього лише за умови нотаріального посвідчення правочину. Норма, що тимчасово дозволяла вчиняти написи на непосвідчених кредитних договорах, втратила чинність у лютому 2017 року. Договір мікрозайму, укладений онлайн через сайт чи застосунок, нотаріально не посвідчується за визначенням.
Захист будується як позов про визнання виконавчого напису таким, що не підлягає виконанню. Паралельно подається заява виконавцю про зупинення вчинення виконавчих дій. Практика в цій категорії справ прихильна до боржників саме через формальні дефекти: відсутність нотаріально посвідченого договору, ненадіслання вимоги боржнику, відсутність первинного розрахунку.
Чотири фільтри, які ріжуть суму в позовному провадженні
| Фільтр | Що відсікає | Підстава |
|---|---|---|
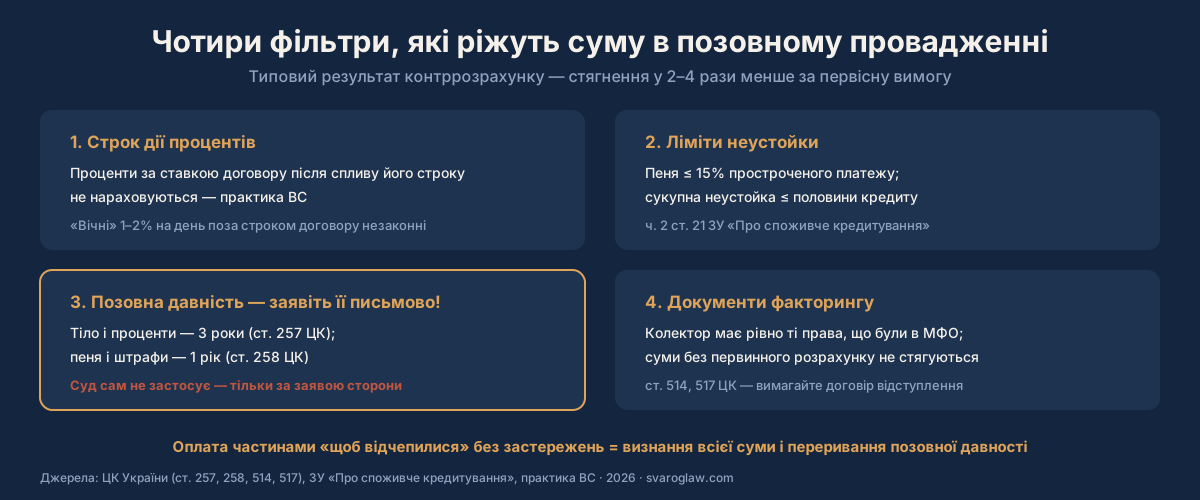
| Строк дії процентів | Проценти за ставкою договору, нараховані після спливу його строку | практика Верховного Суду, статті 1048, 1054 ЦК |
| Ліміти неустойки | Пеню понад 15 % простроченого платежу та понад подвійну облікову ставку НБУ; неустойку понад половину кредиту, а для кредитів до однієї мінімальної зарплати — понад подвійну суму одержаного; одночасний штраф і пеню за одне порушення | частини 2–4 статті 21 Закону «Про споживче кредитування» |
| Позовна давність | Тіло і проценти — за межами 3 років; пеня і штрафи — за межами 1 року, з урахуванням зупинення перебігу до 4 вересня 2025 року | статті 257, 258 ЦК; Закон № 4434-IX (заявляється стороною) |
| Документи факторингу | Суми, не підтверджені первинним розрахунком і договором відступлення права вимоги | статті 512, 514, 517 ЦК |
Про позовну давність суд за власною ініціативою не згадає: її треба заявити письмово до ухвалення рішення. Це найчастіше загублений аргумент боржників, які йдуть у процес без юриста.
Чому «три роки давності» у 2026 році рахуються не так, як раніше
Це найпоширеніша хибна надія боржників: «борг 2021 року, давність минула». Перебіг позовної давності в Україні був зупинений з 2 квітня 2020 року на час карантину, а далі — на час воєнного стану (пункти 12 і 19 Прикінцевих та перехідних положень Цивільного кодексу). Законом № 4434-IX від 14 травня 2025 року це зупинення скасовано, і перебіг відновився з 4 вересня 2025 року.
Практичний наслідок для мікрозаймів. Якщо прострочення виникло у 2020–2025 роках, трирічний строк почав спливати лише 4 вересня 2025 року, тож у 2026-му він далеко не вичерпаний. Якщо ж прострочення виникло до 2 квітня 2020 року, строк ділиться на два відрізки: те, що встигло спливти до 2 квітня 2020-го, плюс час після 4 вересня 2025-го. Розрахунок робиться за кожним щомісячним платежем окремо, і саме тут позиція часто виявляється сильнішою або слабшою, ніж здається на перший погляд.
Що робити після отримання документа: покроково
- Зафіксуйте дату. Збережіть конверт зі штемпелем або скриншот із «Електронного суду»: від цієї дати рахуються 15 або 30 днів.
- Знайдіть документ у реєстрі. Текст наказу чи рішення є в Єдиному державному реєстрі судових рішень, а відомості про відкрите виконавче провадження — в Єдиному реєстрі боржників.
- Подайте заяву про скасування або перегляд у строк, сплативши 166,40 грн збору за заяву про скасування наказу. Якщо строк пропущено — разом із клопотанням про його поновлення і доказами поважності причин.
- Запросіть у кредитора первинний розрахунок і документи про відступлення права вимоги, якщо позивач не та компанія, у якої ви брали гроші.
- Складіть контррозрахунок за чотирма фільтрами і подайте його разом із письмовою заявою про застосування позовної давності до ухвалення рішення.
Типові помилки боржників
- Ігнорувати «якийсь лист із суду». Пропущені 15 або 30 днів перетворюють спірну суму на таку, що підлягає примусовому стягненню.
- Платити частинами «щоб відчепилися» без перерахунку. Оплата без застережень тлумачиться як визнання боргу і перериває перебіг позовної давності.
- Не заявити позовну давність письмово. Суд не застосовує її з власної ініціативи, і найсильніший аргумент просто не спрацьовує.
- Заперечувати сам факт кредиту там, де він був. Суд перевірить це за виписками; робоча позиція — контррозрахунок суми, а не заперечення отримання коштів.
- Домовлятися з колекторами усно. Будь-яка реструктуризація фіксується письмово, з повною сумою, графіком і формулюванням про припинення зобов’язання після останнього платежу.
Коли адвокат не потрібен
Якщо наказ свіжий, ви впевнено пишете процесуальні документи і сума невелика, заяву про скасування реально подати самостійно: вимог до її змісту небагато, а зразки є на сайтах судів. Допомога потрібна, коли строки вже пропущені й їх треба поновлювати, коли справа дійшла до виконавців і арештів, коли кредиторів кілька або коли на кону сума, за яку варто битися контррозрахунком. Орієнтовні тарифи — у розділі цін на юридичні послуги.
Питання та відповіді
Отримав судовий наказ про стягнення боргу за мікрозайм. Що робити?
Протягом 15 днів з дня вручення подати до того самого суду заяву про скасування судового наказу (стаття 170 ЦПК), сплативши 166,40 грн судового збору. Наказ скасують, і кредитор муситиме доводити суму у звичайному позові.
Дізнався про наказ лише після арешту картки. Строк втрачено?
Ні, якщо наказ вам фактично не вручався. Подавайте заяву про скасування разом із клопотанням про поновлення строку, підтвердивши дату, коли реально дізналися: довідка банку про арешт, витяг з Єдиного реєстру боржників.
Скільки коштує скасувати судовий наказ у 2026 році?
0,05 прожиткового мінімуму для працездатних осіб — 166,40 грн. Для порівняння, кредитор за видачу наказу сплатив 0,1 мінімуму, тобто 332,80 грн.
За скільки днів можна оскаржити заочне рішення?
Тридцять днів з дня проголошення рішення. Якщо повний текст вам не вручили в день проголошення, строк поновлюють за умови подання заяви протягом 20 днів з дня вручення повного рішення (стаття 284 ЦПК).
Що дає скасування наказу, якщо борг я справді брав?
Перехід у позовне провадження, де суд перевіряє розрахунок: строк нарахування процентів, ліміти неустойки, позовну давність, документи факторингу. Це єдина процедура, в якій сума може бути зменшена.
Яка позовна давність за мікрозаймами у 2026 році?
Три роки для тіла боргу і процентів (стаття 257 ЦК) і один рік для пені та штрафів (стаття 258 ЦК). Але перебіг був зупинений з 2 квітня 2020 року і відновився лише з 4 вересня 2025 року за Законом № 4434-IX, тому старі борги «згорають» значно пізніше, ніж очікують боржники.
Борг стягує факторингова компанія, а не МФО. Це щось змінює?
Новий кредитор отримує рівно ті права, що були в МФО. Вимагайте договір відступлення права вимоги і первинний розрахунок: суми, що з’явилися при перепродажу, не стягуються, а неповний пакет документів є підставою для відмови в позові.
Чи законний виконавчий напис нотаріуса за мікрозаймом?
За переліком, затвердженим постановою Кабінету Міністрів № 1172, стягнення в безспірному порядку за кредитним договором можливе, якщо правочин нотаріально посвідчений. Онлайн-договір мікрозайму таким не є, тому напис оскаржується позовом про визнання його таким, що не підлягає виконанню.
Чи можуть за мікрозайм забрати квартиру або зарплату?
Виконавець арештовує рахунки і звертає стягнення на доходи в установлених законом межах. Єдине житло за незабезпеченим мікрозаймом на практиці не реалізують, але арешт майна можливий — ще одна причина діяти в 15-денний строк.
МФО пропонує «закрити борг за 50 %». Погоджуватися?
Спершу порахуйте законний максимум: буває, що знижка на половину все одно перевищує суму, яку кредитор реально стягнув би через суд. Якщо пропозиція вигідна, фіксуйте її письмово з формулюванням про повне припинення зобов’язання.
Джерела
- Цивільний процесуальний кодекс України, статті 160–170 і 280–288 — zakon.rada.gov.ua/laws/show/1618-15
- Цивільний кодекс України, статті 257, 258, 512, 514, 517, 1048, 1054 та Прикінцеві й перехідні положення — zakon.rada.gov.ua/laws/show/435-15
- Закон України № 4434-IX від 14.05.2025 (відновлення перебігу позовної давності) — zakon.rada.gov.ua/laws/show/4434-20
- Закон України «Про судовий збір» № 3674-VI, стаття 4 — zakon.rada.gov.ua/laws/show/3674-17
- Закон України «Про споживче кредитування» № 1734-VIII, статті 8 і 21 — zakon.rada.gov.ua/laws/show/1734-19
- Постанова Кабінету Міністрів України № 1172 від 29.06.1999 (перелік документів для виконавчого напису) — zakon.rada.gov.ua/laws/show/1172-99-п
- Єдиний державний реєстр судових рішень — reyestr.court.gov.ua
Захист у справі з МФО з компанією «Сварог»
Надішліть фото наказу чи позову і дату, коли ви його отримали, — ми одразу скажемо, скільки днів лишилося, підготуємо заяву про скасування і контррозрахунок, який заявить усі чотири фільтри, включно з правильним відліком позовної давності після 4 вересня 2025 року. Якщо справа вже у виконавців, зупинимо стягнення паралельно з оскарженням. Дотичні послуги: адвокат по кредитах та мікрозаймах, спори про стягнення боргу, судовий супровід, повний прайс.
+38 095 554-54-24 · Київ, вул. Хорива, 7 (Поділ) · Пн–Пт 9:00–18:00