Олександр Сич
2 квітня 2026
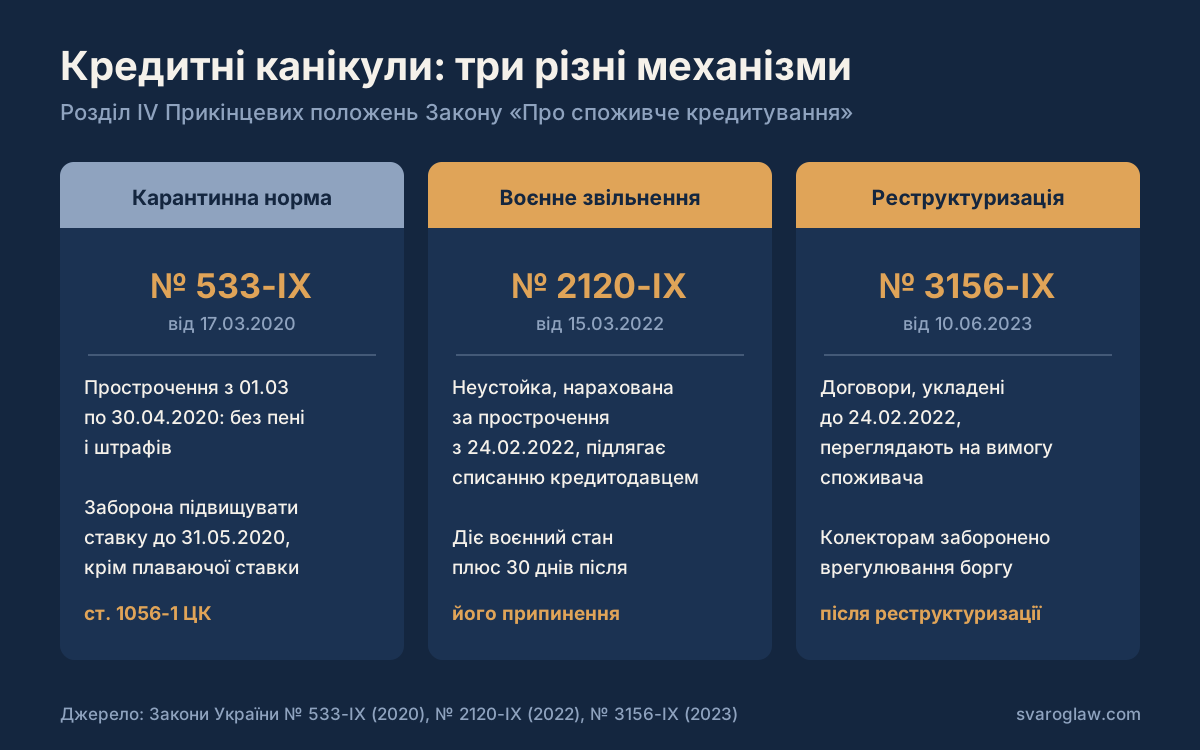
Окремого закону «про кредитні канікули» в Україні немає. Замість нього діють три різні механізми: карантинна норма Закону № 533-IX для прострочення з 1 березня по 30 квітня 2020 року, воєнне звільнення від неустойки за Законом № 2120-IX з 24 лютого 2022 року та обов’язкова реструктуризація за Законом № 3156-IX. Жоден із них не списує тіло кредиту.
17 березня 2020 року Верховна Рада ухвалила Закон № 533-IX, який доповнив розділ IV «Прикінцеві та перехідні положення» Закону України «Про споживче кредитування»: споживач, який прострочив платіж у період з 1 березня по 30 квітня 2020 року, звільнявся від сплати неустойки та інших платежів за це прострочення, а підвищувати процентну ставку з 1 березня по 31 травня 2020 року заборонялося, крім випадків плаваючої ставки за частиною четвертою статті 1056-1 Цивільного кодексу. Саме цю норму преса назвала «кредитними канікулами», хоча канікулами вона не була.
Шість років по тому позичальники стикаються з наслідками: банки й мікрофінансові організації нараховують пеню за періоди, у яких її нараховувати не мали права, колектори вимагають суми, розраховані без урахування воєнних норм, а суди списують такі нарахування вже в порядку захисту від позову. Нижче розібрано, які пільги позичальника чинні у 2026 році, кого вони охоплюють і що робити з уже нарахованими штрафами.
Чому «кредитних канікул» як окремого інституту не існує
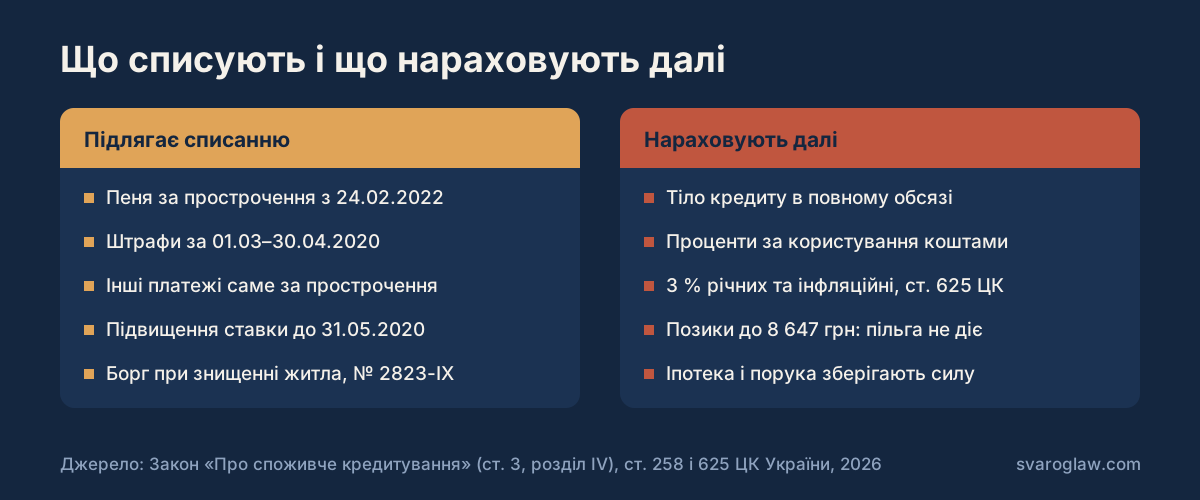
Побутове слово «канікули» передбачає, що платежі просто переносять на потім без наслідків. Жодна з українських норм такого не встановлює. Законодавець звільняв позичальника лише від відповідальності за прострочення: від неустойки, штрафу, пені та інших платежів, передбачених договором саме за невиконання зобов’язання. Тіло кредиту і проценти за користування ним нараховувалися далі, бо це плата за гроші, а не санкція.
Друга межа стосується кола договорів. Частина друга статті 3 Закону «Про споживче кредитування» виводить з-під дії цього закону кілька видів угод: кредитні договори строком до одного місяця та кредитування рахунку з погашенням до місяця, безвідсоткові позики, несанкціонований овердрафт, ломбардні кредити із заставою, а також договори, загальний розмір кредиту за якими не перевищує однієї мінімальної заробітної плати на день укладення. У 2026 році мінімальна зарплата становить 8 647 грн, тож мікропозика на 5 000 грн під захист цього закону не потрапляє. Це і є головний дефект карантинної норми 2020 року: її поширили на договори, які сам закон не регулює, і між нормами виникла конкуренція, яку далі розв’язували суди.
Воєнні пільги позичальника з 24 лютого 2022 року
Закон № 2120-IX від 15 березня 2022 року доповнив ті самі прикінцеві положення нормою про воєнний стан: у разі прострочення споживачем зобов’язань за договором про споживчий кредит у період воєнного стану та протягом тридцяти днів після його припинення чи скасування споживач звільняється від відповідальності перед кредитодавцем, а неустойка та інші платежі, нараховані за таке прострочення з 24 лютого 2022 року, підлягають списанню кредитодавцем.
Далі законодавець уточнював цю конструкцію кілька разів. Закон № 2459-IX від 27 липня 2022 року обмежив взаємодію кредиторів і колекторських компаній із захищеними категоріями: військовослужбовцями, полоненими, зниклими безвісти та членами сімей загиблих. Закон № 2823-IX від 1 грудня 2022 року дав право призупинити платежі за кредитами, забезпеченими житлом на тимчасово окупованих територіях або пошкодженим унаслідок збройної агресії, і передбачив анулювання заборгованості у разі знищення такого житла. Практичний бік цих норм розбирає адвокат у кредитних спорах, бо кожна з них має власне коло осіб і власний перелік документів.
| Механізм | Закон і дата | Кого стосується | Що дає |
|---|---|---|---|
| Карантинна норма | № 533-IX від 17.03.2020 | прострочення 01.03–30.04.2020 | звільнення від неустойки, заборона підвищувати ставку до 31.05.2020 |
| Воєнне звільнення від відповідальності | № 2120-IX від 15.03.2022 | споживчі кредити, прострочення з 24.02.2022 | списання неустойки та інших платежів за прострочення |
| Захист окремих категорій | № 2459-IX від 27.07.2022 | військовослужбовці, полонені, родини загиблих | заборона врегулювання простроченої заборгованості за ініціативою кредитора |
| Житло на ТОТ і зруйноване житло | № 2823-IX від 01.12.2022 | іпотека на пошкоджене чи втрачене житло | призупинення платежів, анулювання боргу при знищенні житла |
| Обов’язкова реструктуризація | № 3156-IX від 10.06.2023 | договори, укладені до 24.02.2022 | перегляд умов на вимогу споживача, обмеження процентів |
Обов’язкова реструктуризація за Законом № 3156-IX
Закон № 3156-IX від 10 червня 2023 року розв’язував проблему непропорційних нарахувань для людей, чиє житло опинилося в зоні бойових дій або на окупованій території. Грошові зобов’язання за договорами споживчого кредиту, укладеними до 24 лютого 2022 року, підлягають обов’язковій реструктуризації на вимогу споживача або його представника протягом дії воєнного стану та тридцяти днів після його припинення. Реструктуризація оформлюється договором, у якому фіксують нові умови, а щодо реструктуризованих зобов’язань колекторам заборонено вживати заходів з врегулювання простроченої заборгованості.
Заява подається кредитодавцю письмово, з документами, що підтверджують підставу: довідка про внутрішнє переміщення, акт обстеження пошкодженого житла, витяг із реєстру пошкодженого та знищеного майна, документи про службу. Банк не має права відмовити, посилаючись на власні внутрішні правила, і саме тому реструктуризацію кредитів починають із письмової заяви з описом вкладення, бо телефонна розмова з менеджером доказом не стає.
Що робити, якщо банк усе одно нарахував пеню
- Замовте у кредитора детальний розрахунок заборгованості з розбивкою по періодах: тіло, проценти, неустойка, комісії. Без цього документа спір перетворюється на обмін припущеннями.
- Звірте періоди нарахування неустойки з датами 01.03–30.04.2020 і з періодом після 24.02.2022: суми, нараховані в ці проміжки, підлягають списанню.
- Подайте кредитору письмову вимогу про перерахунок, рекомендованим листом з описом вкладення; строк відповіді на звернення споживача фінансових послуг встановлений законодавством і відлічується від дати отримання.
- Якщо відповіді немає, зверніться зі скаргою до Національного банку України як регулятора ринку споживчого кредитування, додавши розрахунок і копію вимоги.
- Заявіть про позовну давність, якщо кредитор пішов до суду: до вимог про стягнення неустойки застосовується скорочена однорічна давність за пунктом 1 частини другої статті 258 ЦК, а перебіг давності, зупинений з 2 квітня 2020 року, відновлено з 4 вересня 2025 року Законом № 4434-IX.
- Оцініть, чи не вигідніша процедура банкрутства фізичної особи, якщо загальний борг перевищує реальну платоспроможність: вона закриває зобов’язання замість того, щоб переносити їх.
Чого пільги не покривають
Проценти за користування кредитом нараховуються протягом усього періоду, і жодна з перелічених норм їх не скасовує. Так само залишаються чинними наслідки статті 625 ЦК: боржник, який прострочив грошове зобов’язання, на вимогу кредитора сплачує суму боргу з урахуванням індексу інфляції за весь час прострочення та три проценти річних, якщо інший розмір не встановлений договором. Судова практика розмежовує цю норму і неустойку, тому списання пені автоматично не знімає вимоги за статтею 625.
Не зникає і забезпечення. Іпотека та порука діють далі, виконавче провадження за раніше виданими документами не припиняється саме через пільгу, а запис про обтяження в реєстрі залишається до повного погашення. Якщо справа дійшла до примусового виконання, питання переходить у площину стягнення боргу і оцінки законності дій виконавця, де кредитні канікули вже нічого не вирішують.
Типові помилки позичальників
- Перестають платити взагалі, вважаючи, що діють «канікули». Звільнення стосується лише неустойки, а прострочення тіла й процентів формує борг і псує кредитну історію.
- Домовляються усно. Обіцянка менеджера «нічого не нараховувати» доказом не є; значення має лише письмова відповідь кредитора або підписаний договір про реструктуризацію.
- Розраховують на пільгу за мікропозикою в кілька тисяч гривень. Договори на суму до однієї мінімальної зарплати, тобто до 8 647 грн у 2026 році, під дію Закону «Про споживче кредитування» не підпадають.
- Не заявляють про позовну давність. Суд не застосовує її з власної ініціативи, а після рішення суду першої інстанції така заява вже не має сили.
- Підписують договір реструктуризації, не прочитавши підсумкову суму. Нові умови нерідко капіталізують нараховану неустойку в тіло кредиту, і списане повертається у платіжний графік.
Коли адвокат не потрібен
Якщо ви платите за графіком, прострочення немає, а питання лише в перевірці нарахувань, впораєтеся самі: запросіть у банку детальний розрахунок заборгованості, звірте періоди нарахування пені з наведеними вище датами і надішліть письмову вимогу про перерахунок. Кредитна історія перевіряється самостійно в бюро кредитних історій, а скарга до Національного банку подається через його офіційний вебсайт без представника. Юрист потрібен тоді, коли кредитор подав позов чи заяву про видачу судового наказу, коли борг передали колекторам, коли йдеться про іпотеку на житло або коли сума нарахувань перевищує тіло кредиту: у цих ситуаціях ціна помилки більша за вартість супроводу.
Питання та відповіді
Чи діють кредитні канікули в Україні у 2026 році
Окремих «канікул» немає. Діє звільнення від відповідальності за прострочення споживчого кредиту в період воєнного стану та тридцяти днів після його припинення, а також право вимагати обов’язкової реструктуризації за Законом № 3156-IX.
Чи можна не платити кредит під час воєнного стану
Ні. Звільнення стосується неустойки, штрафів і пені, а тіло кредиту та проценти за користування коштами нараховуються далі й підлягають сплаті.
Чи мають списати пеню, нараховану з 24 лютого 2022 року
За Законом № 2120-IX неустойка та інші платежі, нараховані за прострочення споживчого кредиту з 24 лютого 2022 року, підлягають списанню кредитодавцем. Якщо кредитор цього не зробив, вимагайте перерахунку письмово.
Чи поширюються пільги на мікропозики МФО
Не завжди. Договори на суму, що не перевищує однієї мінімальної заробітної плати на день укладення, та кредити строком до одного місяця виведені з-під дії Закону «Про споживче кредитування» частиною другою його статті 3.
Що дає обов’язкова реструктуризація
Перегляд умов договору, укладеного до 24 лютого 2022 року, на вимогу споживача: новий графік і обмеження нарахувань. Умови фіксують окремим договором, а колекторам забороняють вживати заходів щодо реструктуризованого зобов’язання.
Які документи потрібні для реструктуризації
Заява до кредитодавця і документи, що підтверджують підставу: довідка внутрішньо переміщеної особи, акт обстеження пошкодженого житла, витяг із реєстру пошкодженого та знищеного майна або документи про службу.
Чи нараховуються три проценти річних та інфляційні
Так. Стаття 625 ЦК зобов’язує боржника, який прострочив грошове зобов’язання, сплатити борг з урахуванням індексу інфляції та три проценти річних, і ці суми не є неустойкою.
Яка позовна давність для стягнення пені
Один рік за пунктом 1 частини другої статті 258 ЦК. Перебіг позовної давності, зупинений з 2 квітня 2020 року, відновлено з 4 вересня 2025 року Законом № 4434-IX.
Чи можуть колектори дзвонити військовослужбовцю
Закон № 2459-IX від 27 липня 2022 року обмежує взаємодію кредиторів і колекторських компаній за власною ініціативою з військовослужбовцями, полоненими, зниклими безвісти та членами сімей загиблих.
Куди скаржитися на дії банку чи МФО
До Національного банку України як регулятора ринку фінансових послуг, а щодо порушень при врегулюванні простроченої заборгованості — також до правоохоронних органів, якщо дії колекторів виходять за межі закону.
Джерела
- Закон України «Про споживче кредитування», стаття 3 та розділ IV «Прикінцеві та перехідні положення»
- Закон України № 533-IX від 17.03.2020 (карантинні зміни)
- Закон України № 2120-IX від 15.03.2022
- Закон України № 3156-IX від 10.06.2023 про нарахування процентів за споживчими кредитами під час воєнного стану
- Цивільний кодекс України, статті 258, 625, 1056-1
- Національний банк України: звернення споживачів фінансових послуг
- Система безоплатної правничої допомоги: матеріали про кредитні канікули
Кредитні спори з компанією «Сварог»
Ми перевіряємо розрахунок заборгованості по періодах, готуємо вимогу про списання неустойки, супроводжуємо обов’язкову реструктуризацію і захищаємо в суді за позовами банків, МФО та колекторів. Консультація коштує від 1 500 грн, письмовий правовий висновок щодо вашого договору — від 5 000 грн; досудове врегулювання починається від 5 000 грн, повний супровід цивільної справи від 25 000 грн; решта позицій є на сторінці цін на юридичні послуги.
+38 095 554-54-24 · Київ, вул. Хорива, 7 (Поділ) · Пн–Пт 9:00–18:00