
Олександр Сич
02.04.2026
Отдельного закона «о кредитных каникулах» в Украине нет. Вместо него действуют три разных механизма: карантинная норма Закона № 533-IX для просрочки с 1 марта по 30 апреля 2020 года, военное освобождение от неустойки по Закону № 2120-IX с 24 февраля 2022 года и обязательная реструктуризация по Закону № 3156-IX. Ни один из них не списывает тело кредита.
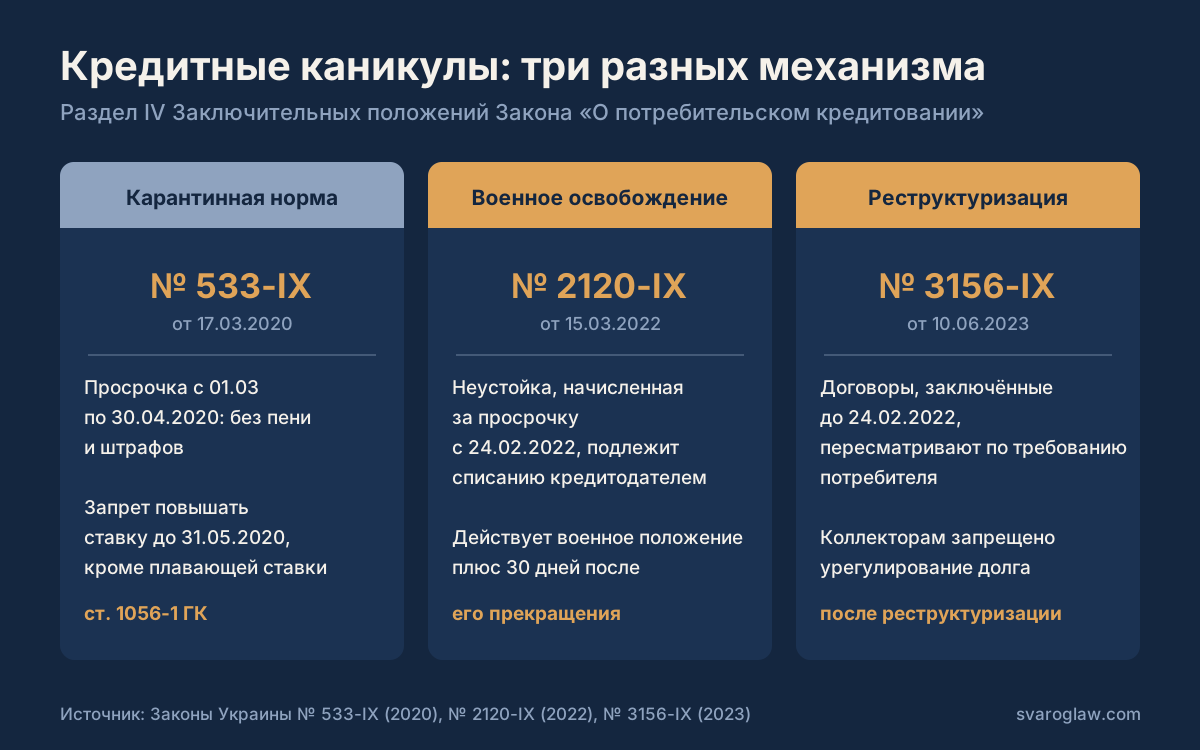
17 марта 2020 года Верховная Рада приняла Закон № 533-IX, который дополнил раздел IV «Заключительные и переходные положения» Закона Украины «О потребительском кредитовании»: потребитель, просрочивший платёж в период с 1 марта по 30 апреля 2020 года, освобождался от уплаты неустойки и других платежей за эту просрочку, а повышать процентную ставку с 1 марта по 31 мая 2020 года запрещалось, кроме случаев плавающей ставки по части четвёртой статьи 1056-1 Гражданского кодекса. Именно эту норму пресса назвала «кредитными каникулами», хотя каникулами она не была.
Шесть лет спустя заёмщики сталкиваются с последствиями: банки и микрофинансовые организации начисляют пеню за периоды, в которых начислять её не имели права, коллекторы требуют суммы, рассчитанные без учёта военных норм, а суды списывают такие начисления уже в порядке защиты от иска. Ниже разобрано, какие льготы заёмщика действуют в 2026 году, кого они охватывают и что делать с уже начисленными штрафами.
Почему «кредитных каникул» как отдельного института не существует
Бытовое слово «каникулы» предполагает, что платежи просто переносят на потом без последствий. Ни одна из украинских норм такого не устанавливает. Законодатель освобождал заёмщика лишь от ответственности за просрочку: от неустойки, штрафа, пени и других платежей, предусмотренных договором именно за неисполнение обязательства. Тело кредита и проценты за пользование им начислялись дальше, поскольку это плата за деньги, а не санкция.
Вторая граница касается круга договоров. Часть вторая статьи 3 Закона «О потребительском кредитовании» выводит из-под действия этого закона несколько видов соглашений: кредитные договоры сроком до одного месяца и кредитование счёта с погашением до месяца, беспроцентные займы, несанкционированный овердрафт, ломбардные кредиты с залогом, а также договоры, общий размер кредита по которым не превышает одной минимальной заработной платы на день заключения. В 2026 году минимальная зарплата составляет 8 647 грн, так что микрозаём на 5 000 грн под защиту этого закона не попадает. Это и есть главный дефект карантинной нормы 2020 года: её распространили на договоры, которые сам закон не регулирует, и между нормами возникла конкуренция, которую дальше разрешали суды.
Военные льготы заёмщика с 24 февраля 2022 года
Закон № 2120-IX от 15 марта 2022 года дополнил те же заключительные положения нормой о военном положении: в случае просрочки потребителем обязательств по договору о потребительском кредите в период военного положения и в течение тридцати дней после его прекращения или отмены потребитель освобождается от ответственности перед кредитодателем, а неустойка и другие платежи, начисленные за такую просрочку с 24 февраля 2022 года, подлежат списанию кредитодателем.
Дальше законодатель уточнял эту конструкцию несколько раз. Закон № 2459-IX от 27 июля 2022 года ограничил взаимодействие кредиторов и коллекторских компаний с защищёнными категориями: военнослужащими, пленными, пропавшими без вести и членами семей погибших. Закон № 2823-IX от 1 декабря 2022 года дал право приостановить платежи по кредитам, обеспеченным жильём на временно оккупированных территориях или повреждённым вследствие вооружённой агрессии, и предусмотрел аннулирование задолженности в случае уничтожения такого жилья. Практическую сторону этих норм разбирает адвокат по кредитным спорам, поскольку у каждой из них свой круг лиц и свой перечень документов.
| Механизм | Закон и дата | Кого касается | Что даёт |
|---|---|---|---|
| Карантинная норма | № 533-IX от 17.03.2020 | просрочка 01.03–30.04.2020 | освобождение от неустойки, запрет повышать ставку до 31.05.2020 |
| Военное освобождение от ответственности | № 2120-IX от 15.03.2022 | потребительские кредиты, просрочка с 24.02.2022 | списание неустойки и других платежей за просрочку |
| Защита отдельных категорий | № 2459-IX от 27.07.2022 | военнослужащие, пленные, семьи погибших | запрет урегулирования просроченной задолженности по инициативе кредитора |
| Жильё на ВОТ и разрушенное жильё | № 2823-IX от 01.12.2022 | ипотека на повреждённое или утраченное жильё | приостановление платежей, аннулирование долга при уничтожении жилья |
| Обязательная реструктуризация | № 3156-IX от 10.06.2023 | договоры, заключённые до 24.02.2022 | пересмотр условий по требованию потребителя, ограничение процентов |
Обязательная реструктуризация по Закону № 3156-IX
Закон № 3156-IX от 10 июня 2023 года решал проблему непропорциональных начислений для людей, чьё жильё оказалось в зоне боевых действий или на оккупированной территории. Денежные обязательства по договорам потребительского кредита, заключённым до 24 февраля 2022 года, подлежат обязательной реструктуризации по требованию потребителя или его представителя в течение действия военного положения и тридцати дней после его прекращения. Реструктуризация оформляется договором, в котором фиксируют новые условия, а в отношении реструктуризированных обязательств коллекторам запрещено применять меры по урегулированию просроченной задолженности.
Заявление подаётся кредитодателю письменно, с документами, подтверждающими основание: справка о внутреннем перемещении, акт обследования повреждённого жилья, выписка из реестра повреждённого и уничтоженного имущества, документы о службе. Банк не вправе отказать, ссылаясь на собственные внутренние правила, и именно поэтому реструктуризацию кредитов начинают с письменного заявления с описью вложения, поскольку телефонный разговор с менеджером доказательством не становится.
Что делать, если банк всё равно начислил пеню
- Закажите у кредитора детальный расчёт задолженности с разбивкой по периодам: тело, проценты, неустойка, комиссии. Без этого документа спор превращается в обмен предположениями.
- Сверьте периоды начисления неустойки с датами 01.03–30.04.2020 и с периодом после 24.02.2022: суммы, начисленные в эти промежутки, подлежат списанию.
- Подайте кредитору письменное требование о перерасчёте, заказным письмом с описью вложения; срок ответа на обращение потребителя финансовых услуг установлен законодательством и отсчитывается от даты получения.
- Если ответа нет, обратитесь с жалобой в Национальный банк Украины как регулятора рынка потребительского кредитования, приложив расчёт и копию требования.
- Заявите об исковой давности, если кредитор пошёл в суд: к требованиям о взыскании неустойки применяется сокращённая годичная давность по пункту 1 части второй статьи 258 ГК, а течение давности, приостановленное со 2 апреля 2020 года, возобновлено с 4 сентября 2025 года Законом № 4434-IX.
- Оцените, не выгоднее ли процедура банкротства физического лица, если общий долг превышает реальную платёжеспособность: она закрывает обязательства вместо того, чтобы переносить их.
Чего льготы не покрывают
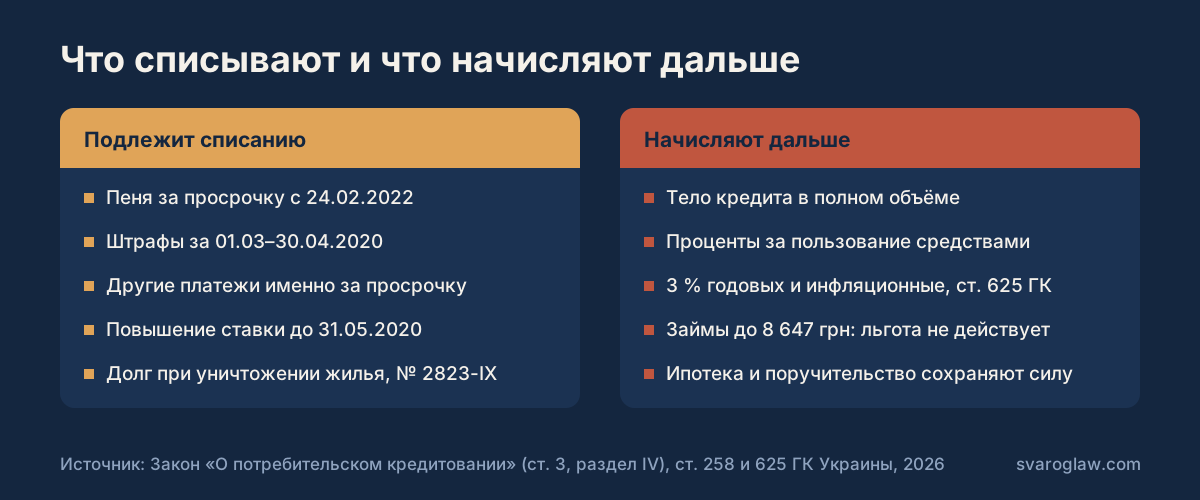
Проценты за пользование кредитом начисляются в течение всего периода, и ни одна из перечисленных норм их не отменяет. Так же остаются действующими последствия статьи 625 ГК: должник, просрочивший денежное обязательство, по требованию кредитора уплачивает сумму долга с учётом индекса инфляции за всё время просрочки и три процента годовых, если иной размер не установлен договором. Судебная практика разграничивает эту норму и неустойку, поэтому списание пени автоматически не снимает требования по статье 625.
Не исчезает и обеспечение. Ипотека и поручительство действуют дальше, исполнительное производство по ранее выданным документам не прекращается именно из-за льготы, а запись об обременении в реестре остаётся до полного погашения. Если дело дошло до принудительного исполнения, вопрос переходит в плоскость взыскания долга и оценки законности действий исполнителя, где кредитные каникулы уже ничего не решают.
Типичные ошибки заёмщиков
- Перестают платить вообще, считая, что действуют «каникулы». Освобождение касается только неустойки, а просрочка тела и процентов формирует долг и портит кредитную историю.
- Договариваются устно. Обещание менеджера «ничего не начислять» доказательством не является; значение имеет лишь письменный ответ кредитора или подписанный договор о реструктуризации.
- Рассчитывают на льготу по микрозайму в несколько тысяч гривен. Договоры на сумму до одной минимальной зарплаты, то есть до 8 647 грн в 2026 году, под действие Закона «О потребительском кредитовании» не подпадают.
- Не заявляют об исковой давности. Суд не применяет её по собственной инициативе, а после решения суда первой инстанции такое заявление уже не имеет силы.
- Подписывают договор реструктуризации, не прочитав итоговую сумму. Новые условия нередко капитализируют начисленную неустойку в тело кредита, и списанное возвращается в платёжный график.
Когда адвокат не нужен
Если вы платите по графику, просрочки нет, а вопрос лишь в проверке начислений, справитесь сами: запросите в банке детальный расчёт задолженности, сверьте периоды начисления пени с приведёнными выше датами и направьте письменное требование о перерасчёте. Кредитная история проверяется самостоятельно в бюро кредитных историй, а жалоба в Национальный банк подаётся через его официальный веб-сайт без представителя. Юрист нужен тогда, когда кредитор подал иск или заявление о выдаче судебного приказа, когда долг передали коллекторам, когда речь об ипотеке на жильё или когда сумма начислений превышает тело кредита: в этих ситуациях цена ошибки больше стоимости сопровождения.
Вопросы и ответы
Действуют ли кредитные каникулы в Украине в 2026 году
Отдельных «каникул» нет. Действует освобождение от ответственности за просрочку потребительского кредита в период военного положения и тридцати дней после его прекращения, а также право требовать обязательной реструктуризации по Закону № 3156-IX.
Можно ли не платить кредит во время военного положения
Нет. Освобождение касается неустойки, штрафов и пени, а тело кредита и проценты за пользование средствами начисляются дальше и подлежат уплате.
Должны ли списать пеню, начисленную с 24 февраля 2022 года
По Закону № 2120-IX неустойка и другие платежи, начисленные за просрочку потребительского кредита с 24 февраля 2022 года, подлежат списанию кредитодателем. Если кредитор этого не сделал, требуйте перерасчёта письменно.
Распространяются ли льготы на микрозаймы МФО
Не всегда. Договоры на сумму, не превышающую одной минимальной заработной платы на день заключения, и кредиты сроком до одного месяца выведены из-под действия Закона «О потребительском кредитовании» частью второй его статьи 3.
Что даёт обязательная реструктуризация
Пересмотр условий договора, заключённого до 24 февраля 2022 года, по требованию потребителя: новый график и ограничение начислений. Условия фиксируют отдельным договором, а коллекторам запрещают применять меры к реструктуризированному обязательству.
Какие документы нужны для реструктуризации
Заявление кредитодателю и документы, подтверждающие основание: справка внутренне перемещённого лица, акт обследования повреждённого жилья, выписка из реестра повреждённого и уничтоженного имущества или документы о службе.
Начисляются ли три процента годовых и инфляционные
Да. Статья 625 ГК обязывает должника, просрочившего денежное обязательство, уплатить долг с учётом индекса инфляции и три процента годовых, и эти суммы не являются неустойкой.
Какая исковая давность для взыскания пени
Один год по пункту 1 части второй статьи 258 ГК. Течение исковой давности, приостановленное со 2 апреля 2020 года, возобновлено с 4 сентября 2025 года Законом № 4434-IX.
Могут ли коллекторы звонить военнослужащему
Закон № 2459-IX от 27 июля 2022 года ограничивает взаимодействие кредиторов и коллекторских компаний по собственной инициативе с военнослужащими, пленными, пропавшими без вести и членами семей погибших.
Куда жаловаться на действия банка или МФО
В Национальный банк Украины как регулятора рынка финансовых услуг, а относительно нарушений при урегулировании просроченной задолженности — также в правоохранительные органы, если действия коллекторов выходят за пределы закона.
Источники
- Закон Украины «О потребительском кредитовании», статья 3 и раздел IV «Заключительные и переходные положения»
- Закон Украины № 533-IX от 17.03.2020 (карантинные изменения)
- Закон Украины № 2120-IX от 15.03.2022
- Закон Украины № 3156-IX от 10.06.2023 о начислении процентов по потребительским кредитам во время военного положения
- Гражданский кодекс Украины, статьи 258, 625, 1056-1
- Национальный банк Украины: обращения потребителей финансовых услуг
- Система бесплатной правовой помощи: материалы о кредитных каникулах
Кредитные споры с компанией «Сварог»
Мы проверяем расчёт задолженности по периодам, готовим требование о списании неустойки, сопровождаем обязательную реструктуризацию и защищаем в суде по искам банков, МФО и коллекторов. Консультация стоит от 1 500 грн, письменное правовое заключение по вашему договору — от 5 000 грн; досудебное урегулирование начинается от 5 000 грн, полное сопровождение гражданского дела от 25 000 грн; остальные позиции есть на странице цен на юридические услуги.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00