Олександр Сич
09.04.2026
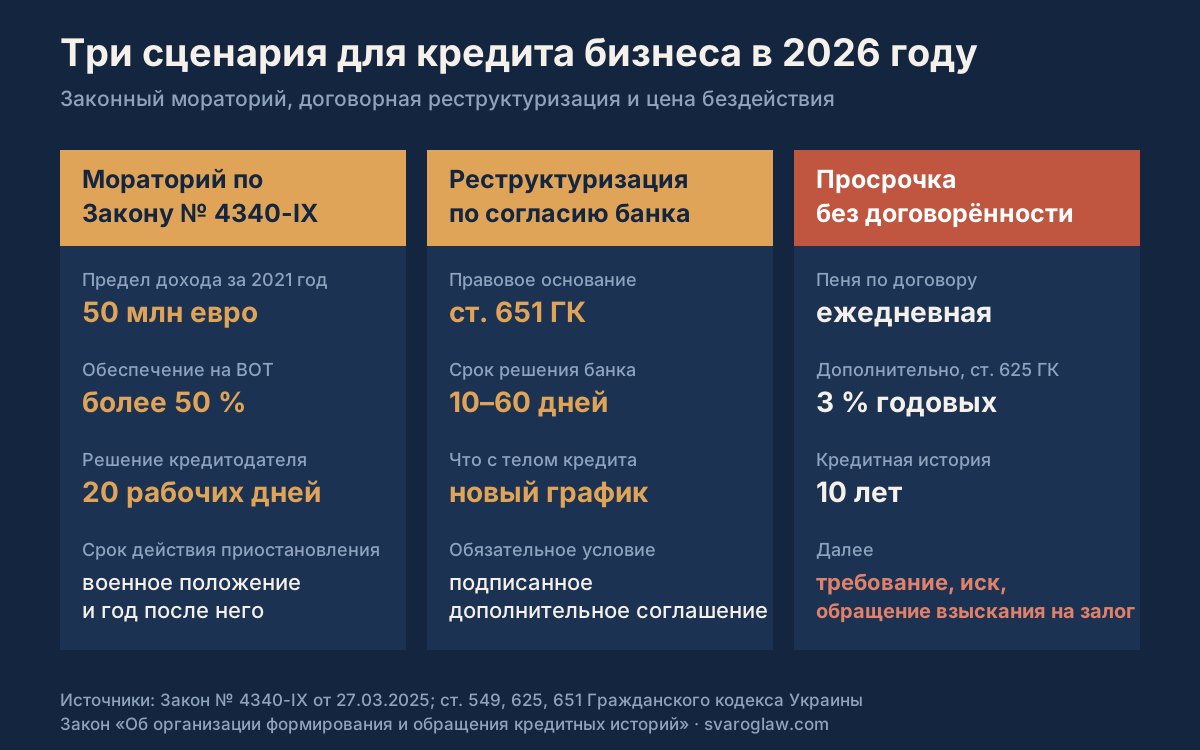
Кредитные каникулы для бизнеса в 2026 году держатся на Законе № 4340-IX: предприниматель с годовым доходом за 2021 год до 50 млн евро, чьё обеспечение более чем наполовину расположено на территории активных боевых действий или на оккупированной территории, подаёт заявление кредитодателю, а тот принимает решение в течение 20 рабочих дней. Мораторий действует всё военное положение и год после его завершения.
Закон Украины № 4340-IX, принятый 27 марта 2025 года и подписанный 8 августа того же года, дополнил «Заключительные и переходные положения» Гражданского кодекса отдельным механизмом приостановления платежей по кредитам и финансовому лизингу. Это первый после 2022 года инструмент, который работает не как добрая воля банка, а как предусмотренное законом право заёмщика при наличии конкретных условий.
Остальные варианты остались договорными: банк может изменить график, продлить срок, уменьшить ежемесячный платёж или перевести его на уплату одних процентов, однако обязан делать это лишь тогда, когда сам согласится. Ниже разобрано, кто подпадает под законный мораторий, как договариваться с банком вне его и чем заканчивается просрочка, оставленная без внимания.
Каникулы, мораторий и реструктуризация: три разные вещи
Кредитные каникулы в бытовом понимании означают паузу в платежах, после которой график возобновляется. Банк обычно предлагает платить лишь проценты, а тело кредита переносит на конец срока, поэтому общая переплата растёт. Реструктуризация меняет условия договора навсегда: продлевает срок, меняет ставку, переносит просроченную задолженность в тело кредита или предусматривает частичное списание штрафов.
Мораторий по Закону № 4340-IX работает иначе. Он приостанавливает начисление и уплату средств по денежным обязательствам, в частности тела, процентов, комиссий и других платежей, а срок действия самого договора автоматически продлевается на период приостановления. Меры принудительного исполнения и обращение взыскания на предмет обеспечения на это время прекращаются. Ни один из трёх вариантов не списывает долг: после завершения льготного периода обязательство возвращается в полном объёме.
Кто имеет право на мораторий по Закону № 4340-IX
Механизм рассчитан на бизнес, который физически потерял доступ к собственным активам. Право на приостановление платежей возникает у заёмщика, который является субъектом хозяйствования, при одновременном соответствии четырём условиям: совокупный годовой доход за 2021 год вместе со связанными лицами не превышает сумму, эквивалентную 50 млн евро; доход за предыдущий отчётный год не превышает 75 % дохода за 2021 год; кредитный договор заключён до вступления Закона в силу; более 50 % стоимости обеспечения расположено на территориях активных боевых действий или на временно оккупированных территориях.
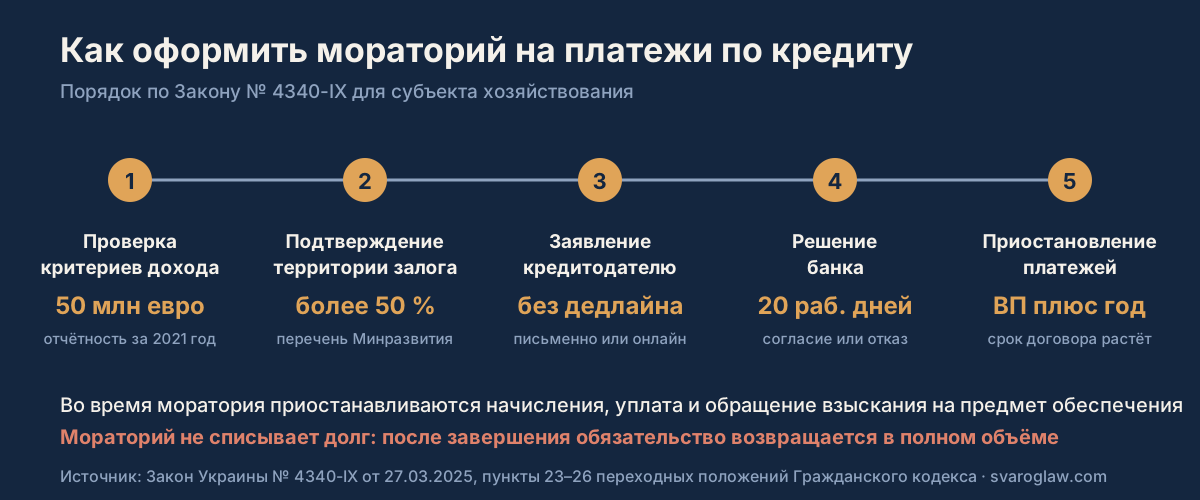
Заявление подаётся кредитодателю в письменной или электронной форме с подписью заёмщика, предельного срока подачи Закон не устанавливает. Кредитодатель принимает решение о применении моратория или об отказе в течение 20 рабочих дней со дня получения документов. Приостановление действует в течение военного положения и одного года со дня его прекращения либо отмены. Принадлежность недвижимости к соответствующей территории подтверждают по актуальному перечню территорий активных боевых действий и временно оккупированных территорий, который ведёт Министерство развития общин и территорий.
Если под мораторий компания не подпадает
Большинство предпринимателей, чьи активы расположены в тыловых областях, остаются в поле договорных договорённостей. Изменение условий договора происходит по статье 651 Гражданского кодекса по согласию сторон, и банк оценивает каждое обращение по собственным критериям: финансовая отчётность за последний период, динамика оборотов, отрасль, состояние обеспечения и дисциплина платежей до обращения. Тот, кто обращается до первой просрочки, получает лучшие условия, чем тот, кто появляется после трёх пропущенных платежей.
| Вариант | Правовое основание | Срок решения | Что происходит с долгом |
|---|---|---|---|
| Мораторий для бизнеса | Закон № 4340-IX, пункты 23–26 переходных положений ГК | 20 рабочих дней | Платежи и начисления приостановлены, срок договора продлён |
| Кредитные каникулы по соглашению с банком | Статья 651 ГК, регламент банка | По внутренним правилам кредитодателя | Уплата лишь процентов, тело переносится |
| Реструктуризация | Статья 651 ГК, дополнительное соглашение | От 10 дней до двух месяцев | Новый график, иногда другая ставка и срок |
| Санация до открытия производства | Статья 5 Кодекса по процедурам банкротства | По плану, согласованному кредиторами | План восстановления платёжеспособности |
| Бездействие | Статьи 549, 625 ГК | — | Пеня по договору, 3 % годовых и инфляционные потери |
Когда переговоры с банком заходят в тупик, остаётся досудебное урегулирование со структурированным предложением и расчётом платёжеспособности. Это направление описано на странице о реструктуризации кредитов, а работу с уже просроченной задолженностью — в разделе о реструктуризации долга.
Цена вопроса и граница, за которой выгоднее банкротство
Консультация с анализом кредитного договора и оценкой шансов на мораторий стоит от 1 500 грн, письменное правовое заключение с расчётом критериев — от 5 000 грн, подготовка заявления и сопровождение переговоров с банком в рамках досудебного урегулирования — от 5 000 грн. Если банк уже подал иск, судебное сопровождение начинается от 10 000 грн, а полное сопровождение хозяйственного дела — от 30 000 грн. Ставки по каждой позиции приведены на странице цен юридических услуг.
Когда долг превышает стоимость всех активов компании, а операционная деятельность не восстанавливается, переговоры о графике теряют смысл. В таком случае рациональнее считать сценарий банкротства юридического лица, где долги фиксируются на дату открытия производства и прекращается начисление штрафных санкций.
Пошагово: как оформить паузу в платежах
- Проверьте критерии Закона № 4340-IX. Поднимите финансовую отчётность за 2021 год и за последний отчётный период, определите курс евро на дату расчёта и долю обеспечения на соответствующих территориях.
- Подготовьте подтверждающие документы. Выписку из Государственного реестра вещных прав на предмет залога, справку о местонахождении объекта, отчётность и расчёт дохода вместе со связанными лицами.
- Подайте заявление кредитодателю. Форма письменная или электронная с подписью заёмщика; зафиксируйте дату вручения, от неё считаются 20 рабочих дней на решение.
- Дождитесь ответа банка. Решение о применении моратория или мотивированный отказ предоставляются в течение 20 рабочих дней.
- Если мораторий неприменим, переходите к переговорам. Предложение банку должно содержать прогноз поступлений на 6–12 месяцев и посильный платёж, а не просьбу «войти в положение».
- Зафиксируйте договорённость дополнительным соглашением. Устные обещания менеджера не меняют график: без подписанного документа просрочка продолжает начисляться.
Типичные ошибки предпринимателей
- Пауза без письменного соглашения. Пока дополнительное соглашение не подписано, банк ведёт учёт по старому графику, начисляет пеню и передаёт данные в бюро кредитных историй.
- Обращение после трёх просрочек. Кредитный комитет оценивает платёжную дисциплину до момента обращения, и просроченная задолженность резко сужает перечень доступных условий.
- Расчёт дохода без связанных лиц. Закон требует считать совокупный доход вместе со связанными лицами, и занижение этого показателя даёт банку основание отказать в моратории.
- Игнорирование исковой давности. После 4 сентября 2025 года трёхлетний срок по статье 257 ГК считается без карантинного приостановления, поэтому старые требования банков требуют отдельной проверки дат.
- Продажа залогового имущества «чтобы рассчитаться». Отчуждение предмета залога без согласия залогодержателя даёт основание требовать досрочного возврата всей суммы кредита.
Когда адвокат не нужен
Если у компании один кредит с остатком в несколько сотен тысяч гривен, нет просрочки, а банк предлагает стандартную программу отсрочки по собственной анкете, обращаться за внешней помощью нет необходимости. Финансовый директор самостоятельно подаёт отчётность, подписывает дополнительное соглашение и хранит новый график. Так же не требует сопровождения ситуация, когда предприниматель решил досрочно погасить остаток и просит банк пересчитать проценты.
Юрист нужен тогда, когда кредитов несколько и они в разных банках, когда обеспечением является недвижимость на прифронтовых территориях, когда банк уже направил требование о досрочном возврате или передал долг финансовой компании. Оценка долгового портфеля и переговорная стратегия в таких делах входят в направление работы с кредитами и микрозаймами.
Вопросы и ответы
Кто имеет право на кредитные каникулы для бизнеса в 2026 году
Законный мораторий по Закону № 4340-IX доступен субъектам хозяйствования с доходом за 2021 год до 50 млн евро, у которых доход за предыдущий отчётный год не превышает 75 % уровня 2021 года, договор заключён до вступления Закона в силу, а более половины стоимости обеспечения расположено на территории активных боевых действий или на оккупированной территории.
Сколько банк рассматривает заявление о моратории
Двадцать рабочих дней со дня получения заявления и подтверждающих документов. По итогам кредитодатель принимает решение о применении моратория или предоставляет мотивированный отказ, который можно обжаловать в суде, если условия Закона выполнены.
Начисляются ли проценты во время моратория
Нет. Приостанавливается начисление и уплата средств по денежным обязательствам, в частности тела кредита, процентов и комиссий, а срок действия договора продлевается на период приостановления. Это отличает мораторий от обычных каникул, при которых проценты обычно продолжают начисляться.
Испортят ли кредитные каникулы кредитную историю
Оформленная соглашением отсрочка не является просрочкой и не ухудшает историю. Записи о просроченных платежах, напротив, хранятся в бюро кредитных историй в течение десяти лет после прекращения обязательства и влияют на условия новых кредитов.
Что делать, если банк отказал в реструктуризации
Зафиксируйте письменный отказ, проверьте договор на несправедливые условия, посчитайте исковую давность по каждому платежу и подготовьте встречное предложение с финансовым обоснованием. Если банк подал иск, защита строится вокруг расчёта долга, размера пени и соразмерности требований.
Можно ли приостановить начисление пени во время военного положения
Для потребительских кредитов физических лиц действует запрет начисления неустойки на период военного положения и тридцать дней после его завершения. На кредиты субъектов хозяйствования эта норма не распространяется, поэтому для бизнеса работает мораторий по Закону № 4340-IX или договорные договорённости.
Забирает ли банк залог сразу после просрочки
Нет, сначала направляется требование об устранении нарушения, и лишь после истечения указанного в нём срока кредитор обращается в суд или к нотариусу за исполнительной надписью. Во время моратория по Закону № 4340-IX обращение взыскания на предмет обеспечения прекращается.
Сколько стоит юридическое сопровождение переговоров с банком
Консультация с анализом договора — от 1 500 грн, письменное заключение — от 5 000 грн, досудебное урегулирование с подготовкой предложения и участием в переговорах — от 5 000 грн. Судебная стадия начинается от 10 000 грн, полное сопровождение хозяйственного дела — от 30 000 грн.
Можно ли получить каникулы по микрозайму для ФЛП
Финансовые компании не обязаны предоставлять отсрочку и редко идут на неё добровольно. Реальные инструменты для ФЛП — переговоры о графике с фиксацией в дополнительном соглашении, оспаривание начисленных штрафов или процедура реструктуризации долгов физического лица по Кодексу по процедурам банкротства.
Что выгоднее: реструктуризация или банкротство
Реструктуризация имеет смысл, пока бизнес генерирует доход и долг можно обслуживать по продлённому графику. Когда обязательства превышают стоимость активов, процедура банкротства фиксирует сумму долга на дату открытия производства и останавливает начисление штрафных санкций, что часто дешевле лет безрезультатных переговоров.
Источники
- Закон Украины № 4340-IX от 27.03.2025 об особенностях кредитования и финансового лизинга в период военного положения — zakon.rada.gov.ua/laws/show/4340-20
- Гражданский кодекс Украины, статьи 257, 549, 625, 651 и переходные положения — zakon.rada.gov.ua/laws/show/435-15
- Кодекс Украины по процедурам банкротства — zakon.rada.gov.ua/laws/show/2597-19
- Национальный банк Украины, раздел о правах заёмщиков — bank.gov.ua
- Министерство развития общин и территорий Украины, перечень территорий активных боевых действий и временно оккупированных территорий — mininfra.gov.ua
- Закон Украины «Об организации формирования и обращения кредитных историй» — zakon.rada.gov.ua/laws/show/2704-15
Кредитные каникулы для бизнеса с компанией «Сварог»
Мы проверяем, подпадает ли компания под мораторий по Закону № 4340-IX, готовим заявление с подтверждающими документами, ведём переговоры с банком о новом графике и защищаем бизнес в суде, если кредитор уже требует досрочного возврата. Если банк направил требование, обратитесь до истечения указанного в нём срока: после этого перечень доступных решений заметно сужается. Досудебную стадию спора мы ведём в рамках досудебного урегулирования хозяйственных споров.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00