Олександр Сич
10.04.2026
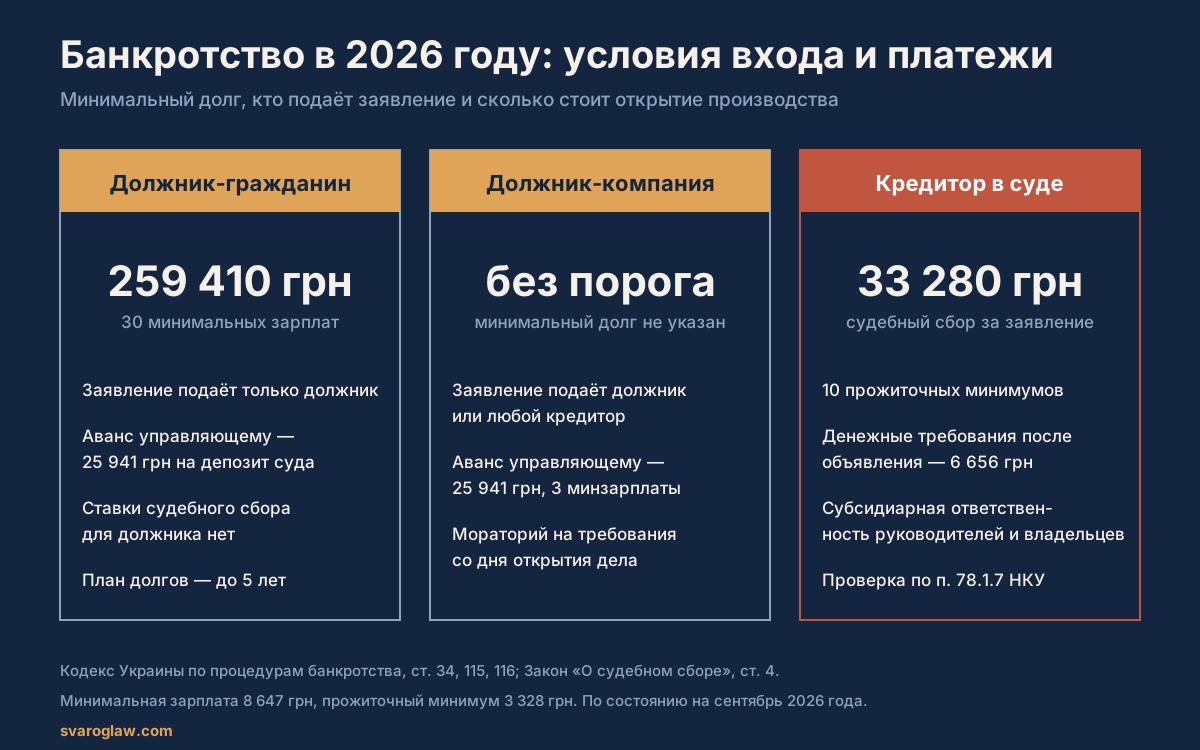
Дело о неплатёжеспособности физическое лицо может открыть только само: при просроченных обязательствах от 30 минимальных зарплат, то есть 259 410 грн в 2026 году, или после безрезультатного исполнительного производства. Обязательный платёж один — аванс вознаграждения управляющему 25 941 грн на депозитный счёт суда. Банкротство компании кредитор инициирует без какого-либо порога долга.
Кодекс Украины по процедурам банкротства действует с 21 октября 2019 года и отменил два правила, о которых до сих пор упоминают в старых статьях: порог в 300 минимальных зарплат для заявления кредитора и невозможность банкротства гражданина. С тех пор компанию можно вывести в процедуру при любой сумме бесспорного долга, а физическое лицо получило собственный раздел Кодекса с реструктуризацией и списанием остатка.
Вторая часть правды в том, что бесплатных банкротств не бывает. Заявитель авансирует вознаграждение арбитражному управляющему за три месяца, кредитор добавляет судебный сбор в 33 280 грн, а должник-гражданин после признания банкротом на пять лет обязан сообщать банкам о своём статусе. Ниже — условия открытия производства, реальная смета, перечень долгов, которые не списываются, и последствия, о которых стоит знать до подачи заявления.
Когда можно открыть дело о банкротстве
Для физических лиц и физических лиц — предпринимателей действует статья 115 Кодекса: производство открывается лишь по заявлению самого должника, и ни один кредитор не может принудить гражданина к банкротству. Достаточно одного из четырёх условий: просроченные обязательства от 30 минимальных зарплат, прекращение погашения кредитов в размере более 50 % месячных платежей в течение двух месяцев, постановление исполнителя об отсутствии имущества, на которое можно обратить взыскание, или иные обстоятельства, подтверждающие неспособность рассчитаться в ближайшее время. Штрафы, пеня и другие санкции в состав денежных требований не включаются, поэтому считать порог надо по телу долга.
С юридическими лицами логика противоположная. Заявление подаёт и должник, и кредитор, причём Кодекс не устанавливает минимального размера бесспорных требований — норму о 300 минимальных зарплатах содержал отменённый Закон «О восстановлении платёжеспособности должника», и ссылка на неё в 2026 году ошибочна. К заявлению кредитор прилагает доказательства уплаты судебного сбора и авансирования вознаграждения арбитражного управляющего в размере трёх минимальных зарплат за три месяца полномочий.
| Вопрос | Физическое лицо | Юридическое лицо |
|---|---|---|
| Кто может подать заявление | Только сам должник | Должник или любой кредитор |
| Минимальный долг | От 30 минимальных зарплат (259 410 грн) или иное основание ст. 115 | Порога нет |
| Судебный сбор за заявление | Ставку для должника закон не устанавливает | 10 прожиточных минимумов — 33 280 грн с кредитора |
| Аванс арбитражному управляющему | 25 941 грн на депозит суда | 25 941 грн на депозит суда |
| Основные процедуры | Реструктуризация долгов или погашение долгов | Распоряжение имуществом, санация, ликвидация |
| Чем завершается | Списанием остатка долгов с исключениями | Ликвидацией или восстановлением платёжеспособности |
Сколько стоит процедура
Главный расход — авансирование вознаграждения арбитражного управляющего за три месяца работы: три минимальные зарплаты, то есть 25 941 грн при ставке 8 647 грн в 2026 году. Деньги перечисляют не управляющему, а на депозитный счёт хозяйственного суда, и без доказательств такого платежа суд оставляет заявление без движения. Кредитор добавляет судебный сбор в 33 280 грн за заявление об открытии производства, а каждый кредитор, заявляющий денежные требования после официального объявления, платит 2 прожиточных минимума, то есть 6 656 грн.
Дальше смета зависит от имущества. Оценка недвижимости или автомобиля, выписки из реестров, нотариальные копии документов, публикации в Едином реестре — всё это оплачивает должник или кредитор, инициировавший дело. Юридическое сопровождение считают отдельно: сопровождение процедуры банкротства физического лица и сопровождение банкротства юридического лица отличаются объёмом документов и количеством заседаний, ориентировочные суммы собраны на странице цен юридических услуг.
Какие долги списывают, а какие остаются
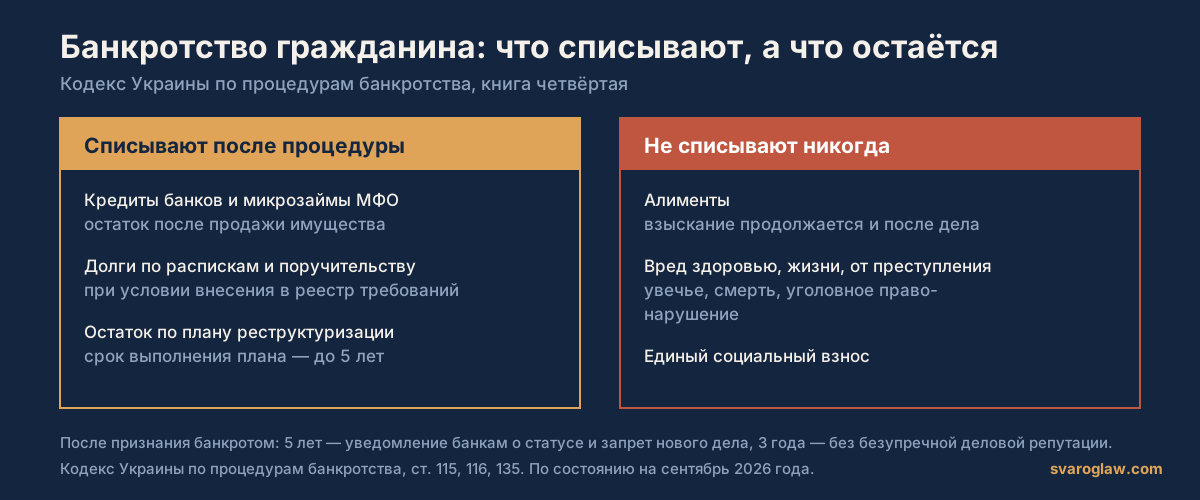
Смысл банкротства гражданина в том, что после продажи имущества и расчётов с кредиторами непогашенный остаток списывается. Кодекс делает из этого исключения, и они существенны: не освобождают от обязательств по уплате алиментов, от возмещения вреда, причинённого увечьем, иным повреждением здоровья или смертью, от возмещения вреда, причинённого уголовным правонарушением, а также от уплаты единого взноса на общеобязательное государственное социальное страхование.
Не списываются и долги, которые должник скрыл от суда. Если кредитора не включили в список в заявлении, его требование не попадает в реестр, а после закрытия производства он будет взыскивать его в обычном порядке. Поэтому список кредиторов составляют по выпискам из всех банков и запросам в бюро кредитных историй, а не по памяти. Когда к долгам по кредитам добавляются микрозаймы с высокими процентами, имеет смысл сначала посчитать альтернативу: реструктуризация долга иногда дешевле полной процедуры.
Как открыть производство: пошагово
- Соберите документы о долгах и имуществе: кредитные договоры, расчёты задолженности, выписки из Государственного реестра вещных прав, данные о транспорте, декларацию об имущественном состоянии, копию трудовой книжки.
- Составьте список кредиторов с суммами и основаниями возникновения долга. Для физического лица это основа реестра требований, для юридического — основание для проверки бесспорности.
- Подготовьте проект плана реструктуризации долгов, если речь о гражданине: Кодекс требует подать его вместе с заявлением, а срок выполнения плана не может превышать пять лет.
- Перечислите аванс вознаграждения арбитражному управляющему — 25 941 грн на депозитный счёт хозяйственного суда — и, если вы кредитор, уплатите судебный сбор 33 280 грн.
- Подайте заявление в хозяйственный суд по месту жительства должника или местонахождению компании. Суд проверяет документы, открывает производство, назначает управляющего и вводит мораторий на удовлетворение требований кредиторов.
- Пройдите процедуру: для гражданина это реструктуризация долгов, а при невозможности плана — погашение долгов с продажей имущества; для компании — распоряжение имуществом, санация или ликвидация.
Последствия, о которых узнают слишком поздно
Открытие производства в отношении предприятия — основание для внеплановой документальной проверки контролирующим органом по подпункту 78.1.7 Налогового кодекса. Это не наказание, а стандартная реакция налоговой на начало ликвидационных процедур, но выявленные нарушения закончатся доначислениями и штрафами, которые станут требованиями в том же деле.
Руководители и учредители тоже не остаются в стороне. Кодекс позволяет возложить на них субсидиарную ответственность по обязательствам должника, если банкротство наступило по их вине, в частности из-за вывода активов накануне подачи заявления. Для гражданина последствия мягче, но длительные: в течение пяти лет после признания банкротом он обязан сообщать о своём статусе при заключении договоров займа или кредита и не может повторно открыть дело о собственной неплатёжеспособности, а в течение трёх лет не считается лицом с безупречной деловой репутацией.
Типичные ошибки
- Продажа или дарение имущества накануне заявления. Сделки должника за определённый Кодексом период до открытия производства признают недействительными, имущество возвращают в ликвидационную массу, а действия квалифицируют как злоупотребление.
- Неполный список кредиторов. Долг, не заявленный в деле, не списывается, и после закрытия производства кредитор возвращается с исполнительным листом.
- Заявление без аванса. Суд оставляет его без движения, а сроки, в течение которых начисляются проценты и пеня, продолжают течь.
- Расчёт на «быстрое» списание. Реструктуризация рассчитана на срок до пяти лет, и лишь после её провала суд переходит к процедуре погашения долгов.
- Ссылки на отменённые нормы. Порог в 300 минимальных зарплат для заявления кредитора исчез вместе с Законом «О восстановлении платёжеспособности должника», и построенная на нём стратегия защиты не сработает.
Когда адвокат не нужен
Если долгов несколько, все они по банковским кредитам, имущества нет, а исполнитель уже вынес постановление об отсутствии активов, заявление вполне реально подготовить самостоятельно по перечню документов из статьи 116 Кодекса. Дальше процедуру фактически ведёт арбитражный управляющий, и роль должника сводится к предоставлению документов и ответам на запросы.
Другая ситуация — когда есть недвижимость под ипотекой, общее имущество супругов, долги по поручительствам, корпоративные права или подозрение кредиторов в выводе активов. Здесь каждый процессуальный шаг влияет на то, сохранится ли жильё и не перерастёт ли дело в вопрос субсидиарной ответственности. Если долг взыскивают МФО с начислениями, превышающими тело кредита, сначала стоит оценить перспективы спора с адвокатом по кредитам и микрозаймам: иногда достаточно оспорить расчёт, а не проходить банкротство.
Вопросы и ответы
Может ли кредитор объявить физическое лицо банкротом
Нет. Статья 115 Кодекса Украины по процедурам банкротства позволяет открыть производство в отношении гражданина или физического лица — предпринимателя лишь по заявлению самого должника, независимо от суммы задолженности.
Какой минимальный долг нужен для банкротства гражданина
Одно из оснований — просроченные обязательства от 30 минимальных зарплат, то есть 259 410 грн в 2026 году. Но достаточно и другого основания: прекращения платежей более 50 % ежемесячных взносов за два месяца либо постановления исполнителя об отсутствии имущества.
Сколько стоит подать заявление о банкротстве
Обязательный платёж — аванс вознаграждения арбитражному управляющему 25 941 грн на депозитный счёт суда. Кредитор дополнительно уплачивает судебный сбор 33 280 грн за заявление об открытии производства.
Списывают ли алименты при банкротстве
Нет. Задолженность по алиментам, возмещение вреда, причинённого увечьем или смертью, вреда от уголовного правонарушения и единый социальный взнос не списываются даже после завершения процедуры.
Нужен ли порог в 300 минимальных зарплат для банкротства компании
Нет, этот порог содержал отменённый Закон «О восстановлении платёжеспособности должника». Действующий Кодекс не устанавливает минимального размера бесспорных требований кредитора для открытия производства.
Сколько длится процедура
Сроки зависят от процедуры и объёма имущества. Для гражданина план реструктуризации рассчитывают на срок до пяти лет, а дела юридических лиц с санацией или ликвидацией обычно длятся от нескольких месяцев до нескольких лет.
Заберут ли единственное жильё
Жильё входит в ликвидационную массу, и Кодекс предусматривает особые правила в отношении квартиры, приобретённой в ипотеку. Перспективы зависят от того, есть ли ипотека, кто зарегистрирован в жилье и каковы условия плана реструктуризации, поэтому этот вопрос оценивают до подачи заявления.
Что будет с поручителем
Банкротство должника не освобождает поручителя от обязательства. Кредитор вправе взыскивать долг с поручителя в общем порядке, а тот после оплаты заявляет собственные требования в деле о банкротстве.
Проверит ли налоговая компанию после открытия дела
Да, открытие производства по делу о банкротстве является основанием для внеплановой документальной проверки по подпункту 78.1.7 Налогового кодекса. Доначисленные суммы становятся требованиями кредитора в том же деле.
Какие ограничения действуют после признания гражданина банкротом
В течение пяти лет он сообщает о своём статусе при заключении кредитных договоров и не может повторно открыть дело о неплатёжеспособности, а в течение трёх лет не считается лицом с безупречной деловой репутацией.
Источники
- Кодекс Украины по процедурам банкротства, статьи 34, 115, 116, 135 — zakon.rada.gov.ua/laws/show/2597-19
- Закон Украины «О судебном сборе», статья 4 — zakon.rada.gov.ua/laws/show/3674-17
- Налоговый кодекс Украины, подпункт 78.1.7 — zakon.rada.gov.ua/laws/show/2755-17
- Единый государственный реестр судебных решений — reyestr.court.gov.ua
- Министерство юстиции Украины: арбитражные управляющие и реестры — minjust.gov.ua
Процедура банкротства с компанией «Сварог»
Мы считаем, выгодно ли банкротство именно в вашей ситуации, готовим заявление с планом реструктуризации, сопровождаем заседания и защищаем руководителей от необоснованных требований о субсидиарной ответственности. Если процедура невыгодна, скажем об этом на консультации и предложим альтернативу — от реструктуризации до спора о расчёте долга.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00