
Олександр Сич
09.04.2026
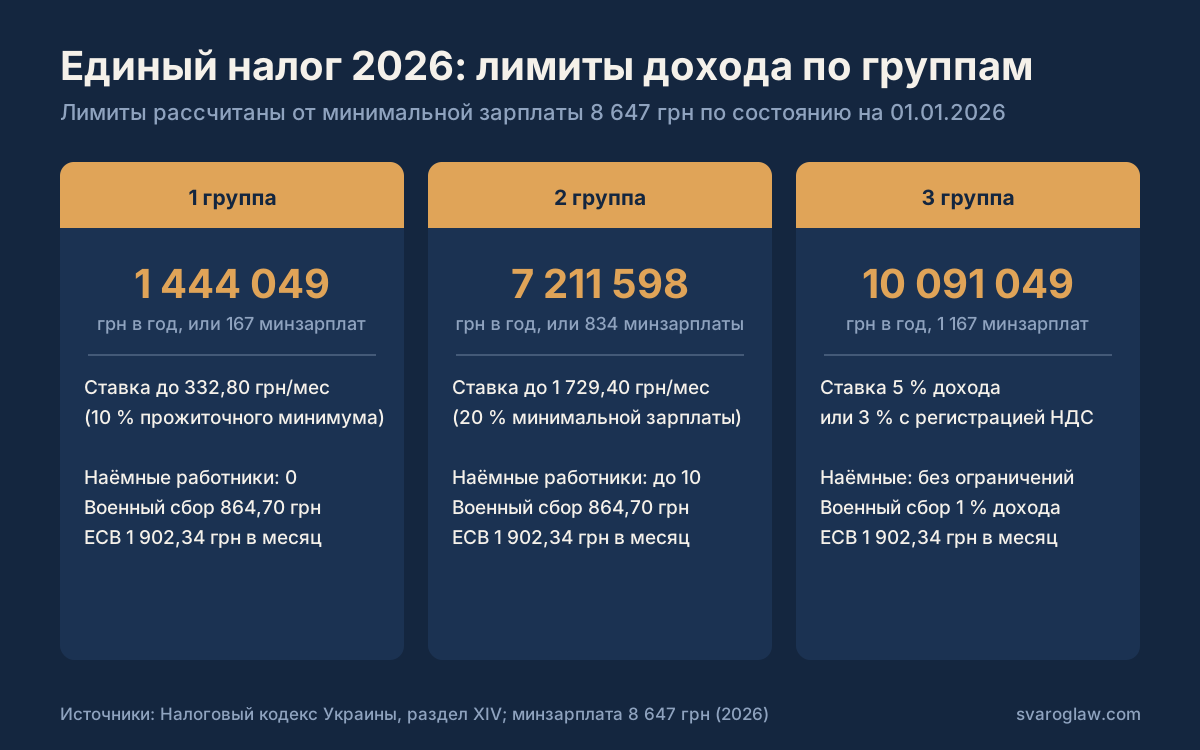
В 2026 году годовой лимит дохода составляет 1 444 049 грн для первой группы единого налога, 7 211 598 грн для второй и 10 091 049 грн для третьей. Ставка третьей группы — 5 % дохода без НДС или 3 % с регистрацией плательщиком НДС. На общей системе предприниматель платит 18 % чистого дохода плюс военный сбор 5 %.
С 1 января 2026 года минимальная заработная плата составляет 8 647 грн, и именно от неё Налоговый кодекс считает лимиты дохода для плательщиков единого налога: 167 минимальных зарплат для первой группы, 834 для второй и 1 167 для третьей. Прожиточный минимум для трудоспособных лиц в 3 328 грн определяет ставку первой группы.
Выбор между упрощённой и общей системой — это не вопрос льгот, а расчёт. Он зависит от доли расходов в выручке, от того, кто ваши покупатели, и от вида деятельности, ведь для части отраслей упрощённая система закрыта вообще. Ниже приведены цифры 2026 года, границы применения каждой системы и порядок перехода; если дело уже дошло до спора с налоговой, его ведёт адвокат по налоговым спорам.
Лимиты и ставки единого налога в 2026 году
Первая группа — это предприниматели без наёмных работников, которые торгуют на рынках или оказывают бытовые услуги населению. Вторая группа позволяет иметь до десяти наёмных работников, но круг клиентов ограничен населением и другими плательщиками единого налога, поэтому работать с компанией на общей системе предприниматель второй группы не может. Третья группа самая гибкая: без ограничений по количеству работников и по кругу покупателей.
Превышение лимита не лишает права на упрощённую систему мгновенно, но сумма превышения облагается по ставке 15 %, а плательщик обязан перейти на другую группу или на общую систему со следующего квартала. Расчёты по пункту 291.6 Налогового кодекса должны быть исключительно денежными: бартер, зачёт встречных требований и вексель лишают права на упрощённую систему.
| Показатель | 1 группа | 2 группа | 3 группа | Общая система, ФЛП |
|---|---|---|---|---|
| Годовой лимит дохода | 1 444 049 грн | 7 211 598 грн | 10 091 049 грн | без ограничений |
| Ставка налога | до 332,80 грн в месяц | до 1 729,40 грн в месяц | 5 % дохода или 3 % с НДС | 18 % чистого дохода |
| Военный сбор | 864,70 грн в месяц | 864,70 грн в месяц | 1 % дохода | 5 % чистого дохода |
| Наёмные работники | не допускаются | до 10 человек | без ограничений | без ограничений |
| Учёт расходов | не ведётся | не ведётся | не ведётся | уменьшает базу налогообложения |
Что платят сверх самого налога
Единый социальный взнос одинаков для всех групп и всех систем: минимальный страховой взнос в 2026 году составляет 1 902,34 грн в месяц, то есть 22 % от минимальной зарплаты. Платят его ежеквартально, а освобождение действует лишь для пенсионеров по возрасту, лиц с инвалидностью и предпринимателей, за которых взнос платит работодатель по основному месту работы.
Военный сбор с 2025 года стал отдельным платежом предпринимателя. Для первой, второй и четвёртой групп это фиксированные 864,70 грн в месяц, то есть 10 % минимальной зарплаты, для третьей группы ставка составляет 1 % полученного дохода, а для общей системы — 5 % чистого облагаемого дохода. В сумме минимальная нагрузка на ФЛП первой группы в 2026 году составляет около 3 099,84 грн в месяц даже при нулевом доходе.
Кому упрощённая система запрещена
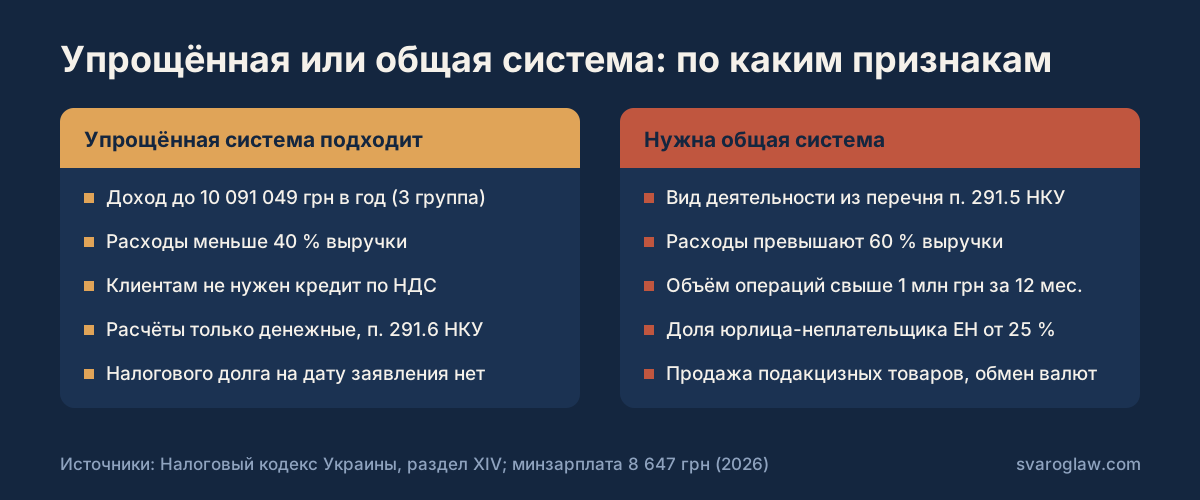
Пункт 291.5 Налогового кодекса содержит закрытый перечень видов деятельности, несовместимых с единым налогом. Это организация азартных игр и лотерей, обмен валюты, производство и продажа подакцизных товаров с узкими исключениями для розницы, добыча и реализация полезных ископаемых, деятельность страховых посредников, банков и кредитных союзов, управление предприятиями, предоставление услуг почты и связи, продажа предметов искусства и антиквариата, организация торгов предметами искусства.
Отдельные запреты касаются статуса плательщика: упрощённая система недоступна нерезидентам, компаниям, в уставном капитале которых 25 % и более принадлежит юридическим лицам — неплательщикам единого налога, и предпринимателям с налоговым долгом на день подачи заявления. Нарушение любого из этих условий означает аннулирование регистрации плательщика единого налога задним числом и доначисление по общим правилам, а такие решения обжалуют через обжалование налоговых уведомлений-решений.
Когда выгоднее общая система
Общая система работает с разницей между доходом и документально подтверждёнными расходами по статье 177 Налогового кодекса, поэтому она выигрывает там, где расходы превышают примерно 60 % выручки: в производстве, торговле с низкой наценкой, строительстве. Ставка составляет 18 % налога на доходы физических лиц и 5 % военного сбора от чистого дохода, а убыточный год налога не порождает вообще.
Для обществ с ограниченной ответственностью альтернативой является налог на прибыль по ставке 18 % от финансового результата. Выплата дивидендов учредителю-физическому лицу из такого общества добавляет 5 % налога на доходы физических лиц и военный сбор, поэтому общую нагрузку на выведенные средства надо считать вместе, а не по одной ставке. Сравнение двух структур для конкретной модели бизнеса входит в правовую экспертизу Due Diligence.
Регистрация плательщиком НДС
Обязанность зарегистрироваться плательщиком налога на добавленную стоимость возникает, когда объём облагаемых операций за последние двенадцать календарных месяцев превышает 1 млн грн: этот порог устанавливает пункт 181.1 Налогового кодекса. Он действует и на общей системе, и для третьей группы единого налога, поэтому выход за миллион заставляет выбирать между ставкой 3 % с НДС и 5 % без него.
Добровольная регистрация имеет смысл тогда, когда ваши покупатели сами являются плательщиками НДС и нуждаются в налоговом кредите: без него они фактически платят на 20 % больше. Если же клиенты — конечные потребители, регистрация лишь добавляет отчётности и риска блокировки налоговых накладных.
Как перейти на другую систему
- Посчитайте долю расходов в выручке за последние двенадцать месяцев: до 40 % обычно выгоднее упрощённая система, свыше 60 % — общая.
- Проверьте свой вид деятельности по пункту 291.5 НКУ и по КВЭД в выписке из ЕГР: запрещённый код блокирует переход даже при фактическом отсутствии такой деятельности.
- Подайте заявление о применении упрощённой системы не позднее чем за 15 календарных дней до начала следующего квартала.
- Для вновь созданного предпринимателя, который выбирает третью группу, срок другой: 10 дней со дня государственной регистрации.
- Погасите налоговый долг до подачи заявления: его наличие является самостоятельным основанием для отказа.
- После перехода проверьте, не возникает ли обязанность регистрации плательщиком НДС из-за миллионного порога за предыдущие двенадцать месяцев.
Типичные ошибки при выборе системы
- Ориентируются на устаревший лимит в 5 млн грн. Лимиты пересчитываются ежегодно от минимальной зарплаты, и в 2026 году для третьей группы это 10 091 049 грн.
- Работают на второй группе с юридическими лицами на общей системе. Такая операция лишает права на упрощённую систему со следующего квартала и влечёт 15 % налога со всей суммы.
- Принимают оплату бартером или зачётом встречных требований. Пункт 291.6 НКУ требует исключительно денежной формы расчётов.
- Регистрируют КВЭД «про запас», не проверив перечня из пункта 291.5. Код азартных игр или финансового посредничества в реестре закрывает упрощённую систему.
- Забывают о ЕСВ в месяцах без дохода. Минимальный взнос 1 902,34 грн начисляется независимо от выручки, а недоплата превращается в долг с пеней.
Когда юрист не нужен
Предпринимателю, который оказывает услуги населению, имеет доход до полумиллиона гривен в год и не планирует нанимать работников, достаточно второй группы и бухгалтера на аутсорсе. Заявление о применении упрощённой системы подают самостоятельно через электронный кабинет плательщика налогов, это бесплатно. Юридическая помощь окупается в трёх случаях: когда структура бизнеса предполагает несколько связанных лиц, когда налоговая уже аннулировала регистрацию плательщика единого налога или когда по результатам проверки поступило налоговое уведомление-решение.
Вопросы и ответы
Какой лимит дохода для ФЛП в 2026 году
Для первой группы это 1 444 049 грн, для второй 7 211 598 грн, для третьей 10 091 049 грн на календарный год. Суммы рассчитаны от минимальной зарплаты 8 647 грн.
Сколько налогов платит ФЛП третьей группы
5 % дохода единого налога без НДС или 3 % с регистрацией плательщиком НДС, 1 % военного сбора от дохода и 1 902,34 грн ЕСВ в месяц.
Что будет, если превысить лимит единого налога
Сумма превышения облагается по ставке 15 %, а со следующего квартала предприниматель переходит на более высокую группу или на общую систему. Регистрацию плательщиком единого налога аннулируют, если переход не оформлен.
Сколько работников может иметь ФЛП на едином налоге
Первая группа не может иметь ни одного, вторая — до десяти человек одновременно, третья группа ограничений по количеству работников не имеет.
Когда можно перейти с упрощённой системы на общую
С первого числа любого квартала, подав заявление не позднее чем за 15 календарных дней до его начала. Обратный переход происходит по тому же правилу.
Можно ли быть ФЛП на едином налоге и работать по трудовому договору
Да, совмещать предпринимательство с работой по трудовому договору закон не запрещает. Если работодатель платит за вас ЕСВ в размере не менее минимального взноса, предприниматель освобождается от обязанности платить его за себя.
С какой суммы обязательна регистрация плательщиком НДС
С 1 млн грн облагаемых операций за последние двенадцать календарных месяцев согласно пункту 181.1 Налогового кодекса.
Какая система выгоднее для интернет-магазина
Если наценка низкая, а закупка подтверждена документами, выгоднее обычно оказывается общая система с учётом расходов. При высокой наценке и работе с конечными потребителями выигрывает третья группа единого налога.
Платит ли ФЛП налоги, если дохода не было
На первой и второй группах — да: единый налог, военный сбор и ЕСВ начисляются независимо от дохода. На третьей группе налог и сбор равны нулю, но ЕСВ в 1 902,34 грн уплачивается.
Что делать, если налоговая аннулировала упрощённую систему
Решение обжалуется в административном порядке в Государственную налоговую службу или в суде. Основание аннулирования должно быть конкретным, и именно его проверяют в первую очередь.
Источники
- Налоговый кодекс Украины, раздел XIV и пункты 181.1, 291.5, 291.6, 298.1.4, статья 177
- Закон Украины «О сборе и учёте единого взноса на общеобязательное государственное социальное страхование»
- Государственная налоговая служба: размеры единого налога и военного сбора в 2026 году
- Электронный кабинет плательщика налогов: подача заявления о применении упрощённой системы
- Единый государственный реестр: проверка кодов КВЭД
Выбор системы налогообложения с компанией «Сварог»
Мы считаем налоговую нагрузку по двум системам на ваших цифрах, проверяем КВЭД на совместимость с упрощённой системой, готовим заявления о переходе и сопровождаем споры с налоговой. Консультация стоит от 1 500 грн, письменное правовое заключение — от 5 000 грн, полное сопровождение административного дела начинается от 30 000 грн; остальные позиции есть в ценах на юридические услуги.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00