Олександр Сич
07.04.2026
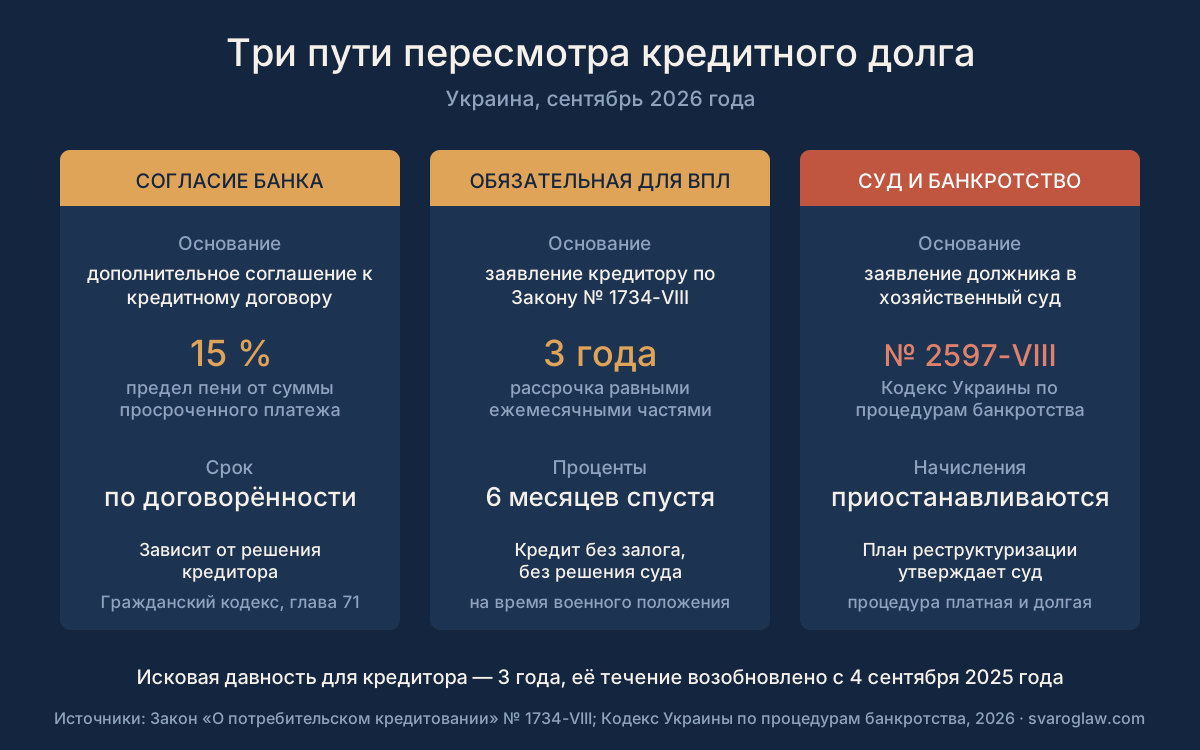
Реструктуризация не уменьшает сумму долга автоматически, она меняет график и срок его погашения. Для внутренне перемещённых лиц и жителей территорий боевых действий Закон «О потребительском кредитовании» делает её обязательной: необеспеченный кредит рассрочивают равными частями на три года, а проценты платят в течение шести месяцев после завершения военного положения.
Пеня по потребительскому кредиту ограничена двойной учётной ставкой Национального банка и ни в коем случае не может превышать 15 % суммы просроченного платежа. Этот предел существует с 2021 года, и именно он делает переговоры с банком реальными: кредитор понимает, что бесконечно наращивать долг за счёт штрафов закон не позволит.
Реструктуризация — это пересмотр условий действующего кредитного договора по договорённости сторон. Измениться могут срок, график платежей, размер ежемесячного взноса, иногда валюта или ставка. Одностороннее решение заёмщика просто платить меньше реструктуризацией не является и квалифицируется как нарушение договора со всеми последствиями.
Что на самом деле даёт реструктуризация и чего она не делает
Главная ценность реструктуризации в том, что платёж перестаёт быть неподъёмным, а просрочка не накапливается. Банк обычно продлевает срок кредита, и ежемесячный взнос падает, хотя общая переплата за весь период растёт. Иногда кредитор предоставляет льготный период, когда заёмщик платит лишь проценты, а тело долга временно не гасит.
Списание части долга случается реже и почти всегда касается начисленных штрафов и пени, тогда как тело кредита остаётся неизменным. Рассчитывать на прощение основной суммы стоит лишь в исключительных обстоятельствах вроде тяжёлой болезни заёмщика, и каждый такой случай банк рассматривает отдельно. Вторая практическая выгода состоит в кредитной истории: реструктуризированный кредит выглядит в реестрах значительно лучше, чем просроченный.
Когда банк обязан пойти навстречу
Общее правило звучит неудобно для заёмщиков: добровольная реструктуризация является правом, а не обязанностью кредитора. Исключение создал Закон «О потребительском кредитовании», который на время военного положения и тридцать дней после его прекращения обязал кредиторов реструктуризировать долги отдельных категорий заёмщиков по их заявлению.
Воспользоваться этим правом могут граждане, состоящие на учёте как внутренне перемещённые лица или проживавшие на территориях боевых действий либо временно оккупированных территориях. Условия жёсткие: кредит не должен быть обеспечен ипотекой или залогом, по нему не должно быть решения суда о взыскании задолженности и открытого исполнительного производства. Заявление подают кредитору в бумажной или электронной форме лично, заказным письмом либо по электронной почте.
Механизм выглядит так: задолженность рассрочивают равными ежемесячными частями на три года или на более длительный срок, если такой предусматривал первоначальный договор, а проценты заёмщик платит в течение шести месяцев после прекращения военного положения. Отдельно закон запрещает кредиторам и коллекторам применять меры по взысканию в отношении этой категории заёмщиков. Если кредитор отказывает несмотря на соблюдение всех условий, подготовить аргументированное требование поможет адвокат по кредитам и микрозаймам.
Четыре варианта для заёмщика с просрочкой
| Вариант | Кому подходит | Срок погашения | Что с процентами и пеней |
|---|---|---|---|
| Договорённость с банком | доход временно упал, кредит до этого обслуживался | срок продлевают на несколько месяцев или лет | ставку и график определяет банк, часть пени часто списывают |
| Обязательная реструктуризация по Закону «О потребительском кредитовании» | ВПЛ и жители территорий боевых действий, кредит без залога, нет решения суда | равными частями в течение трёх лет | проценты платят в течение шести месяцев после военного положения |
| Реструктуризация долгов в деле о неплатёжеспособности | долг объективно непосильный, кредиторов несколько | план реструктуризации, который утверждает хозяйственный суд | начисление приостанавливается со дня открытия производства |
| Не делать ничего | не подходит никому | у кредитора есть три года исковой давности на обращение в суд | пеня до 15 % просроченного платежа, далее суд и исполнительное производство |
Как подать заявление на реструктуризацию
- Соберите документы, подтверждающие падение дохода: справку об увольнении или сокращении, справку ВПЛ, больничный, документы о повреждении жилья. Без письменного подтверждения заявление превращается в просьбу.
- Запросите в банке официальный расчёт задолженности с разбивкой на тело, проценты, пеню и комиссии. Сравните начисленную пеню с пределом в 15 % суммы просроченного платежа.
- Составьте заявление с конкретным предложением: посильный ежемесячный платёж, желаемый срок, льготный период. Размытое заявление «прошу войти в положение» результата не даёт.
- Подайте заявление так, чтобы остался след: через отделение с отметкой на копии, заказным письмом или через официальный электронный адрес банка. Дата подачи станет отсчётом для жалобы.
- Дождитесь письменного ответа и требуйте именно письменного. Устный отказ менеджера ничего не доказывает ни Национальному банку, ни суду.
- Внимательно прочитайте дополнительное соглашение перед подписанием. Проверьте новую ставку, итоговую переплату, наличие комиссий за пересмотр условий и то, списана ли начисленная пеня.
Что делать, если банк отказал
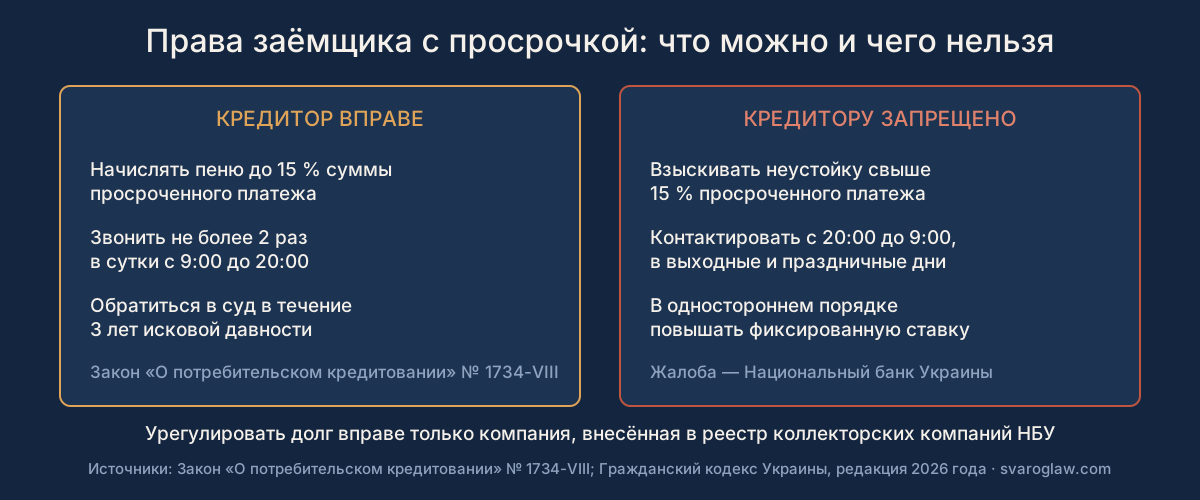
Первым шагом является жалоба в Национальный банк Украины, который ведёт реестр коллекторских компаний и надзирает за соблюдением прав потребителей финансовых услуг. Параллельно стоит проверить законность начислений: совокупный размер неустойки свыше 15 % суммы просроченного платежа является основанием для перерасчёта, а одностороннее повышение фиксированной ставки Гражданский кодекс прямо запрещает.
Если долг объективно непосильный и кредиторов несколько, работает судебная процедура по Кодексу Украины по процедурам банкротства. Она открывает путь к плану реструктуризации, утверждённому хозяйственным судом, а при невозможности расчёта — к списанию остатка долга. Это долгий и платный путь с последствиями для имущества, поэтому начинать с него не стоит, однако процедура банкротства физического лица часто оказывается единственным выходом для заёмщиков с несколькими просроченными кредитами.
Отдельно держите в голове правила общения с коллекторами. Закон разрешает им контактировать с потребителем не более двух раз в сутки и запрещает делать это с 20:00 до 9:00, а также в выходные и праздничные дни по собственной инициативе. Компания, которой нет в реестре Национального банка, вообще не вправе вести урегулирование задолженности.
Типичные ошибки заёмщиков
- Перестать платить вообще, надеясь, что это подтолкнёт банк к переговорам. Эффект обратный: дело быстрее попадает в суд, а позиция заёмщика слабеет.
- Договариваться устно с менеджером и не подписывать дополнительное соглашение. Без письменного документа старый график остаётся действующим, а просрочка продолжает накапливаться.
- Брать новый кредит, чтобы закрыть старый. Так долг переходит в более дорогую форму, и вместо одного кредитора появляется два.
- Подписывать соглашение, не посчитав итоговую переплату. Продление срока на пять лет снижает платёж, однако общая сумма выплат растёт ощутимо.
- Игнорировать судебные вызовы после подачи заявления на реструктуризацию. Заявление не останавливает иск, и решение примут без вашей позиции.
Когда адвокат не нужен
Если просрочка небольшая, банк сам предложил льготный период и условия дополнительного соглашения понятны, подписать его можно самостоятельно: юрист здесь ничего не улучшит. Так же без посторонней помощи подают заявление на обязательную реструктуризацию ВПЛ, когда все условия очевидно выполнены и кредитор соглашается. Помощь нужна тогда, когда банк отказал несмотря на прямое требование закона, когда сумма долга раздута пеней или когда дело уже дошло до взыскания задолженности через суд.
Вопросы и ответы
Обязан ли банк реструктуризировать кредит по требованию клиента?
По общему правилу нет, пересмотр условий является договорённостью двух сторон. Обязанность возникает лишь в случаях, прямо названных Законом «О потребительском кредитовании», в частности для внутренне перемещённых лиц по необеспеченным кредитам.
Портит ли реструктуризация кредитную историю?
Сам факт пересмотра условий выглядит в кредитной истории значительно лучше просрочки. Банки видят, что заёмщик вышел на связь и продолжает обслуживать долг по новому графику.
Какова максимальная пеня по потребительскому кредиту?
Пеня не может превышать двойную учётную ставку Национального банка за каждый день просрочки, а совокупно она ограничена 15 % суммы просроченного платежа. Начисление сверх этого предела подлежит перерасчёту.
Сколько длится обязательная реструктуризация для ВПЛ?
Задолженность рассрочивают равными ежемесячными частями на три года, если договор не предусматривал более длительного срока. Проценты платят отдельно, в течение шести месяцев после прекращения военного положения.
Можно ли реструктуризировать ипотеку?
Договориться с банком о пересмотре графика по ипотечному кредиту можно, однако обязательная реструктуризация по Закону «О потребительском кредитовании» на обеспеченные кредиты не распространяется. Условия здесь полностью зависят от переговоров.
Когда звонить коллекторам запрещено?
Контакты запрещены с 20:00 до 9:00, а также в выходные и праздничные дни по инициативе кредитора. За сутки разрешено не более двух взаимодействий, и работать могут лишь компании из реестра Национального банка.
Что делать, если коллекторы звонят родственникам?
Взаимодействие с третьими лицами допускается лишь при их предварительном согласии, предоставленном в установленном порядке. Нарушения фиксируйте и подавайте жалобу в Национальный банк, а при наличии угроз — заявление в полицию.
Сколько стоит юридическое сопровождение реструктуризации?
Консультация в компании «Сварог» стоит от 1 500 грн, письменное правовое заключение — от 5 000 грн, досудебное урегулирование с банком — от 5 000 грн. Полный перечень размещён на странице цен юридических услуг.
Останавливает ли заявление на реструктуризацию начисление процентов?
Нет, до подписания дополнительного соглашения действуют условия старого договора. Начисление останавливает лишь открытие производства по делу о неплатёжеспособности.
Можно ли изменить валюту кредита при реструктуризации?
Такой вариант возможен по договорённости с банком и обычно оформляется вместе с изменением ставки и графика. Перед подписанием посчитайте итоговую переплату по новому курсу и ставке, ведь выгода не всегда очевидна.
Источники
- Закон Украины «О потребительском кредитовании» № 1734-VIII — zakon.rada.gov.ua
- Гражданский кодекс Украины, глава 71 о займе, кредите и банковском вкладе — zakon.rada.gov.ua
- Кодекс Украины по процедурам банкротства № 2597-VIII — zakon.rada.gov.ua
- Национальный банк Украины, права потребителей финансовых услуг и реестр коллекторских компаний — bank.gov.ua
- Закон Украины «Об организации формирования и обращения кредитных историй» № 2704-IV — zakon.rada.gov.ua
Реструктуризация кредита с компанией «Сварог»
Мы проверяем расчёт банка, готовим заявление с обоснованным предложением платежа, ведём переписку с кредитором и жалобу в Национальный банк, а при необходимости сопровождаем дело о неплатёжеспособности. Если вам уже звонят коллекторы или поступила копия иска, не откладывайте: после решения суда вариантов остаётся меньше. Консультация стоит от 1 500 грн, сопровождение реструктуризации кредита начинается с досудебного урегулирования от 5 000 грн.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00