
Олександр Сич
04.04.2026
Факторинг с регрессом — это финансирование под уступку денежного требования, при котором риск неплатежа остаётся на поставщике: фактор выплачивает 70–90 % суммы счёта в течение нескольких дней, а если покупатель не рассчитался в срок, возвращает требование клиенту и забирает профинансированную сумму. С 30 июля 2026 года фактором может быть лишь учреждение с лицензией Национального банка.
30 июля 2026 года вступил в силу Закон Украины «О факторинге» № 4466-IX, и рынок, который 30 лет жил по нескольким статьям Гражданского кодекса, получил собственные правила: государственную регистрацию уступки денежных требований, приоритет по времени такой регистрации и отдельные требования к фактору. Для бизнеса, который отгружает товар с отсрочкой платежа на 30–90 дней, это меняет не саму идею факторинга, а проверку контрагента и оформление документов.
Самая распространённая в Украине разновидность — факторинг с регрессом, когда финансовая компания даёт деньги под счёт, но не берёт на себя риск того, что покупатель не заплатит. Он дешевле безрегрессного и доступнее банковского кредита, однако перекладывает ответственность за дебитора обратно на поставщика. Ниже — как распределяются риски, сколько это стоит, что именно изменил новый закон и где предприниматели чаще всего теряют деньги.
Что такое факторинг и чем он отличается от кредита
Договор факторинга описывают статьи 1077–1086 Гражданского кодекса: одна сторона (фактор) передаёт или обязуется передать денежные средства в распоряжение клиента за плату, а клиент уступает фактору своё право денежного требования к третьему лицу — должнику. Предметом договора может быть как требование, срок платежа по которому уже наступил, так и будущее требование за ещё не отгруженный товар.
От кредита факторинг отличается источником возврата денег. Банк, выдающий кредит, смотрит на залог и финансовое состояние заёмщика, а фактор оценивает прежде всего платёжную дисциплину дебиторов клиента. Поэтому банковский факторинг часто получают компании, которым банк отказал в кредите из-за отсутствия недвижимости в залог, но которые работают с сетями или государственными заказчиками с предсказуемыми платежами. Дополнительный ориентир: с 28 августа 2025 года Хозяйственный кодекс не действует по Закону № 4196-IX, поэтому договорные отношения сторон регулирует исключительно Гражданский кодекс и специальное законодательство.
Факторинг с регрессом и без регресса: кто несёт риск
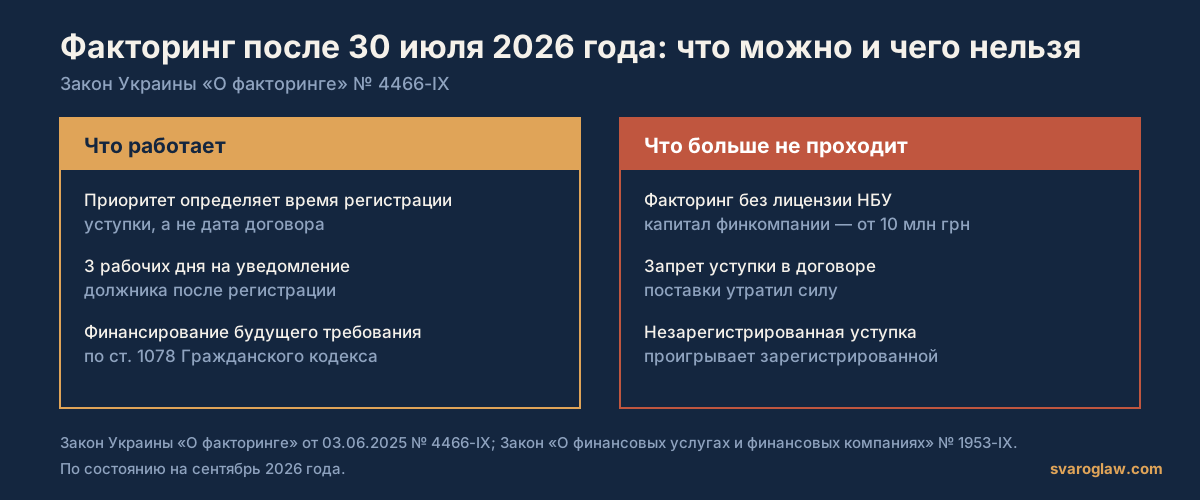
Регресс — это право фактора обратить требование назад к клиенту, если дебитор не рассчитался в согласованный срок. На практике договор устанавливает льготный период, обычно 30–60 дней после наступления срока платежа, и лишь после него фактор выставляет клиенту требование вернуть профинансированную сумму вместе с комиссией. Безрегрессный факторинг снимает этот риск с поставщика, но фактор закладывает его в стоимость и придирчивее подбирает дебиторов.
Выбор между двумя схемами зависит от того, насколько вы уверены в покупателях. Если вы отгружаете товар трём крупным сетям с десятилетней историей платежей, регресс почти никогда не срабатывает и платить за страхование риска нет смысла. Если дебиторы новые или мелкие, более дешёвый факторинг с регрессом может обернуться двойным ударом: товар отгружен, деньги возвращены фактору, а долг приходится взыскивать самостоятельно.
| Условие | Факторинг с регрессом | Факторинг без регресса |
|---|---|---|
| Кто несёт риск неплатежа | Поставщик (клиент) | Фактор |
| Размер аванса | Обычно 70–90 % суммы счёта | Обычно 60–85 % суммы счёта |
| Стоимость услуги | Ниже за счёт меньшего риска | Выше, включает плату за риск |
| Требования к дебитору | Умеренные, важнее репутация клиента | Жёсткие, с проверкой платёжной истории |
| Если дебитор не заплатил | Фактор возвращает требование клиенту | Фактор взыскивает долг самостоятельно |
| Кому подходит | Поставщикам с постоянными покупателями | Выхода на новых или рисковых дебиторов |
Что изменил Закон «О факторинге» с 30 июля 2026 года
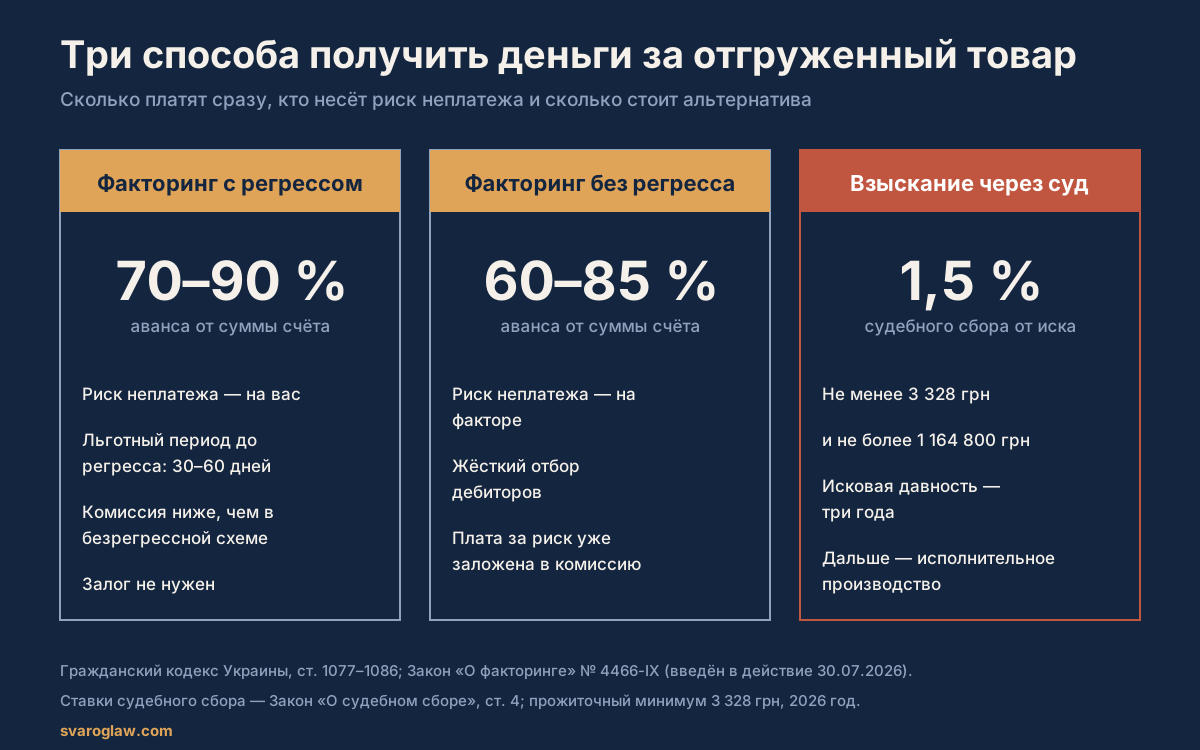
Закон № 4466-IX принят 3 июня 2025 года, а введён в действие через год после вступления в силу — с 30 июля 2026-го. Он переносит в украинское право положения Модельного закона УНИДРУА о факторинге и решает проблему, из-за которой банки годами боялись финансировать под дебиторку: невозможность проверить, не уступлено ли это же требование уже кому-то другому.
Главная новелла — государственная регистрация уступки права денежного требования. Приоритет определяется по времени регистрации независимо от даты заключения договора факторинга и момента возникновения требования, а зарегистрированная уступка имеет преимущество над незарегистрированной. Второе изменение касается договорных оговорок: условия базового договора, запрещающие уступать требование, теряют силу, поэтому покупатель больше не может заблокировать факторинг одним пунктом в контракте. Закон также разграничил торговый факторинг и операции с финансовой задолженностью и обязал уведомлять должника об уступке в течение трёх рабочих дней после регистрации.
Кто вправе быть фактором и сколько стоит услуга
Предоставлять факторинговые услуги могут банки и финансовые компании с лицензией Национального банка, полученной по Закону «О финансовых услугах и финансовых компаниях» № 1953-IX. Требования к капиталу усилены: финансовая компания, предоставляющая лишь одну услугу, в частности факторинг, должна иметь собственный капитал от 10 млн грн. Проверить лицензию контрагента можно в реестре финансовых учреждений на сайте Национального банка, и сделать это стоит до подписания договора, а не после перевода средств. Если вы сами планируете выход на этот рынок, ориентируйтесь на сроки и требования, описанные на странице регистрации факторинговой компании.
Стоимость складывается из двух частей: платы за финансирование, которая начисляется за каждый день пользования деньгами, и комиссии за обслуживание требования. Оценивая выгоду, сравнивайте не ставку с депозитом, а последствия альтернативы: судебное взыскание долга стоит 1,5 % цены иска судебного сбора в хозяйственном суде, но не менее 3 328 грн и не более 1 164 800 грн, плюс несколько месяцев процесса и исполнительное производство. Пункт 196.1.5 Налогового кодекса выводит из-под НДС операции уступки права требования и факторинговые операции, если объектом долга являются валютные ценности, поэтому налоговая нагрузка на саму операцию минимальна.
Как заключить договор факторинга: пошагово
- Проверьте фактора в реестре финансовых учреждений Национального банка и получите копию лицензии. Договор, заключённый с лицом без лицензии, суды признают недействительным, а деньги приходится возвращать.
- Соберите документы по требованию: договор поставки, расходные накладные, товарно-транспортные документы, акты сверки. Фактор финансирует лишь подтверждённую и бесспорную задолженность.
- Согласуйте условия в договоре: размер аванса, срок льготного периода до применения регресса, плату за финансирование, комиссию и порядок уведомления должника.
- Дождитесь регистрации уступки. Именно момент регистрации определяет приоритет вашего фактора перед другими кредиторами, поэтому финансирование без неё рискованно для обеих сторон.
- Проконтролируйте уведомление дебитора в течение трёх рабочих дней после регистрации. Пока должник не уведомлён, он вправе платить старому кредитору, и такой платёж будет считаться надлежащим.
- Отслеживайте оплату до конца льготного периода. Если дебитор молчит, готовьте досудебное требование заранее: после возврата требования по регрессу взыскивать придётся вам, а досудебное урегулирование хозяйственных споров дешевле суда.
Типичные ошибки
- Договор с «фактором» без лицензии. Уступку права требования в пользу лица, не имеющего статуса финансового учреждения, суды квалифицируют как скрытую факторинговую операцию и признают сделку недействительной, а клиент остаётся и без денег, и без требования.
- Игнорирование уведомления должника. Если дебитор не получил уведомление об уступке, он законно платит предыдущему кредитору, и фактор потребует эту сумму с клиента.
- Факторинг спорной дебиторки. Когда покупатель имеет претензии к качеству товара, он заявит их и фактору; требование вернётся по регрессу вместе с начисленной платой за финансирование.
- Несогласованный льготный период. Договор, в котором регресс наступает на следующий день после срока платежа, превращает факторинг в дорогой кредит на несколько недель.
- Двойная уступка одного требования. После запуска регистрации приоритет получает тот, кто зарегистрировался первым, и второй фактор будет взыскивать убытки с клиента.
Когда адвокат не нужен
Если вы работаете с крупным банком по его типовому договору факторинга, дебитор один и давно проверен, а сумма финансирования невелика, юридическое сопровождение каждой поставки будет избыточным. Банки в таких случаях сами ведут регистрацию и уведомления, а их формы договоров уже прошли проверку Национального банка. Юрист нужен тогда, когда фактор — небанковская компания с собственной редакцией договора, когда требование обеспечено залогом или поручительством, когда дебитор уже просрочил платёж или когда вы уступаете будущее требование. Анализ договора укладывается в письменное правовое заключение от 5 000 грн, ориентировочные суммы собраны на странице цен юридических услуг.
Вопросы и ответы
Что такое факторинг простыми словами
Это продажа права требования по неоплаченному счёту финансовой компании. Поставщик получает большую часть суммы сразу, фактор ждёт оплаты от покупателя и оставляет себе комиссию за время ожидания.
Чем факторинг с регрессом отличается от безрегрессного
При регрессной схеме риск неплатежа дебитора остаётся на поставщике: не заплатил покупатель — фактор возвращает требование клиенту. Безрегрессный факторинг перекладывает этот риск на фактора, поэтому стоит дороже.
Сколько процентов от суммы долга выплачивает фактор сразу
Размер аванса договорный и обычно составляет 70–90 % суммы счёта при регрессной схеме. Остальное за вычетом комиссии клиент получает после того, как дебитор рассчитался.
Может ли быть фактором обычная компания
Нет. Предоставлять факторинговые услуги могут лишь банки и финансовые компании с лицензией Национального банка, а финкомпания с одной услугой должна иметь собственный капитал от 10 млн грн.
Нужно ли согласие должника на факторинг
Согласие не нужно, нужно уведомление. Закон № 4466-IX обязывает уведомить должника в течение трёх рабочих дней после регистрации уступки, а договорные запреты на уступку утратили силу.
Облагается ли факторинговая операция НДС
Пункт 196.1.5 Налогового кодекса выводит из-под объекта налогообложения операции уступки права требования и факторинговые операции, если объектом долга являются валютные ценности. Конкретную операцию стоит сверить с налоговым консультантом.
Что делать, если дебитор не заплатил фактору
При регрессной схеме фактор выставляет клиенту требование вернуть профинансированную сумму после истечения льготного периода. Требование к дебитору возвращается клиенту, и взыскивать долг приходится ему, обычно через хозяйственный суд.
Можно ли уступить требование, если в договоре поставки есть запрет
Да. С вступлением в силу Закона «О факторинге» условия базового договора, запрещающие уступку денежного требования, не имеют юридической силы, и покупатель не может заблокировать факторинг такой оговоркой.
Сколько стоит взыскать долг в суде вместо факторинга
Судебный сбор за имущественный иск в хозяйственный суд составляет 1,5 % цены иска, но не менее 3 328 грн и не более 1 164 800 грн. К этому добавляются расходы на правовую помощь и время на исполнительное производство.
Подходит ли факторинг для работы с государственными заказчиками
Да, предсказуемые бюджетные платежи делают такую дебиторку привлекательной для факторов. Проверьте лишь, не содержит ли контракт специальных ограничений относительно смены кредитора, и учтите сроки казначейских расчётов.
Источники
- Гражданский кодекс Украины, статьи 1077–1086 — zakon.rada.gov.ua/laws/show/435-15
- Закон Украины «О факторинге» № 4466-IX — zakon.rada.gov.ua/laws/show/4466-20
- Закон Украины «О финансовых услугах и финансовых компаниях» № 1953-IX — zakon.rada.gov.ua/laws/show/1953-20
- Налоговый кодекс Украины, пункт 196.1.5 — zakon.rada.gov.ua/laws/show/2755-17
- Реестр финансовых учреждений Национального банка Украины — bank.gov.ua
Факторинг с регрессом с компанией «Сварог»
Мы проверяем лицензию и договорные условия фактора, согласовываем льготный период и порядок уведомления должника, сопровождаем регистрацию уступки и представляем клиента в спорах, когда требование вернулось по регрессу. Если вы только выбираете между факторингом, кредитом и судебным взысканием, начните с консультации и письменного заключения по конкретной дебиторке.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00