
Олександр Сич
27.07.2026
Квартира, купленная в ипотеку за время брака, является общей совместной собственностью супругов (статья 60 СК) и делится несмотря на то, что находится в залоге банка. Ипотекодержателя обязательно привлекают к делу третьим лицом. Судебный сбор за имущественный иск в 2026 году — 1 % цены иска, от 1 331,20 до 16 640 грн. Исковая давность после расторжения брака — три года, но отсчёт ведётся не от даты развода.
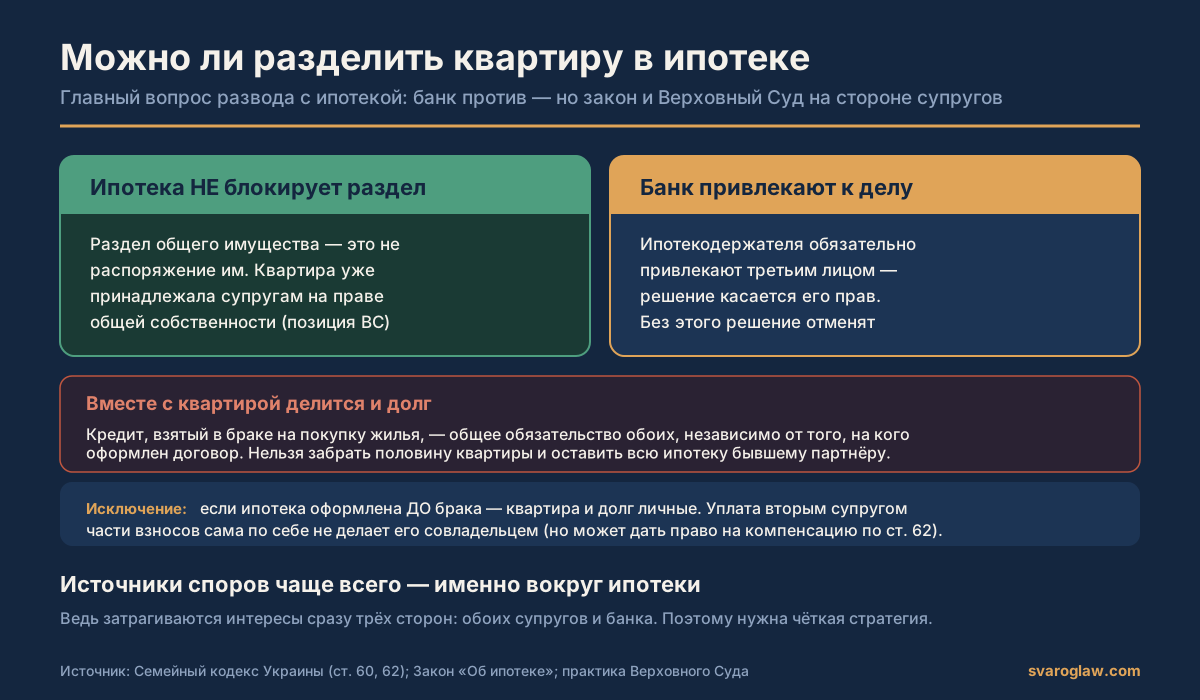
Ипотечная квартира сводит в одном споре трёх участников: обоих супругов и банк. Отсюда и главная ошибка — убеждение, что пока кредит не погашен, делить нечего. Закон говорит иное: статья 9 Закона «Об ипотеке» запрещает ипотекодателю лишь отчуждать предмет ипотеки без письменного согласия банка, а владеть и пользоваться им он может свободно.
Раздел общей совместной собственности супругов отчуждением не является: квартира не выходит из собственности ипотекодателей, меняется только режим собственности с общей совместной на общую долевую. Именно на этом строится практика Кассационного гражданского суда в составе Верховного Суда. Ниже — как это работает на практике, что происходит с кредитом, сколько стоит иск и какие сроки нельзя пропустить.
Можно ли разделить квартиру, которая ещё в ипотеке
Да. Имущество, приобретённое супругами за время брака, принадлежит жене и мужу на праве общей совместной собственности независимо от того, на кого оно оформлено и кто из них зарабатывал деньги (статья 60 СК). Залог этого статуса не меняет, а доли по общему правилу равны (статья 70 СК).
Практическое следствие: ждать полного погашения кредита не нужно. Суд может признать за каждым из супругов по ½ доли в праве собственности на квартиру, и при этом ипотека никуда не исчезает — обременение сохраняется на объекте в целом, а банк не теряет права обратить на него взыскание в случае просрочки. Именно поэтому суды не усматривают здесь нарушения прав ипотекодержателя.
Почему банк обязательно привлекают к делу
Решение о разделе предмета ипотеки касается прав и интересов ипотекодержателя, поэтому банк привлекается к делу третьим лицом, не заявляющим самостоятельных требований. Логика процессуальная: после раздела в кредитном обязательстве фактически появляется вторая заинтересованная сторона, и банк вправе высказать позицию о том, как это повлияет на обслуживание долга и обращение взыскания.
Цена ошибки высока. Принятие решения о правах и обязанностях лица, которое не привлекли к участию в деле, является самостоятельным основанием для отмены решения в апелляции или кассации. Поэтому банк указывают в иске с самого начала, а вместе с иском подают ходатайство об истребовании у него справки об остатке задолженности — без этой цифры невозможно посчитать ни компенсацию, ни цену иска.
Что происходит с ипотечным долгом
Здесь нужно уточнение, которого обычно не хватает в популярных текстах. Кредитный договор, подписанный одним из супругов, автоматически не делает второго заёмщиком перед банком: стороны договора не меняются решением суда о разделе имущества. Верховный Суд исходит из того, что обязательство считается возникшим в интересах семьи при одновременном наличии двух условий — договор заключён одним из супругов в интересах семьи и полученное по договору имущество использовано на нужды семьи (часть 4 статьи 65 СК). Обязанность доказывания лежит на том, кто на это ссылается.
Если оба условия выполнены, долг учитывают при разделе: либо уменьшают долю того, кому достаётся квартира с обременением, либо присуждают компенсацию. Второй механизм работает после раздела — тот из супругов, кто погашал общий кредит собственными средствами, вправе требовать от бывшего партнёра половину фактически уплаченного. Требование подтверждают квитанциями и выписками, поэтому платёжные документы стоит хранить с первого же месяца после расторжения брака.
Три способа разделить ипотечную квартиру
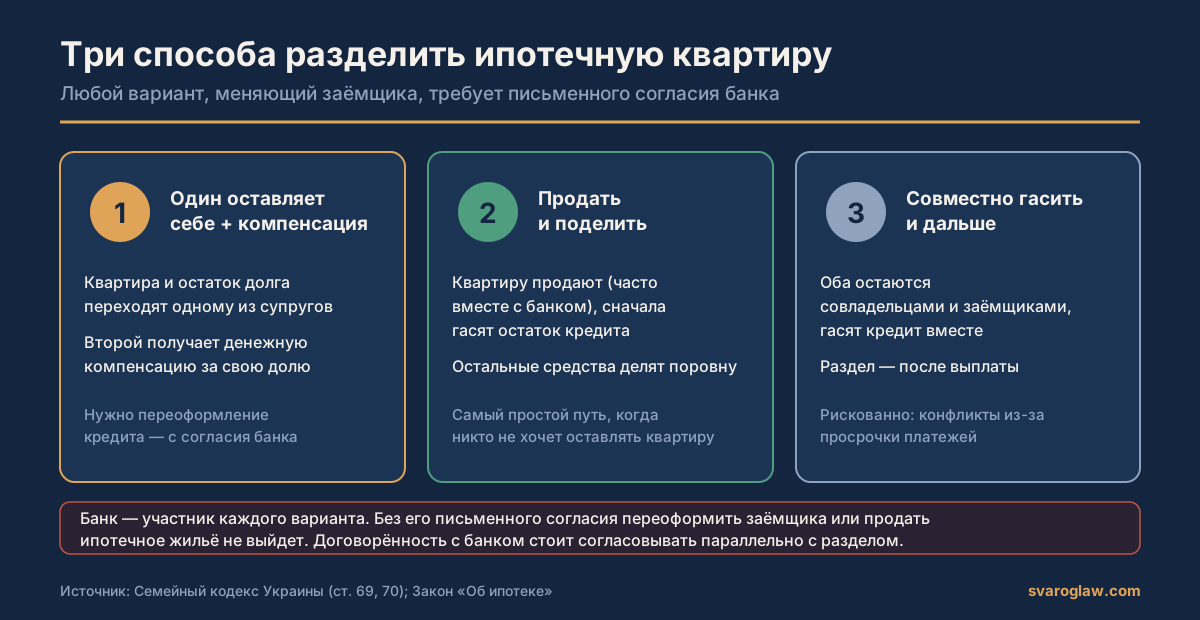
Любой из вариантов, предусматривающий смену заёмщика или продажу залога, требует письменного согласия банка по статье 9 Закона «Об ипотеке».
| Способ | Как работает | Что учесть |
|---|---|---|
| Один оставляет себе + компенсация | Квартира и остаток долга переходят одному, второй получает денежную компенсацию за свою долю | Нужно переоформление кредита на одного заёмщика по согласию банка; банк проверяет платёжеспособность |
| Продажа и раздел средств | Жильё продают, сначала гасят остаток кредита, остальное делят поровну | Без письменного согласия ипотекодержателя сделку можно признать недействительной |
| Совместное погашение дальше | Оба остаются совладельцами и заёмщиками, гасят кредит, раздел в натуре — после выплаты | Просрочка одного влечёт обращение взыскания на весь объект и портит кредитную историю обоим |
Если ипотека оформлена до брака
Квартира, приобретённая до регистрации брака, является личной частной собственностью того, кто заключил договор (статья 57 СК), и кредитное обязательство остаётся за ним. Уплата вторым супругом части ежемесячных платежей во время брака сама по себе совместной собственности не создаёт.
Претензия второго супруга строится по статье 62 СК: если за время брака общими средствами или трудом стоимость жилья существенно увеличилась (капитальный ремонт, реконструкция, достройка) или значительная часть кредита погашена общими средствами, имущество может быть признано общей совместной собственностью либо в пользу супруга присуждается компенсация. Доказывают это договорами подряда, чеками на материалы, заключением оценщика о росте стоимости и выписками об источнике платежей.
Раздел по договору или через суд: сроки и стоимость
Договорный путь проще. Супруги заключают договор о разделе имущества, и если в нём есть недвижимость, договор подлежит нотариальному удостоверению (статья 69 СК). Нотариус проверит наличие обременения и потребует согласие ипотекодержателя, поэтому идите в банк ещё до визита в контору.
Судебный путь стоит дороже. Иск о разделе имущества является имущественным, поэтому судебный сбор составляет 1 % цены иска, но не менее 0,4 прожиточного минимума для трудоспособных лиц и не более 5 таких минимумов. В 2026 году, при прожиточном минимуме 3 328 грн, это вилка от 1 331,20 до 16 640 грн. Подача через подсистему «Электронный суд» уменьшает сбор на 20 %.
Отдельно о сроках. Исковая давность не применяется к требованиям о разделе общего имущества, пока брак не расторгнут. После расторжения действует трёхлетний срок, но исчисляется он не от даты развода, а от дня, когда совладелец узнал или мог узнать о нарушении своего права собственности (статья 72 СК). Дополнительный фактор: течение исковой давности в Украине было приостановлено со 2 апреля 2020 года и возобновилось лишь с 4 сентября 2025 года по Закону № 4434-IX, поэтому во многих «старых» спорах срок ещё не исчерпан.
Порядок действий
- Соберите документы на объект: договор купли-продажи, кредитный и ипотечный договоры, выписку из Государственного реестра вещных прав со сведениями об обременении.
- Запросите в банке справку об остатке задолженности по состоянию на дату обращения — от неё считают и компенсацию, и цену иска.
- Проведите оценку квартиры. Рыночная стоимость минус остаток долга даёт сумму, которую реально делить. Оценку заказывают у субъекта оценочной деятельности, её же используют для расчёта судебного сбора.
- Попробуйте договориться и письменно запросите согласие банка на выбранный вариант. Ответ банка понадобится в обоих сценариях — и для нотариуса, и для суда.
- Если согласия нет, подавайте иск, обязательно указав банк третьим лицом и сформулировав требование как признание права собственности на долю, а не как распоряжение предметом ипотеки.
Типичные ошибки при разделе ипотечного жилья
- Не привлечь банк. Решение, принятое без ипотекодержателя, отменяют именно по этому основанию, и дело приходится проходить сначала.
- Претендовать на половину квартиры без части долга. Суд оценивает актив и обязательство вместе, поэтому требование «мне половину, долг ему» перспективы не имеет.
- Продавать или переоформлять жильё без письменного согласия банка. Такая сделка оспаривается по статье 9 Закона «Об ипотеке».
- Не хранить платёжные документы. Без квитанций требование о компенсации половины уплаченного за бывшего партнёра останется недоказанным.
- Полагаться на устную договорённость. Пока нет нотариального договора или решения суда, реестр показывает прежний режим собственности, а банк видит лишь своего заёмщика.
Когда адвокат не нужен
Если супруги договорились, остаток кредита небольшой и банк готов согласовать переоформление, весь раздел сводится к одному договору у нотариуса — юрист здесь лишний. Помощь нужна там, где есть спор о долях, где второй супруг оспаривает общность долга, где квартира куплена частично до брака, где банк отказывает в переоформлении или где дело уже дошло до обращения взыскания. Ориентировочные тарифы — в разделе цен на юридические услуги.
Вопросы и ответы
Можно ли разделить квартиру, если ипотека ещё не выплачена?
Да. Залог не лишает квартиру статуса общей совместной собственности супругов, а раздел не является отчуждением предмета ипотеки. Ждать погашения кредита не нужно.
Кто выплачивает ипотеку после развода?
Перед банком остаётся тот, кто подписал кредитный договор. Второй супруг становится обязанным, если доказано, что кредит брали в интересах семьи и деньги пошли на нужды семьи (часть 4 статьи 65 СК).
Зачем к делу привлекают банк?
Решение касается прав ипотекодержателя, поэтому он участвует третьим лицом. Рассмотрение дела без него — основание для отмены решения в апелляции или кассации.
Делится ли квартира, купленная в ипотеку до брака?
По общему правилу нет: это личная частная собственность заёмщика (статья 57 СК). Второй супруг может претендовать на признание имущества общим или на компенсацию, если докажет существенное увеличение стоимости за общие средства (статья 62 СК).
Сколько стоит подать иск о разделе ипотечной квартиры в 2026 году?
1 % цены иска, но не менее 1 331,20 грн и не более 16 640 грн. Через «Электронный суд» — на 20 % дешевле.
Можно ли продать ипотечную квартиру при разводе?
Да, при письменном согласии ипотекодержателя. Из вырученных средств сначала гасят остаток кредита, остальное делят между супругами.
Можно ли переоформить ипотеку на одного из супругов?
Лишь при согласии банка, который заново оценивает платёжеспособность единственного заёмщика и при необходимости требует поручителя.
Какой срок на раздел имущества после развода?
Три года, но отсчёт начинается со дня, когда вы узнали или могли узнать о нарушении своего права, а не от даты расторжения брака (статья 72 СК). Учтите также приостановление течения давности до 4 сентября 2025 года.
Что делать, если бывший не платит общую ипотеку?
Гасить самостоятельно, хранить квитанции и требовать половину уплаченного. Параллельно стоит письменно уведомить банк, чтобы просрочка не повлекла обращение взыскания на квартиру.
Источники
- Семейный кодекс Украины, статьи 57, 60, 62, 65, 69, 70, 71, 72 — zakon.rada.gov.ua/laws/show/2947-14
- Закон Украины «Об ипотеке» № 898-IV, статья 9 — zakon.rada.gov.ua/laws/show/898-15
- Гражданский кодекс Украины, статьи 257, 261, 578 — zakon.rada.gov.ua/laws/show/435-15
- Закон Украины «О судебном сборе» № 3674-VI, статья 4 — zakon.rada.gov.ua/laws/show/3674-17
- Закон Украины № 4434-IX о возобновлении течения исковой давности — zakon.rada.gov.ua/laws/show/4434-20
- Обзор судебной практики Кассационного гражданского суда в составе Верховного Суда по делам об ипотеке — supreme.court.gov.ua
Раздел ипотечной квартиры с компанией «Сварог»
Пришлите кредитный и ипотечный договоры и справку об остатке долга — мы посчитаем, что выгоднее: компенсация, продажа или переоформление кредита на одного, согласуем позицию с банком и подготовим либо нотариальный договор, либо иск с правильно сформулированным требованием. Смежные услуги: адвокат по разделу имущества, развод, кредитные споры, недвижимость, полный прайс.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00