
Олександр Сич
07.04.2026
Возражения на акт проверки подают в течение 10 рабочих дней, жалобу в Государственную налоговую службу на налоговое уведомление-решение — тоже в течение 10 рабочих дней. Большая Палата Верховного Суда по делу № 500/2276/24 в июле 2025 года определила: иск против НУР подаётся в течение шести месяцев, а после административного обжалования этот срок сокращается до одного месяца.
Десять рабочих дней — это всё время, которое Налоговый кодекс даёт бизнесу на реакцию после получения акта проверки, и столько же после вынесения налогового уведомления-решения. Пропущенный срок превращает доначисленную сумму в согласованное денежное обязательство, и дальше спор идёт уже не о правомерности начисления, а о порядке взыскания со счетов.
Второе изменение, которое учли не все, касается судебного срока. До 2025 года распространённой была практика подачи иска в пределах 1095 дней, но после решения Большой Палаты Верховного Суда отсчёт ведётся от шести месяцев, а для тех, кто сначала прошёл административное обжалование, — от одного месяца. Именно на этом этапе чаще всего и нужен адвокат по налоговым спорам.
Возражения на акт проверки: первый рубеж
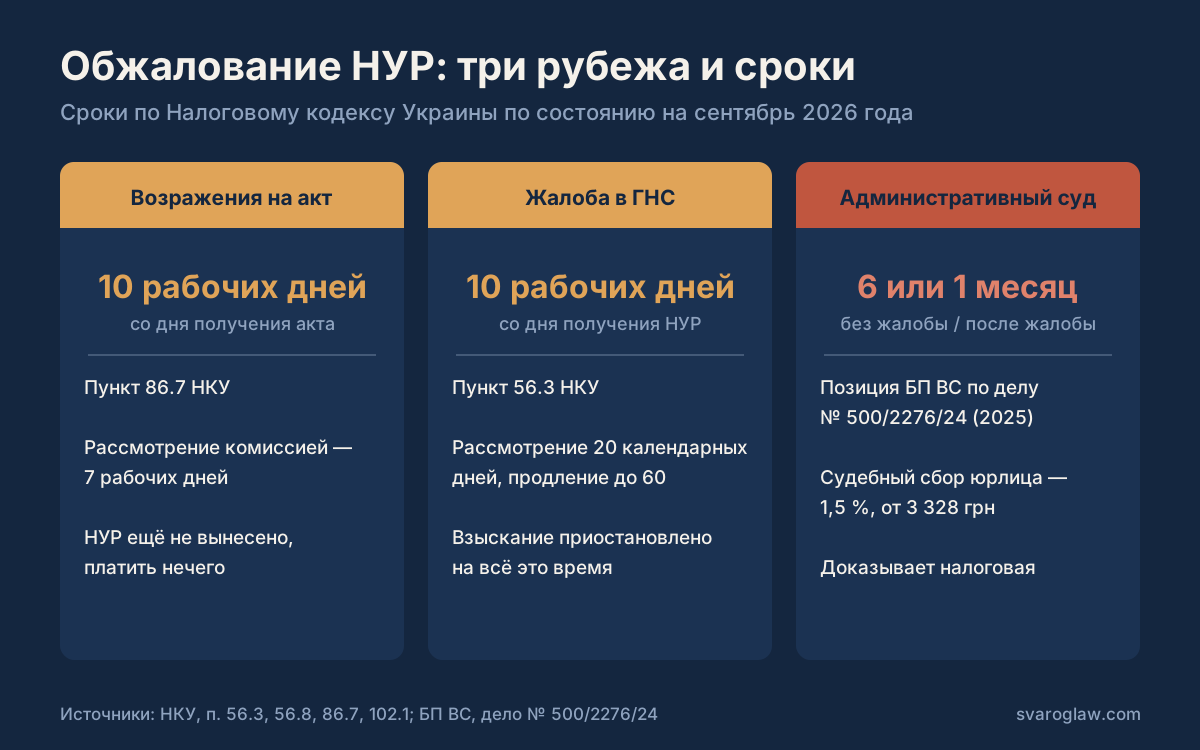
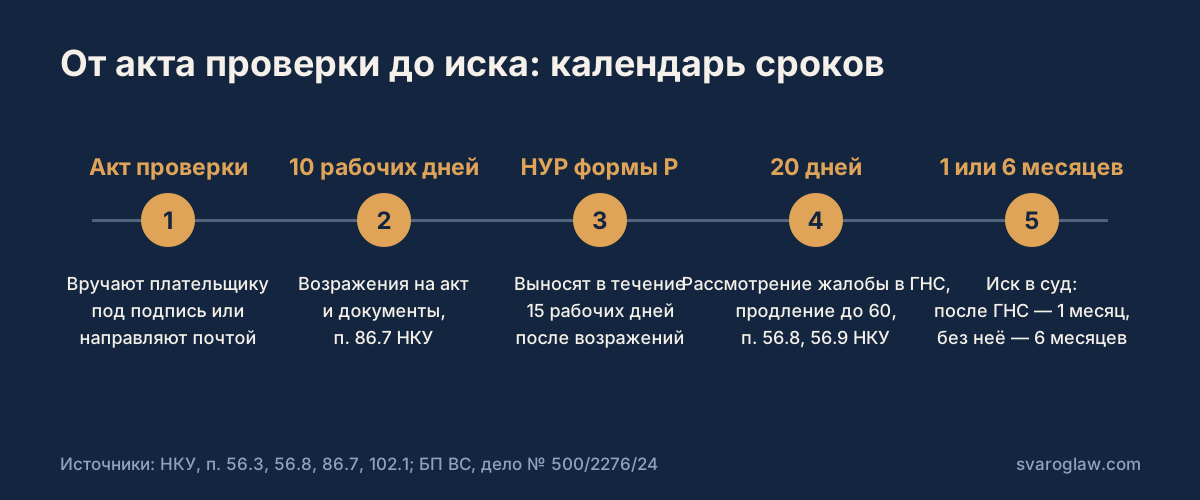
Акт проверки ещё не порождает обязанности платить: это лишь документ, в котором зафиксированы выводы контролирующего органа. Пункт 86.7 Налогового кодекса даёт десять рабочих дней со дня, следующего за днём получения акта, на подачу письменных возражений и пояснений с документами. Комиссия по вопросам рассмотрения возражений рассматривает их в течение семи рабочих дней, и плательщик вправе присутствовать на рассмотрении, если указал это в возражениях.
Возражения стоят усилий даже тогда, когда шанс убедить налоговую невелик: документы, приложенные на этом этапе, становятся частью материалов дела, и суд видит, что плательщик раскрыл их сразу, а не «дорисовал» к заседанию. Налоговое уведомление-решение выносится в течение пятнадцати рабочих дней после завершения рассмотрения возражений.
Административное обжалование НУР
Жалоба в Государственную налоговую службу подаётся в течение десяти рабочих дней, следующих за днём получения НУР; это предусматривает пункт 56.3 НКУ. Орган рассматривает её в течение двадцати календарных дней и может продлить срок до шестидесяти, письменно уведомив плательщика. Если мотивированное решение не направлено в установленный срок, жалоба считается полностью удовлетворённой в пользу плательщика.
Главное преимущество этой процедуры — приостановление исполнения: пока длится административное обжалование, денежное обязательство является несогласованным, деньги не взыскивают, налоговый залог не возникает. Минус в том, что после отказа на иск остаётся лишь месяц. Поэтому выбор между жалобой и прямым иском делают в начале, и досудебное урегулирование налоговых споров имеет смысл тогда, когда спор касается арифметики или документов, а не толкования нормы.
Судебное обжалование: что работает на плательщика
В административном процессе действует правило, которого нет в гражданском: по части второй статьи 77 Кодекса административного судопроизводства обязанность доказывания правомерности решения возлагается на субъекта властных полномочий. То есть это налоговая должна доказать законность доначисления, а не плательщик — свою невиновность. На практике именно здесь рассыпается большинство выводов о нереальности хозяйственных операций, построенных на налоговой информации без первичных документов.
Судебный сбор за административный иск имущественного характера составляет 1,5 % цены иска для юридического лица, но не менее 3 328 грн, и 1 % для физического лица в пределах от 1 331,20 до 16 640 грн. Подача через подсистему «Электронный суд» уменьшает сумму на 20 %. Сопровождение таких дел описано на странице адвоката по административным делам.
| Этап | Срок | Норма | Что происходит с деньгами |
|---|---|---|---|
| Возражения на акт проверки | 10 рабочих дней | п. 86.7 НКУ | обязательство ещё не определено |
| Жалоба в ГНС | 10 рабочих дней | п. 56.3 НКУ | исполнение приостановлено |
| Рассмотрение жалобы | 20 календарных дней, до 60 | п. 56.8, 56.9 НКУ | исполнение приостановлено |
| Иск без админобжалования | 6 месяцев | БП ВС, дело № 500/2276/24 | приостанавливается определением суда |
| Иск после отказа ГНС | 1 месяц | БП ВС, дело № 500/2276/24 | приостанавливается определением суда |
| Уплата согласованной суммы | 10 рабочих дней | п. 57.3 НКУ | далее налоговый залог |
Что будет, если срок пропущен
Денежное обязательство становится согласованным, и плательщик обязан уплатить его в течение десяти рабочих дней после получения НУР. Неуплата в этот срок превращает сумму в налоговый долг: имущество плательщика переходит в налоговый залог по статьям 88 и 89 НКУ, а контролирующий орган получает право на взыскание со счетов по решению суда.
Дополнительно начисляется штраф по статье 124 НКУ: 5 % погашенной суммы при задержке до тридцати календарных дней и 10 % при большей задержке, а за умышленные действия — 25 %. Пеня по статье 129 начисляется из расчёта 120 % годовых учётной ставки Национального банка за каждый день просрочки. Общий срок, в пределах которого налоговая вообще может определить денежное обязательство, составляет 1095 дней по пункту 102.1 НКУ.
Порядок действий после проверки
- Зафиксируйте дату получения акта: именно со следующего дня считается десятидневный срок на возражения.
- Подайте возражения с копиями первичных документов и укажите намерение присутствовать на рассмотрении комиссии.
- Получив НУР, определите стратегию за один-два дня: жалоба в ГНС приостанавливает уплату, но сокращает судебный срок до месяца.
- Если выбран суд, подайте иск в течение шести месяцев и одновременно ходатайство о приостановлении действия НУР.
- Соберите доказательную базу реальности операций: договоры, ТТН, акты, банковские выписки, переписку, данные о движении товара и производственных мощностях контрагента.
- После решения в свою пользу подайте заявление об исключении суммы из интегрированной карточки плательщика и проверьте состояние расчётов в электронном кабинете.
Типичные ошибки бизнеса в налоговых спорах
- Ждут «до последнего дня» и подают жалобу на одиннадцатый рабочий день. Срок восстановлению в административном порядке не подлежит, и обязательство становится согласованным.
- Подают жалобу в ГНС «на всякий случай», не посчитав последствий. После отказа на иск останется месяц, а не шесть, и собрать доказательную базу за это время удаётся не всегда.
- Показывают решающие документы впервые в суде. Налоговая настаивает, что во время проверки их не было, и суд оценивает это как обстоятельство против плательщика.
- Спорят лишь с выводами акта, не оспаривая саму сумму. Даже правильный по праву вывод часто содержит арифметическую ошибку, которая уменьшает доначисление на десятки процентов.
- Игнорируют налоговый залог после согласования. Продажа заложенного имущества без согласия органа влечёт отдельную ответственность, а покупатель рискует сделкой.
Когда адвокат не нужен
Если речь о штрафе за несвоевременную регистрацию налоговой накладной, а факт опоздания очевиден, дешевле уплатить и двигаться дальше: перспектива спора здесь близка к нулю. Так же самостоятельно можно подать возражения на акт, когда ошибка инспектора сводится к арифметике и подтверждается одним документом. Юридическое сопровождение окупается, когда доначисление превышает несколько сотен тысяч гривен, когда вывод построен на нереальности хозяйственных операций с цепочкой контрагентов или когда рядом с НУР появились материалы для уголовного производства по статье 212 Уголовного кодекса.
Вопросы и ответы
Сколько дней есть на обжалование налогового уведомления-решения
Десять рабочих дней на жалобу в ГНС со дня, следующего за днём получения НУР. Для обращения в суд без административного обжалования действует срок шесть месяцев.
Что выгоднее: жалоба в налоговую или сразу суд
Жалоба приостанавливает уплату и ничего не стоит, но после отказа на иск остаётся месяц. Прямой иск даёт шесть месяцев на подготовку, однако требует ходатайства о приостановлении действия решения.
Приостанавливает ли жалоба взыскание средств
Да, подача жалобы приостанавливает взыскание. Пока длится административное обжалование, денежное обязательство считается несогласованным, поэтому налоговая не вправе взыскивать сумму или применять налоговый залог.
Что будет, если налоговая не ответит на жалобу вовремя
Жалоба считается полностью удовлетворённой в пользу плательщика. Срок рассмотрения составляет двадцать календарных дней и может быть продлён до шестидесяти с письменным уведомлением.
Сколько стоит судебный сбор в налоговом споре
Для юридического лица 1,5 % цены иска, но не менее 3 328 грн в 2026 году, для физического лица 1 % в пределах от 1 331,20 до 16 640 грн. Подача через «Электронный суд» даёт скидку 20 %.
Кто доказывает правомерность доначисления
Правомерность доначисления доказывает налоговый орган. Часть вторая статьи 77 КАС возлагает обязанность доказывания правомерности решения на субъекта властных полномочий.
Сколько длится налоговый спор в суде
Первая инстанция рассматривает дело обычно от шести месяцев до года, апелляция добавляет три-четыре месяца. Срок растёт, если назначается судебно-экономическая экспертиза.
За какой период налоговая может доначислить обязательство
За 1095 дней, следующих за последним днём предельного срока подачи декларации, согласно пункту 102.1 НКУ. Для отдельных случаев, в частности неподачи декларации, этот срок не применяется.
Можно ли обжаловать приказ о проведении проверки
Обжаловать приказ можно, но результативнее это делать до начала проверки. После завершения проверки суды оценивают нарушение процедуры назначения вместе с сутью доначислений.
Сколько стоит сопровождение налогового спора
Консультация начинается от 1 500 грн, письменное правовое заключение и подготовка процессуальных документов стоят от 5 000 грн, полное сопровождение административного дела — от 30 000 грн.
Источники
- Налоговый кодекс Украины, пункты 56.3, 56.8, 56.9, 57.3, 86.7, 102.1, статьи 88, 89, 124, 129
- Кодекс административного судопроизводства Украины, статья 77
- Закон Украины «О судебном сборе»
- Единый государственный реестр судебных решений: постановление Большой Палаты Верховного Суда по делу № 500/2276/24
- Государственная налоговая служба Украины
- Электронный кабинет плательщика налогов
Юридическое сопровождение налоговых споров с компанией «Сварог»
Мы анализируем акт проверки до вынесения НУР, готовим возражения и жалобу в ГНС, ведём дело в административном суде и сопровождаем снятие налогового залога. Если нужно именно обжалование налоговых уведомлений-решений, перспективы оценим на первой консультации; тарифы приведены в ценах на юридические услуги.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00