Олександр Сич
9 ноября 2026
Да, если ошибка в декларации занизила налог, а документальная проверка этого налога за этот период еще не началась. Уточняющая декларация (в п. 50.1 НКУ — уточняющий расчет) обойдется в штраф 3 % от недоплаты, а пеня появится, лишь если с предельного срока уплаты прошло более 90 дней. За ту же недоплату, если ее найдет проверка, ГНС оштрафует на 10 % (за умышленное занижение на 25 %) и начислит пеню с первого рабочего дня после срока уплаты. Пока действует военное положение, самостоятельное исправление освобождает и от 3 %, и от пени (пп. 69.38 п. 69 подразд. 10 разд. XX НКУ).
С 1 октября 2026 года ГНС может начинать плановые документальные проверки и тех плательщиков, которых добавили в план-график во время июньской корректировки. Скорректированный план на 2026 год налоговая опубликовала 26.06.2026, а плательщика, добавленного во втором квартале, закон позволяет проверять не ранее 1 октября (п. 77.2 НКУ). Как часто плательщик попадает в план, зависит от степени риска: при незначительной не чаще одного раза в три года, при средней не чаще одного раза в два года, при высокой не чаще одного раза в год. О плановой проверке уведомляют не менее чем за 10 календарных дней (п. 77.4), и эти дни — последняя возможность исправить ошибки за 3 %. Что еще успеть сделать до прихода инспекторов, объясняем в статье о том, как подготовиться к налоговой проверке.
Почему за уточняющую декларацию штраф всего 3 %
Плательщик, который сам (в том числе после электронной проверки) нашел ошибку в поданной декларации, должен ее исправить (абз. 1 п. 50.1 НКУ). Если ошибка занизила налог, способов два. Первый — подать уточняющий расчет, заранее уплатив недоплату и штраф 3 % от нее (пп. «а» п. 50.1). Второй — отразить недоплату в декларации за период, следующий за тем, в котором ошибку обнаружили, и начислить на нее штраф 5 % (пп. «б»). Других способов НКУ не предусматривает, подчеркивает Верховный Суд (№ 320/23666/23).
Льготной ставку 3 % делает пп. 112.8.8 НКУ: самостоятельное исправление по правилам ст. 50 с уплатой доначисленного налога и штрафа по п. 50.1 освобождает от ответственности по п. 123.1, то есть от штрафа 10 %, который наложила бы проверка. Считают 3 % только от недоплаты, поэтому ошибка, которая не занизила налог, штрафа не влечет. На этом основании суды отменили налоговые уведомления-решения (НУР) ООО «Лемтранс» на 292 150 грн, а апелляционный суд — НУР ООО «Сингента» на 2 968 105 грн, и ВС эти решения оставил в силе (№ 805/9134/13-а, № 826/20009/13-а). Штрафа нет и тогда, когда новую декларацию с исправленными показателями отправили до окончания предельного срока подачи за тот же период (последний абзац п. 50.1).
Вне военного положения льгота действует, лишь когда штраф действительно начислен и уплачен. Иначе ГНС применит штраф 5 % от самостоятельно начисленной недоплаты (п. 120.2 и абз. 2 пп. 112.8.8). ПАО «Черкассыоблэнерго» уточняющим расчетом по НДС от 15.10.2017 увеличило обязательства на 18 040 937 грн: так общество восстановило сумму, которую двумя днями ранее ошибочно уменьшило предыдущим уточняющим расчетом. Но 3 % оно не уплатило, и ВС 29.01.2025 оставил в силе штраф 902 046,85 грн (№ 826/13026/18). Отдельно мы разбирали случай, когда налог занизили, действуя по разъяснению ГНС: что снимает налоговая консультация при доначислении.
Штраф и пеня в каждом сценарии: расчет на 100 000 грн
| Кто нашел ошибку и как ее исправили | Штраф | Пеня | Норма НКУ |
|---|---|---|---|
| Вы: уточняющий расчет, недоплата и штраф уплачены до подачи | 3 % недоплаты | Лишь если прошло более 90 дней после предельного срока уплаты: с 91-го дня, 100 % учетной ставки НБУ годовых | пп. «а» п. 50.1; пп. 129.1.3, п. 129.4 |
| Вы: недоплата отражена в декларации следующего периода | 5 % недоплаты | Так же, с 91-го дня | пп. «б» п. 50.1; пп. 129.1.3 |
| Вы, любым из этих способов, пока действует военное положение | Нет | Нет | пп. 69.38 п. 69 подразд. 10 разд. XX |
| ГНС: занижение нашла проверка | 10 %; 25 % за умышленное; 50 % за повторное умышленное в течение 1095 дней | С первого рабочего дня после предельного срока уплаты, 120 % учетной ставки НБУ годовых, за все время занижения, включая обжалование | п. 123.1–123.3; пп. 129.1.2, п. 129.4 |
| ГНС, пока действует военное положение: занижение нашла документальная проверка, начатая или возобновленная с 01.08.2023, а налог уплачен в течение 30 дней после получения НУР | Считается отмененным | Не начисляется, но сумму уже нельзя обжаловать | пп. 69.37 п. 69 подразд. 10 разд. XX |
Условный пример. В декларации занижен налог на 100 000 грн. Если вы нашли ошибку сами и подали уточняющий расчет в пределах 90 дней после предельного срока уплаты, то заплатите 100 000 грн налога и 3 000 грн штрафа, всего 103 000 грн, без пени. Через декларацию следующего периода выйдет 105 000 грн. Если же занижение найдет проверка через год после предельного срока уплаты, к налогу добавятся штраф 10 000 грн и пеня. Пеню считают от 120 % учетной ставки НБУ (16 % с 18.09.2026), то есть 19,2 % годовых: если ставка не изменится, это 19 200 грн за год, или около 52,60 грн в день. Всего 129 200 грн, на 26 200 грн больше, чем с уточняющим расчетом, а если занижение признают умышленным, то 144 200 грн. Даже если вы сами заметите ошибку лишь через год, пеня с 91-го дня добавит около 12 400 грн, и уточнение все равно выйдет дешевле примерно на 13 800 грн.
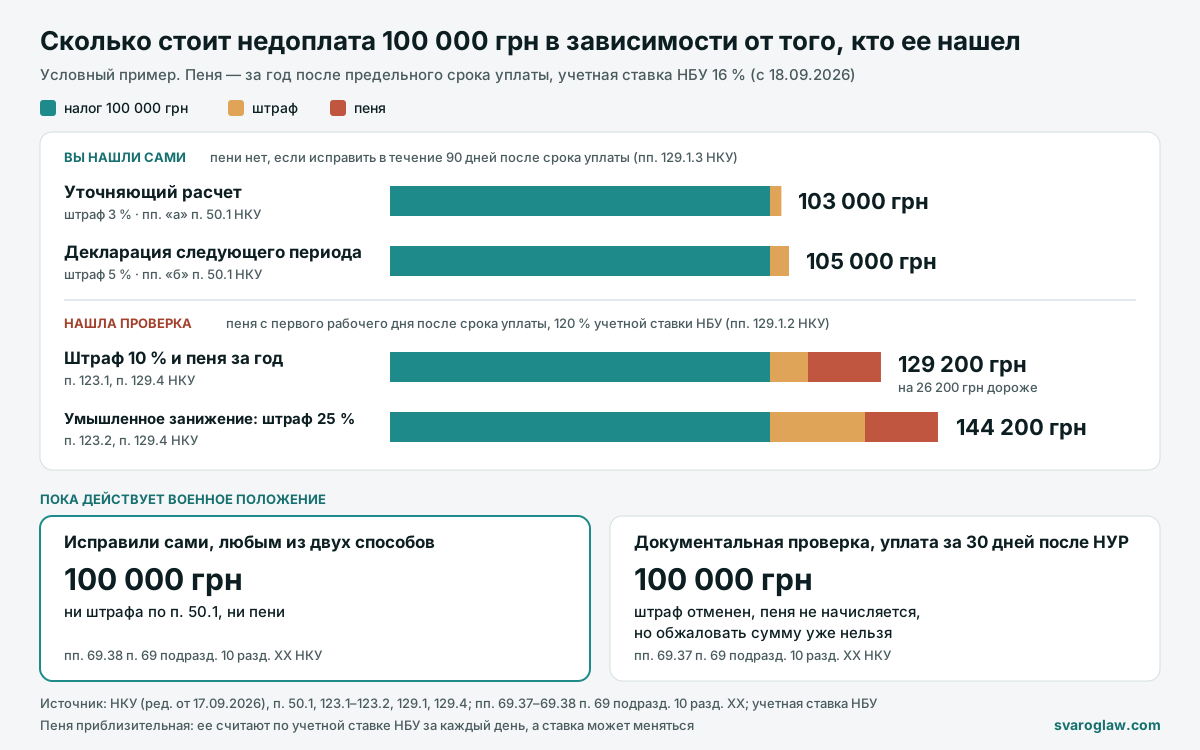
Пока действует военное положение, разница между этими сценариями меньше. Исправив ошибку сами, вы уплатите только 100 000 грн (пп. 69.38). Те же 100 000 грн можно уплатить и после проверки: если внести доначисленный налог в течение 30 календарных дней со дня, следующего за днем получения НУР, штраф считается отмененным, а пеня не начисляется (пп. 69.37). Однако уплаченную так сумму уже нельзя обжаловать, а сам пп. 69.37 касается лишь документальных проверок, начатых или возобновленных с 1 августа 2023 года и завершенных до прекращения военного положения. Уточняющий расчет до проверки от этих условий не зависит, и сумму в нем определяете вы, а не акт проверки. К тому же п. 50.1 обязывает исправить найденную ошибку, а не ждать проверки.
Уточняющая декларация до проверки и во время нее: граница по п. 50.2 НКУ
О плановой документальной проверке предупреждают не менее чем за 10 календарных дней (п. 77.4 НКУ), о внеплановой — лишь вручением копии приказа до ее начала (п. 78.4). Пока проверка не началась, п. 50.2 подавать уточняющий расчет не запрещает.
Во время документальной проверки уточнять декларации по тому налогу и за те периоды, которые проверяют, нельзя, даже если проверку продлили, приостановили или перенесли (п. 50.2 НКУ). Исключение одно: уточнение годовой декларации по налогу на прибыль после аудита финотчетности (абз. 3 п. 50.1). За налог и период, которые проверяются, льготы по ст. 50, скорее всего, тоже не будет.
ГУ ГНС в Запорожской области еще 25.08.2022 признало, что уточнения за периоды, которые будут проверять, можно подать до даты начала, указанной в приказе и уведомлении. Отдельной нормы о таком окне в НКУ нет: налоговая выводит его из п. 50.2 и 77.4. Выездная проверка, по выводу ВС, начинается с допуска инспекторов, а не с телефонного звонка. Поэтому уточняющие расчеты по НДС, поданные через шесть дней после приказа, но до того, как плательщик узнал о проверке, суд признал правомерными (№ 812/1487/15; НУР отменили еще и по другому основанию). В деле № 280/4890/18 расчет подали в день приказа, за три дня до начала проверки, и ВС согласился с судами, что это было своевременно.
КП «Киевтеплоэнерго» подало уточняющий расчет по НДС, когда плановую проверку приостановили, и ВС 19.08.2024 отказал ему в иске: НУР остались в силе (№ 640/322/20). ВС не признал самостоятельным и исправление, сделанное уже после начала проверки: налоговый агент доплатил НДФЛ с дивидендов на следующий день после того, как проверка началась, и отчетность не уточнял, поэтому вместо 5 % по п. 120.2 получил штраф 25 % по тогдашнему п. 127.1 НКУ (№ 804/8801/17; ст. 127 исключена Законом № 466-IX с 01.01.2021). Других налогов и периодов, а также камеральных и фактических проверок запрет п. 50.2 прямо не касается.
Если приказ о проверке уже вручили, а ошибку вы нашли только что, покажите приказ и свой расчет адвокату по налоговым спорам, пока проверка не началась: от даты ее начала зависит, можно ли еще исправить ошибку за 3 %.
Когда проверка окончена, но НУР еще нет, уточняющий расчет подать можно, и ГНС должна учесть его данные, определяя налог (ВС, № 440/4443/18, № 420/5099/23, № 320/23666/23). В деле № 420/5099/23 уточнение подали через два дня после акта, и апелляционный суд отменил НУР об уменьшении бюджетного возмещения НДС на 1 692 601 грн и штраф 846 301 грн, а ВС это решение оставил в силе. Сохранит ли такое уточнение ставку 3 % вместо 10 %, НКУ ответа не дает, и с учетом дела № 804/8801/17 мы бы на это не рассчитывали. После НУР уточняющий расчет надлежащим исправлением уже не считается (№ 440/4443/18).
Уточнение, поданное между актом и решением, стоит сразу использовать во время досудебного урегулирования налогового спора. Если ГНС его не учла, оно станет доказательством для обжалования налогового уведомления-решения в суде. Сколько времени дают на каждом из этих этапов, мы рассказали в статье о сроках обжалования НУР для бизнеса.
Как подать уточняющий расчет и уплатить 3 %
- Посчитайте недоплату. Это разница между правильной суммой налога и задекларированной, и именно от нее считают 3 % (№ 826/20009/13-а). Если с предельного срока уплаты прошло более 90 дней, с 91-го дня добавляется пеня: 100 % учетной ставки НБУ годовых (16 % с 18.09.2026; пп. 129.1.3, п. 129.4 НКУ). Пока действует военное положение, при самостоятельном исправлении пени нет (пп. 69.38).
- Уплатите до подачи. Пп. «а» п. 50.1 требует внести недоплату и штраф до подачи уточняющего расчета. Безопаснее, чтобы платеж прошел раньше, чем вы отправите расчет. ООО «ИСК Трансэкспо» уплатило недоплату и 3 % в тот же день, когда подало уточняющий расчет, и суды это приняли. Но штраф 23 500 грн за нарушение срока уплаты там отменили еще и потому, что он опирался на обжалованное, а значит, несогласованное НУР (№ 826/15115/16). Сначала уплачивайте налог даже тогда, когда штрафа нет. Пп. 69.38 освобождает лишь от штрафов по п. 50.1 и пени, а от штрафа по п. 124.1 за задержку уплаты (5 % при задержке до 30 дней, 10 % при задержке более 30 дней) защищает абз. 3 п. 120.2, и только при соблюдении порядка ст. 50.
- Подайте уточняющий расчет по форме, действующей на день подачи, в пределах 1095 дней (абз. 1 п. 50.1, ст. 102 НКУ). В расчете по НДС штраф указывают в графе 6 строки 18.1 (п. 7 разд. VI Порядка, утвержденного приказом Минфина № 21). Квитанцию сохраните: со дня подачи у ГНС есть 1095 дней (2555 — для проверок по ст. 39, 39-2 и п. 141.4), чтобы определить обязательство в пределах ваших уточнений (абз. 2 п. 102.1).
Эти три шага бухгалтер выполнит и без юриста, если проверки за этот период не было и приказа о ней вы не получали.
Прежде чем уточнять уже проверенный период. Уточняющий расчет за период, который ГНС уже проверяла, дает ей право на внеплановую документальную проверку этого периода (пп. 78.1.3, п. 50.3 НКУ). Поэтому сначала посчитайте, действительно ли ошибка занизила налог: если недоплаты нет, нет и штрафа. Если же подаете уточнение, будьте готовы к новой проверке.
Где проверить: НКУ, разъяснения ГНС и постановления ВС
- Налоговый кодекс Украины (ред. от 17.09.2026; редакция от 01.11.2026 эти нормы не меняет), ст. 50, 54, 77, 78, 102, 112, 120, 123, 124, 129, пп. 69.1, 69.37, 69.38 п. 69 подразд. 10 разд. XX — zakon.rada.gov.ua; Порядок заполнения отчетности по НДС (приказ Минфина от 28.01.2016 № 21), разд. VI — zakon.rada.gov.ua; Указ Президента № 64/2022 о военном положении — zakon.rada.gov.ua
- ГНС: план-график проверок на 2026 год (26.06.2026); ГУ ГНС в Запорожской области (25.08.2022); Западное МУ ГНС по работе с КНП (04.05.2026); Центральное МУ ГНС по работе с КНП (13.06.2024); ГУ ГНС в Харьковской области (10.05.2024); учетная ставка — НБУ
- Постановления ВС: № 805/9134/13-а (06.02.2018), № 826/20009/13-а (31.01.2018), № 826/15115/16 (13.02.2018), № 826/13026/18 (29.01.2025), № 320/23666/23 (08.05.2025), № 812/1487/15 (23.01.2020), № 280/4890/18 (17.08.2022), № 640/322/20 (19.08.2024), № 804/8801/17 (08.02.2019), № 440/4443/18 (24.02.2020), № 420/5099/23 (28.02.2024), № 160/7775/23 (18.04.2024); обзор практики КАС ВС за 2024 год
Военное положение, НДС и 1095 дней: отдельные случаи
Указывать ли штраф в уточняющем расчете, если сейчас от него освобождают?
Не обязательно. ГНС признает, что, пока действует пп. 69.38, строку самостоятельно начисленного штрафа можно не заполнять (письмо ГНС Украины, опубликованное ГУ ГНС в Харьковской области 10.05.2024; Центральное МУ ГНС по работе с КНП, 13.06.2024). Однако задекларированный штраф налоговая считает самостоятельно согласованной суммой (п. 54.1 НКУ), и исправить его, по мнению ГНС, можно лишь через суд. Поэтому пустая строка безопаснее, чем 3 %, вписанные по привычке.
Уточняющая декларация по НДС: можно ли обойтись следующей декларацией и штрафом 5 %?
Порядок заполнения отчетности по НДС (приказ Минфина № 21) описывает исправление только уточняющим расчетом со штрафом 3 % по пп. «а» п. 50.1 в графе 6 строки 18.1. Вариант с 5 % Порядок не запрещает, но и не объясняет, как отразить его в декларации по НДС, поэтому для НДС мы советуем уточняющий расчет. Есть и ограничение военного времени: до прекращения военного положения плательщики НДС не могут подавать за периоды до февраля 2022 года уточняющие расчеты, которые уменьшают налоговые обязательства или заявляют бюджетное возмещение (пп. 69.1 п. 69 подразд. 10 разд. XX НКУ).
За какой самый давний период еще можно подать уточняющий расчет?
В общем случае в течение 1095 дней после предельного срока подачи декларации, а если ее подали позже, то после дня фактической подачи (п. 102.1, абз. 1 п. 50.1 НКУ). Для проверок по ст. 39 (трансфертное ценообразование), ст. 39-2 (контролируемые иностранные компании) и п. 141.4 этот срок составляет 2555 дней. По позиции ВС (№ 160/7775/23), отказать в принятии уточнения из-за истечения 1095 дней ГНС не может, если изменений требует судебное решение, вступившее в законную силу. Такой отказ обжалуют в административном суде, и здесь понадобится адвокат по административным делам.
Что будет с освобождением от штрафа, когда военное положение отменят?
Пп. 69.38 действует «до прекращения или отмены военного положения», поэтому для уточнений, поданных позже, по тексту НКУ вернутся 3 % и 5 % и пеня. Отдельный абзац пп. 69.1 освобождает от штрафа и пени исправление ошибок в периодах, которые приходятся на военное положение. Будет ли эта норма действовать для уточнений, поданных уже после окончания военного положения, закон не уточняет, а практики ВС мы не нашли. Военное положение продлевают отдельными указами: в день подачи проверьте, что оно еще продолжается.