Олександр Сич
12 ноября 2026
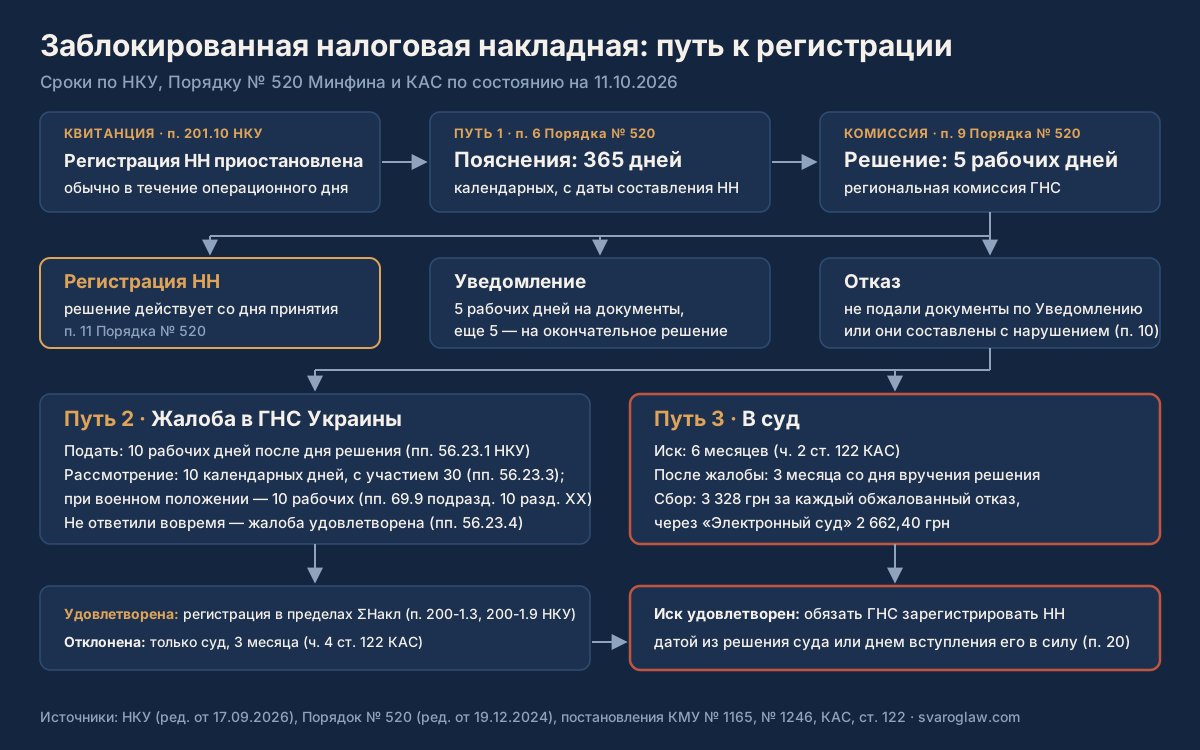
Разблокировка налоговой накладной начинается с пояснений: их вместе с копиями документов подают в ГНС в течение 365 календарных дней с даты составления накладной (п. 6 Порядка № 520). За 5 рабочих дней региональная комиссия регистрирует накладную, запрашивает дополнительные документы или отказывает (п. 9). Отказ обжалуют жалобой в ГНС Украины в течение 10 рабочих дней или иском в административный суд в течение 6 месяцев (пп. 56.23.1 НКУ, ч. 2 ст. 122 КАС). Если жалобу отклонили, на иск остается 3 месяца со дня вручения решения по ней (ч. 4 ст. 122 КАС).
Накладные теперь приостанавливают заметно реже. По данным ГНС, на начало августа 2026 года приостановлено 0,16 % налоговых накладных (НН), а на начало 2025 года таких было 0,76 %. В 72 % случаев причиной стал «дисбаланс на виртуальном складе», в 20,7 % — рискованный статус плательщика. Общенациональной статистики разблокировки налоговых накладных мы не нашли, но региональная есть: в Сумской области в апреле 2026 года комиссия после пояснений зарегистрировала 306 из 313 рассмотренных НН и расчетов корректировки (РК), то есть 97,8 %.
Критерии Порядка № 1165 и что должно быть в квитанции о приостановлении
НКУ поручил Кабмину определить основания приостановления (п. 201.16), и их устанавливает Порядок № 1165. Накладную, которая не соответствует ни одному признаку безусловной регистрации, автоматизированный мониторинг сверяет с тремя перечнями: критериями рискованности плательщика (приложение 1), показателями положительной налоговой истории (приложение 2) и критериями рискованности операции (приложение 3). Чтобы регистрацию приостановили, достаточно соответствовать одному критерию рискованности плательщика (п. 6). Если же рискованной признана операция, накладную приостанавливают, кроме случая, когда у плательщика есть хотя бы один показатель положительной истории (п. 7).
Без проверки по критериям регистрируют, в частности, накладные плательщика с поставками менее 1 млн грн в месяц и до 100 тыс. грн на покупателя, если его руководитель возглавляет не более 5 плательщиков, а уплаченный и задекларированный им НДС превышает 40 тыс. грн (подп. 2 п. 3 Порядка № 1165). Пороги положительной налоговой истории выше: 3 млн и 500 тыс. грн (п. 1 приложения 2). Их подняло постановление КМУ № 1048, действующее с 27.09.2025.
Квитанцию о приостановлении направляют одновременно продавцу и покупателю в течение операционного дня (п. 201.10 НКУ), а пока действует военное положение, для накладной, поданной в последний день срока регистрации, — не позднее следующего (пп. 69.18 подразд. 10 разд. XX НКУ). В квитанции должны быть указаны критерий, по которому приостановлена регистрация, его рассчитанный показатель и предложение подать пояснения и копии документов (п. 11 Порядка № 1165). Сохраните ее: если критерий назван в общем виде, а что именно подавать, не сказано, это может стать аргументом против отказа.
Три пути разблокировки налоговой накладной
Разблокировку НН начинают с пояснений, потому что жалобу и иск подают уже на решение комиссии об отказе (п. 12 Порядка № 520), а комиссия принимает его, рассмотрев пояснения. Очередность здесь такая: после жалобы в суд еще можно пойти, а решение, которое уже обжаловали в суде, в административном порядке не обжалуешь (абз. 2 п. 56.18 НКУ, п. 4 Порядка рассмотрения жалобы).
Пояснения и документы в комиссию ГНС
365 днейКогда выбирать: как только получили квитанцию. Пояснения подают в ГНС в электронной форме, а рассматривает их комиссия регионального уровня в территориальном органе ГНС (п. 2, 7 Порядка № 520).
Срок: 365 календарных дней, следующих за датой составления НН или РК (п. 6 Порядка № 520 в редакции приказа Минфина № 527, действующей с 19.12.2024; раньше считали от даты налогового обязательства).
Что получите: за 5 рабочих дней комиссия регистрирует накладную, направляет Уведомление о дополнительных пояснениях и документах или отказывает, если документы составлены или оформлены с нарушением законодательства (п. 9). На ответ есть 5 рабочих дней, считая со дня, следующего за получением Уведомления, а еще за 5 рабочих дней комиссия принимает окончательное решение. Кто не ответил, получит отказ в течение 5 рабочих дней после истечения предельного срока.
По срокам Порядка от подачи пояснений до окончательного решения проходит до 15 рабочих дней: 5 на рассмотрение, до 5 на ваши дополнительные документы и еще 5 на решение по ним.
Жалоба в ГНС на решение комиссии
10 рабочих днейКогда выбирать: документы у вас полные, а отказ держится на формальном основании или не учитывает того, что вы подали. Жалоба открывает административное обжалование отказа в регистрации накладной, и рассматривает ее комиссия центрального уровня ГНС Украины.
Срок: 10 рабочих дней, следующих за днем принятия решения (пп. 56.23.1 НКУ), то есть считать нужно от даты решения, а не от дня, когда вы его открыли. Жалобу, поданную позже, не принимают, о чем автоматически направляют квитанцию (п. 8 Порядка рассмотрения жалобы), а восстановление пропущенного срока Порядок не предусматривает.
Что получите: решение по жалобе. Подпункт 56.23.3 НКУ отводит на рассмотрение 10 календарных дней, а если вы заявили об участии, то 30, и продлить этот срок нельзя. Участвуют в режиме видеоконференции, и на устные пояснения дают до 15 минут (п. 11-2 Порядка рассмотрения жалобы). Если мотивированное решение не направили вовремя, жалоба считается полностью удовлетворенной (пп. 56.23.4 НКУ). Но даже удовлетворенная жалоба ведет к регистрации лишь тогда, когда в СЭА НДС хватает регистрационного лимита ΣНакл, рассчитанного по п. 200-1.3 или 200-1.9 НКУ (п. 18 Порядка рассмотрения жалобы). Решение об отклонении жалобы можно обжаловать только в суде (п. 17).
Пока действует военное положение, переходные положения НКУ устанавливают отдельный срок: жалобу рассматривают 10 рабочих дней со дня получения (абз. 7 пп. 69.9 подразд. 10 разд. XX). ГУ ГНС в Закарпатской области в консультации от 25.07.2025 ссылается на 10 и 30 календарных дней. Мы советуем считать жалобу удовлетворенной из-за молчания ГНС лишь после истечения более длительного из этих сроков.
В суд: сразу или после жалобы
6 месяцевКогда выбирать: срок на жалобу истек, ГНС Украины жалобу отклонила или отказ настолько немотивированный, что административный этап лишь отнимет время. Дело в окружном административном суде ведет адвокат по административным делам, а правомерность отказа в таком споре доказывает налоговая (ч. 2 ст. 77 КАС).
Срок: 6 месяцев со дня, когда вы узнали или должны были узнать об отказе (ч. 2 ст. 122 КАС; ВС, № 1.380.2019.006517). После жалобы срок другой: 3 месяца со дня вручения решения по ней, а если его не приняли или не вручили вовремя, то 6 месяцев со дня подачи жалобы (ч. 4 ст. 122 КАС). Большая Палата ВС прямо отнесла блокировку НН к решениям, для которых после административного обжалования действует трехмесячный срок (№ 500/2276/24, 16.07.2025). Срок 1095 дней из п. 56.18 НКУ здесь не действует (№ 640/20468/18).
Что получите: если суд признает отказ противоправным, — его отмену и обязание ГНС Украины зарегистрировать накладную. Вмешательством в дискрецию налоговой ВС это не считает: если отказ отменен, а суды не установили оснований отказать снова, другого законного решения, кроме регистрации, у налоговой нет (№ 420/20638/24, 04.06.2026; № 160/34198/23, 12.02.2025). Датой внесения в Реестр считается день, указанный в решении суда, или день вступления его в законную силу (п. 19–20 Порядка № 1246), поэтому просите зарегистрировать накладную датой ее фактической подачи.
Судебный сбор уплачивают за каждое обжалованное решение об отказе: 3 328 грн, через «Электронный суд» 2 662,40 грн. Расчет — под таблицей.
Сроки, результаты и судебный сбор: все пути в одной таблице
| Путь | Срок подачи | Срок рассмотрения | Результат | Норма |
|---|---|---|---|---|
| Пояснения и копии документов | 365 календарных дней с даты составления НН/РК | 5 рабочих дней | Регистрация, Уведомление или отказ | п. 6, 9 Порядка № 520 |
| Ответ на Уведомление | 5 рабочих дней со дня, следующего за получением | 5 рабочих дней | Регистрация или отказ | п. 9, 10 Порядка № 520 |
| Жалоба в ГНС Украины | 10 рабочих дней после дня решения, без восстановления | 10 календарных дней, с участием 30; при военном положении — 10 рабочих | Регистрация в пределах ΣНакл или отказ; решение не направили вовремя — жалоба удовлетворена | пп. 56.23.1, 56.23.3, 56.23.4 НКУ; абз. 7 пп. 69.9 подразд. 10 разд. XX НКУ |
| Иск без жалобы | 6 месяцев | По правилам КАС | Отмена отказа и обязание зарегистрировать НН или отказ в иске | ч. 2 ст. 122, ч. 1, 4 ст. 245 КАС |
| Иск после жалобы | 3 месяца со дня вручения решения по жалобе; 6 месяцев со дня подачи жалобы, если решение не вручили вовремя | По правилам КАС | То же | ч. 4 ст. 122 КАС |
Юрлицо или ФЛП платит за такой иск один прожиточный минимум для трудоспособных лиц: 3 328 грн в 2026 году, а через «Электронный суд» с коэффициентом 0,8 — 2 662,40 грн (ст. 4 Закона «О судебном сборе», ст. 7 Закона о Государственном бюджете на 2026 год). Отменить отказ и обязать зарегистрировать накладную — это одно требование (ВС, № 400/6051/21). Но каждое обжалованное решение об отказе является отдельным требованием со своим сбором, даже если все они в одном иске (ч. 3 ст. 6 Закона «О судебном сборе»). В деле № 160/7601/18 ВС согласился, что 40 обжалованных решений означают 40 требований и сбор за каждое. Условный пример: пять решений об отказе, иск через «Электронный суд» — 5 × 2 662,40 = 13 312 грн сбора, в бумажной форме было бы 5 × 3 328 = 16 640 грн. За апелляционную жалобу платят 150 % ставки за иск, за кассационную — 200 %, но не более 15 и 20 прожиточных минимумов соответственно (в 2026 году 49 920 и 66 560 грн, через «Электронный суд» 39 936 и 53 248 грн).
Что приложить к пояснению: перечень из п. 5 Порядка № 520
Порядок называет такие документы:
- Договоры, в том числе внешнеэкономические контракты, с приложениями к ним
- Договоры, доверенности, акты руководящего органа, которыми оформлены полномочия лиц, получающих продукцию в интересах плательщика
- Первичные документы о поставке или приобретении, хранении, транспортировке, погрузке и разгрузке: складские документы, инвентаризационные описи, счета-фактуры (инвойсы), акты приема-передачи, накладные
- Расчетные документы и/или банковские выписки с лицевых счетов
- Декларации о соответствии, паспорта качества, сертификаты соответствия, если их требует договор или законодательство
- Другие документы, подтверждающие информацию, указанную в НН или РК
Один пакет можно подать к нескольким накладным, если они составлены на одного покупателя по одному договору или в них однотипные операции с одинаковыми кодами УКТ ВЭД или ГКПУ (п. 6). Если в квитанции назван код товара или услуги, из-за которого приостановлена регистрация, пояснения подают только по этой операции (п. 5). «Другие документы» Верховный Суд толкует узко: это то, что непосредственно подтверждает данные накладной, то есть содержание, объем, номенклатуру. Документы о трудовых ресурсах или кадровом составе накладную прямо не подтверждают, поэтому отказ только из-за того, что их не подали, ВС законным не признал (№ 400/996/25, 02.12.2025). Но если комиссия запросила их Уведомлением, молчать нельзя.
Уведомление комиссии не оставляйте без ответа. Если комиссия направила Уведомление с конкретным перечнем, а плательщик за 5 рабочих дней ничего не подал, ВС признал отказ правомерным, хотя графу «Дополнительная информация» в решении не заполнили (№ 140/12934/24, 02.07.2026). Возражения о том, что запрошенные документы не касаются операции, нужно излагать комиссии, а не суду. Поэтому отвечайте на каждое Уведомление в эти 5 рабочих дней и так же в электронной форме, пусть даже только пояснением, почему документа нет или почему он не нужен.
Верховный Суд об отказах без конкретики
Дело № 420/42267/25: отказ из-за нарушений в документах, которых комиссия не назвала
Основанием отказа в регистрации комиссия назвала «предоставление копий документов, составленных с нарушением законодательства». В графе «Дополнительная информация» она перечислила категории документов и недостатки (ТТН без реквизитов, нет сертификатов и т. п.), но не указала, какие именно документы и в чем нарушение. Одесский окружной административный суд 18.03.2026 признал отказы противоправными, Пятый апелляционный административный суд 19.05.2026 это решение отменил, а Верховный Суд 10.09.2026 оставил в силе решение первой инстанции: ответчик «не указал, в чем именно заключаются недостатки первичных документов».
Отдельно ВС пояснил пределы проверки: суд оценивает решение комиссии по тем мотивам, которые в нем приведены, потому что процедура построена так, что «плательщик налога опровергает лишь те сомнения, которые контролирующий орган сформулировал и довел до его сведения». Апелляция ошиблась, когда взялась оценивать аренду станка и трудовые ресурсы, о которых комиссия в решении не писала.
Как этим воспользоваться: опровергайте только основания, названные в отказе, а если они сформулированы в общем виде, подчеркивайте это. Отдельных выводов о том, какие документы должны подавать плательщики на упрощенной системе (как истец), ВС в этом деле не формулировал, поэтому выигрыша это постановление не гарантирует.
Так же ВС оценивал квитанции: когда в них было лишь общее предложение «предоставить пояснения и копии документов», без перечня того, что нужно подать, а плательщик документы подал, отказ признавали немотивированным (№ 160/29956/24, 29.01.2026, дело есть в обзоре практики КАС ВС за I полугодие 2026 года; № 340/4753/25, 24.09.2026). А мониторинг накладных не подменяет проверку: на этой стадии законодатель «не предусмотрел полномочий контролирующего органа по установлению или оценке реальности хозяйственных операций» (№ 400/996/25).
Если накладные блокируют снова: рискованный статус и «виртуальный склад»
Разблокированная накладная не защищает следующие. Если плательщика внесли в перечень рискованных, приостанавливать будут и новые НН, поэтому нужен отдельный шаг: подать комиссии регионального уровня информацию и документы. Она рассматривает их 7 рабочих дней, и если решение в этот срок не принято, плательщика исключают из перечня. Решение о рискованности можно также обжаловать в административном порядке или в суде (п. 6 Порядка № 1165). По словам ГНС, чаще всего в перечень попадают по п. 8 критериев, из-за «налоговой информации», но операция из накладной, зарегистрированной более чем за 180 дней до решения, таким основанием быть не может. Самого кода налоговой информации для внесения в перечень недостаточно, а надлежащий способ защиты — не только отменить решение, но и обязать налоговую исключить плательщика из перечня (ВС, № 160/7949/25, 25.06.2026). На август 2026 года в перечне 13,2 тыс. плательщиков, на начало 2025 года их было 24,9 тыс.
«Виртуальный склад» (п. 1 критериев рискованности операций) срабатывает, когда поставка по коду УКТ ВЭД или ГКПУ превышает приобретение или ввоз по этому коду с 1 января 2017 года, увеличенное в 1,5 раза, за вычетом уже осуществленной поставки. Критерий применяют, только если кода нет в учтенной таблице данных плательщика. Таблицу с кодами товаров и услуг, которые вы поставляете, комиссия регионального уровня рассматривает 5 рабочих дней (п. 15 Порядка № 1165). Автоматически ее учитывают лишь тогда, когда одновременно выполнено несколько условий, в частности не менее 5 работников в каждом из последних 12 месяцев (для аграриев условия другие, п. 18).
Начните с номера критерия в квитанции. Если это «виртуальный склад», а товар с этим кодом вы действительно поставляете, подайте отдельно таблицу данных плательщика с этим кодом и кодами того, что для него закупаете (п. 12–14 Порядка № 1165). После ее учета накладные, приостановленные по «виртуальному складу», регистрируются автоматически при условиях п. 16-1. Если же накладные блокируют ежемесячно, одной жалобы мало: нужно решить, что обжаловать первым, отказ в регистрации или решение о рискованности. С этим выбором обратитесь к адвокату, который ведет налоговые споры с ГНС, и возьмите все квитанции, решения комиссии и таблицу данных.
Пока накладная приостановлена: штраф, покупатель и пропущенная жалоба
Оштрафуют ли за нерегистрацию, пока накладная заблокирована?
Нет. Пока регистрация приостановлена, то есть до решения о ее возобновлении, штрафы за нарушение срока регистрации не применяют (п. 120-1.1, 120-1.2 НКУ). Верховный Суд в деле № 560/12765/24 (03.12.2025) добавил, что и после истечения 365 дней с момента приостановления накладные остаются «приостановленными», а не «незарегистрированными», и согласился с отменой НУР со штрафом 69 892,08 грн. Можно ли добиться регистрации через суд после истечения 365 дней, в практике ВС мы ответа не нашли. Если ГНС все же начислила штраф, остается обжалование НУР со штрафом за нерегистрацию. Срок на него считают со дня вручения, поэтому сначала установите дату вручения НУР в Электронном кабинете.
Что может покупатель, если продавец не подает пояснений?
Заставить продавца зарегистрировать НН через суд не получится: Большая Палата ВС признала, что такое требование не является способом защиты и его не рассматривает суд ни одной юрисдикции (№ 908/1568/18, 05.06.2019). Требовать от контрагента можно возмещения убытков. Срок покупателя тем временем не истекает: 365 дней на включение НДС в налоговый кредит прерываются на весь период приостановления (п. 198.6 НКУ).
Что делать, если пропустили 10 рабочих дней на жалобу?
Остается суд. Поданную с опозданием жалобу не примут, а ходатайство о восстановлении срока Порядок не предусматривает, о чем пишет и сама ГНС. Иск без жалобы подают в течение 6 месяцев (ч. 2 ст. 122 КАС), а иск, поданный с опозданием, могут оставить без рассмотрения: так произошло в деле № 1.380.2019.006517 о регистрации накладной, и ВС 20.11.2020 с этим согласился.
Что читать в оригинале: НКУ, Порядки № 1165 и № 520, решения ВС, данные ГНС
- Налоговый кодекс (ред. от 17.09.2026): п. 56.18, пп. 56.23.1–56.23.4, п. 120-1.1, 120-1.2, 198.6, 200-1.3, 200-1.9, 201.10, 201.16, пп. 69.9, 69.18 подразд. 10 разд. XX — zakon.rada.gov.ua; КАС, ст. 77, 122, 245 — zakon.rada.gov.ua; Закон «О судебном сборе», ст. 4, 6 — zakon.rada.gov.ua; Закон «О Государственном бюджете Украины на 2026 год», ст. 7 — zakon.rada.gov.ua
- Постановление КМУ № 1165 (Порядок приостановления регистрации, критерии рискованности, Порядок рассмотрения жалобы; ред. от 27.09.2025) — zakon.rada.gov.ua; постановление КМУ № 1048 — zakon.rada.gov.ua; Порядок, утвержденный приказом Минфина № 520 (ред. от 19.12.2024) — zakon.rada.gov.ua; Порядок ведения ЕРНН, утвержденный постановлением КМУ № 1246, п. 19–20 — zakon.rada.gov.ua
- ГНС: статистика приостановлений (07.08.2026), доля приостановлений и их причины (17.02.2026), изменения по постановлению № 1048 (25.09.2025); ГУ ГНС в Сумской области (07.05.2026); ГУ ГНС в Закарпатской области (25.07.2025)
- Постановления ВС: № 420/42267/25 (10.09.2026), № 340/4753/25 (24.09.2026), № 140/12934/24 (02.07.2026), № 160/7949/25 (25.06.2026), № 420/20638/24 (04.06.2026), № 160/29956/24 (29.01.2026), № 560/12765/24 (03.12.2025), № 400/996/25 (02.12.2025), № 160/34198/23 (12.02.2025), № 400/6051/21 (08.02.2022), № 1.380.2019.006517 (20.11.2020), № 640/20468/18 (11.10.2019), № 160/7601/18 (28.03.2019); Большая Палата ВС № 500/2276/24 (16.07.2025), № 908/1568/18 (05.06.2019)