Олександр Сич
18 ноября 2026
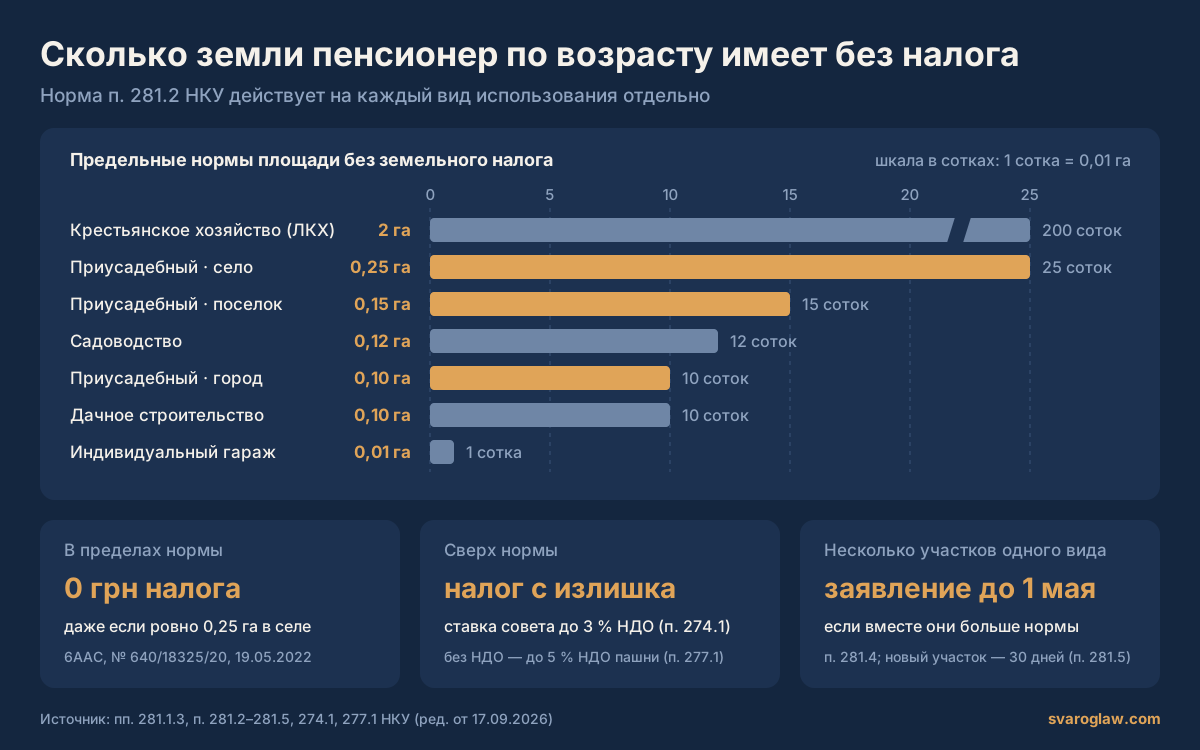
Пенсионер по возрасту не платит налог на землю за приусадебный участок до 0,10 га в городе, до 0,15 га в поселке и до 0,25 га в селе (пп. 281.1.3, 281.2.2 НКУ). Без налога остаются также участок для личного крестьянского хозяйства до 2 га, садовый до 0,12 га, дачный до 0,10 га и под гараж до 0,01 га, потому что льгота действует на каждый вид использования отдельно (п. 281.2). Если участок больше нормы, льгота покрывает лишь норму, а остальную площадь облагают налогом. За землю, которую пенсионер сдает в аренду, налог платят на общих основаниях (п. 284.3 НКУ), кроме аренды плательщику единого налога 4-й группы: тогда собственник освобожден от налога на весь период действия этой группы (п. 281.3).
В старой редакции п. 281.2 освобождение распространялось на «один земельный участок по каждому виду использования». Закон № 2245-VIII от 07.12.2017 это «один» убрал, и теперь льгота действует на «земельные участки по каждому виду использования в пределах предельных норм». Старую формулу до сих пор можно встретить даже в судебных решениях: Шестой апелляционный административный суд процитировал ее в сентябре 2026 года (№ 640/20534/20), хотя в том деле все равно оставил без изменений решение, которым НУР пенсионерки отменено полностью.
Налог на землю для пенсионеров по возрасту не начисляют в тех же пределах площади, что и для остальных льготников п. 281.1: лиц с инвалидностью I и II группы, тех, кто воспитывает троих и более детей до 18 лет, ветеранов войны и лиц, на которых распространяется Закон «О статусе ветеранов войны, гарантиях их социальной защиты», а также пострадавших вследствие Чернобыльской катастрофы. Нормы мы сверили с редакцией НКУ от 17.09.2026, действующей по состоянию на 25.10.2026.
Налог на землю для пенсионеров: нормы площади по видам участков
Вид использования — это целевое назначение участка; налоговая берет его из кадастра и документов на землю (п. 286.1 НКУ). Приусадебным НКУ называет участок для строительства и обслуживания жилого дома, хозяйственных зданий и сооружений. Нормы из п. 281.2:
| Вид использования участка | Освобождено от налога | Норма НКУ |
|---|---|---|
| Ведение личного крестьянского хозяйства (ЛКХ) | до 2 га | пп. 281.2.1 |
| Приусадебный участок в селе | до 0,25 га (25 соток) | пп. 281.2.2 |
| Приусадебный участок в поселке | до 0,15 га (15 соток) | пп. 281.2.2 |
| Приусадебный участок в городе | до 0,10 га (10 соток) | пп. 281.2.2 |
| Индивидуальное дачное строительство | до 0,10 га | пп. 281.2.3 |
| Строительство индивидуального гаража | до 0,01 га | пп. 281.2.4 |
| Садоводство | до 0,12 га | пп. 281.2.5 |
Каждая норма привязана к своему виду, поэтому они не складываются: неиспользованные 5 соток приусадебной нормы не покроют излишек на садовом участке. Зато друг другу они и не мешают. Допустим, у пенсионерки в селе есть приусадебный участок 0,25 га, участок для ЛКХ 1,8 га и садовый 0,12 га, всего 2,17 га. Каждый укладывается в свою норму, так что земельного налога нет ни за один из трех.
Участок больше нормы: как считают налог с излишка
Налога нет, даже если площадь равна норме. У пенсионерки по возрасту из с. Хлепча в Киевской области был приусадебный участок ровно 0,25 га и участок для ЛКХ 0,316 га. Шестой апелляционный административный суд 19.05.2022 признал, что она «освобождена от уплаты такого налога», и отменил НУР (№ 640/18325/20). Доказательств заявления о сверке в деле не было, а копию пенсионного удостоверения пенсионерка отправила в налоговую лишь за пять дней до иска.
Льгота покрывает площадь в пределах нормы, а остальное облагают налогом по ставке местного совета. Базой служит нормативная денежная оценка (НДО) участка с коэффициентом индексации (пп. 271.1.1 НКУ), ставка — не более 3 % НДО, для сельхозугодий от 0,3 до 1 % (п. 274.1). Если НДО не проведена, налог считают от площади, и ставка не может превышать 5 % НДО единицы площади пашни по области (пп. 271.1.2, п. 277.1).
Прямого постановления Верховного Суда о налоге именно с излишка площади мы не нашли. Такой расчет вытекает из текста п. 281.2: льгота действует лишь «в пределах предельных норм».
Условный пример расчета для городского участка. Площадь приусадебного участка в городе — 0,18 га, норма — 0,10 га, значит, налог начисляют на 0,08 га, то есть на 800 м². Допустим, НДО с учетом индексации составляет 1 000 грн за 1 м² (цифра условная, свою берите из выписки о нормативной денежной оценке участка). Тогда база для излишка — 800 000 грн, а налог за год зависит от ставки совета:
- 0,03 %, как для приусадебных участков физлиц в решении Днепровского горсовета, на которое ссылается суд в деле № 160/34023/24, — 240 грн;
- 1 %, как у Коблевского сельсовета в Николаевской области для дачных участков в 2024–2025 годах (№ 400/10495/25), — 8 000 грн;
- 3 %, предельная ставка по п. 274.1 НКУ, — 24 000 грн.
Площадь та же, а налог отличается в сто раз, поэтому сначала выясните ставку своего совета именно для вашего вида целевого назначения.
Ставки и льготы по земельному налогу для физических лиц устанавливают сельские, поселковые и городские советы (п. 284.1 НКУ), так что проверьте, не дал ли ваш совет пенсионерам собственной льготы. Решение на следующий год принимают до 15 июля, а если его нет, применяются ставки, действовавшие до 31 декабря предыдущего года (п. 12.3, пп. 12.3.5). Ставки на 2027 год должны были появиться еще летом 2026-го, и меняются они заметно: Коблевский сельсовет для дачных участков устанавливал 1 % в 2020 году, 2 % в 2021–2023 годах и снова 1 % в 2024–2025 годах.
Льгота по земельному налогу для пенсионеров: с какого месяца действует и когда нужно заявление
Освобождение действует с месяца, следующего за тем, в котором возникло право на льготу (п. 284.2 НКУ). Например, пенсию по возрасту назначили в марте, и налог за приусадебный участок в пределах нормы начислят лишь за январь, февраль и март. От собственника одного участка каждого вида НКУ отдельного заявления для этого не требует, но налоговая о льготе может и не знать, так что расчет к следующему НУР проверьте.
Заявление нужно в двух случаях. Первый: по состоянию на 1 января у вас несколько участков одного вида использования, скажем два приусадебных, и вместе они больше нормы. Тогда до 1 мая подайте в налоговую по месту нахождения любого из них письменное заявление в произвольной форме и укажите, к каким участкам применить льготу (п. 281.4). Если подали вовремя, льгота действует с этого года, а если после 1 мая, то со следующего. Во втором случае возможны два варианта: вы уже пенсионер и в течение года купили или получили участок (даже один) либо право на льготу появилось в середине года, когда у вас уже было несколько участков одного вида. На заявление тогда есть 30 календарных дней, а если их пропустить, льгота на выбранные участки начнет действовать со следующего года (п. 281.5).
Без заявления льготы может не быть вообще. Пенсионерка в Днепре в ноябре 2023 года получила по договорам дарения несколько участков площадью от 0,0552 до 1,5243 га и не подала заявления о выборе. Третий апелляционный административный суд 22.04.2026 согласился, что льготы у нее нет, поскольку «сам факт принадлежности к определенной категории, освобождаемой от уплаты земельного налога (пенсионеры по возрасту), не является основанием для применения льготы» (№ 160/34023/24).
Пенсия за выслугу лет, аренда, другой вид участка: когда льготы нет
В пп. 281.1.3 написано «пенсионеры (по возрасту)», и в деле из Коблево суды обеих инстанций прочли это уточнение в скобках буквально (постановления Верховного Суда именно о пенсии за выслугу мы не нашли). Собственник дачного участка 0,10 га в с. Коблево в Николаевской области с 2017 года получал пенсию за выслугу лет, а 60 лет ему исполнилось 07.08.2024. В НУР от 07.08.2025 налоговая определила ему земельный налог за 2020–2025 годы, всего 19 779,07 грн. Пятый апелляционный административный суд 17.09.2026 согласился с Николаевским окружным административным судом, что эти НУР законны: льготы для пенсионеров за выслугу лет НКУ не предусматривает, а доказательств, что ему назначена пенсия по возрасту, истец не представил (№ 400/10495/25). Не помогло и заявление о льготе, которое он подал еще в декабре 2017 года с удостоверением о пенсии за выслугу. У пенсионера с инвалидностью I или II группы есть отдельное основание (пп. 281.1.1) с теми же нормами площади.
ГУ ГНС в Тернопольской области 22.04.2024 разъясняло, что льготу можно получить и при пенсии не по возрасту, если достигнут пенсионный возраст и есть стаж по ст. 26 Закона «Об общеобязательном государственном пенсионном страховании». Но это позиция одного управления, поэтому мы советуем пройти сверку с документами о возрасте и стаже и не рассчитывать на льготу, пока налоговая ее не учтет.
Аренда, гараж на земле общины, нежилое помещение. Если пенсионер сдает в аренду участок, дом или его часть, за эту землю налог платят на общих основаниях (п. 284.3 НКУ), кроме аренды агропроизводителю на 4-й группе единого налога (см. вопрос ниже). Кто сам арендует землю у территориальной общины, платит не земельный налог, а арендную плату по договору (п. 288.1), и льгот ст. 281 у нее нет. Верховный Суд 15.04.2025 отказал ветерану труда, который арендовал у Харьковского горсовета 0,005 га под гараж: если НКУ льготы по арендной плате не установил, то «соответствующей льготой такое лицо не наделено» (№ 520/28375/23). Мы считаем, что для пенсионера-арендатора вывод тот же. Наконец, льготы нет по видам использования, не указанным в п. 281.2: ВС согласился, что у пенсионера по возрасту нет льготы за участок для обслуживания имущественного комплекса (№ 809/1472/16). Собственнику нежилых помещений в многоквартирном доме Верховный Суд в льготе за землю под ними тоже отказал: случаи освобождения ст. 281 «не распространяются на собственников объектов нежилой недвижимости» (№ 816/1743/16).
Если целевое назначение в документах не соответствует тому, как вы пользуетесь землей, сначала придется менять целевое назначение или исправлять ошибку в кадастре, и с этим работает адвокат по земельным вопросам. Льгота ст. 281 касается земельного налога, который платят собственники и постоянные пользователи участков (пп. 269.1.1 НКУ). Как оформить в собственность землю под домом несмотря на военный мораторий, мы рассказывали в статье о приватизации земли под домом.
Пришло НУР без льготы: расчет, сверка, жалоба, суд
- Проверьте расчет к НУР. Декларацию по земельному налогу физлицо не подает: налоговая до 1 июля отправляет НУР вместе с подробным расчетом, где должны быть кадастровый номер и площадь участка, ставка и размер льготы (п. 286.2, абз. 1 п. 286.5 НКУ). Уплатить налог нужно в течение 60 дней со дня вручения НУР (п. 287.5). За проданный участок налог начисляют лишь до начала месяца, в котором прекратилось ваше право (абз. 3 п. 286.5), так же, как в налоге на недвижимость, где мы объясняли, как отменить НУР за проданную квартиру.
- Подайте заявление о сверке данных. Письменно или в электронной форме обратитесь в налоговую по месту регистрации или по месту нахождения участка и попросите сверить площади, ставку и право на льготу с учетом п. 281.4 и 281.5 (п. 286.5). Предъявите оригиналы или приложите надлежаще заверенные копии документа, из которого следует вид пенсии (пенсионное удостоверение или справка ПФУ), и документов на участок. Если расхождение подтвердится, за 10 рабочих дней налоговая пересчитает налог и отправит новое НУР, а предыдущее будет считаться отозванным.
- 10 рабочих дней на жалобу. Если сверка не помогла, жалобу на НУР подают в налоговый орган высшего уровня (на решение ГУ ГНС — в ГНС Украины) в течение 10 рабочих дней, наступающих за днем получения НУР (п. 56.3). Срок считают от получения НУР, а не от ответа на сверку, поэтому заявление о сверке подавайте в первые же дни. После административного обжалования на иск остается месяц (п. 56.19).
- 6 месяцев на иск. Если жалобы в ГНС не было, на обжалование НУР по земельному налогу в суде есть 6 месяцев (ч. 2 ст. 122 КАС). Срок 1095 дней, по выводу Большой Палаты ВС, касается давности начисления, а не обращения в суд (№ 500/2276/24, 16.07.2025). В деле № 520/4343/25 иск в отношении НУР по земельному налогу за 2023 год подали с пропуском шестимесячного срока почти на год, и в этой части его оставили без рассмотрения, а ВС 10.12.2025 с этим согласился: военное положение само по себе уважительной причиной пропуска не является.
Заявление о сверке и заявление о выборе участков пенсионер подаст и сам, юрист для этого не нужен. Если же налоговая не признает льготу и после сверки или прислала НУР сразу за несколько лет, адвокат по налоговым спорам проверит, не истекли ли сроки давности за отдельные годы, и оценит, что реальнее: жалоба или сразу суд.
Откуда нормы и цифры в этой статье
- Налоговый кодекс Украины (ред. от 17.09.2026): п. 12.3, пп. 12.3.5, п. 56.3, 56.19, 102.1, ст. 269–271, 274, 277, 281, 284, 286–288, пп. 4 п. 297.1 — zakon.rada.gov.ua; Кодекс административного судопроизводства, ст. 122 — zakon.rada.gov.ua
- Верховный Суд: № 520/4343/25 (10.12.2025), № 520/28375/23 (15.04.2025), № 809/1472/16 (29.06.2022), № 816/1743/16 (17.09.2020); Большая Палата ВС, № 500/2276/24 (16.07.2025)
- Апелляционные административные суды: Шестой, № 640/20534/20 (11.09.2026) и № 640/18325/20 (19.05.2022); Пятый, № 400/10495/25 (17.09.2026); Третий, № 160/34023/24 (22.04.2026)
- Разъяснение ГНС: ГУ ГНС в Тернопольской области о льготе пенсионерам (22.04.2024)
Пай в аренде, пенсионер-ФЛП и НУР за несколько лет
Платит ли пенсионер налог за пай, сданный агрофирме в аренду?
Если арендатор платит единый налог 4-й группы, собственник участка или пая освобожден от земельного налога на период действия этой группы у арендатора, независимо от возраста и площади (п. 281.3 НКУ). На этом основании Житомирский окружной административный суд 17.04.2026 отменил НУР на 9 170,97 грн за 2020 год, а Шестой апелляционный административный суд 11.09.2026 оставил это решение без изменений: участок ЛКХ 5,4134 га пенсионерка сдала в аренду обществу на 4-й группе единого налога, а второй ее участок, 1,5 га, уложился в норму 2 га для пенсионера по возрасту (№ 640/20534/20). Довод, что налоговая об аренде не знала, апелляционный суд отклонил: льгота «зависит от объективного соблюдения установленных ею условий, а не от осведомленности контролирующего органа». Если же арендатор не на 4-й группе, за сданную землю налог платят на общих основаниях (п. 284.3). ГУ ГНС в Тернопольской области считает, что на участки, образованные из паев, льгота не распространяется. Это позиция одного управления, но она согласуется с текстом п. 281.2: вида «для ведения товарного сельскохозяйственного производства» среди его норм нет. Так что проверьте целевое назначение пая в выписке из кадастра.
Платит ли пенсионер-ФЛП на едином налоге за землю под магазином?
Нет, если вы на 1–3 группе и участок используете для хозяйственной деятельности: таких ФЛП освобождает от земельного налога пп. 4 п. 297.1 НКУ, каковы бы ни были ваш возраст и площадь участка. Освобождение не действует, если сам участок или недвижимость на нем вы передаете в аренду, наем, ссуду или в иное пользование. И оно не отменяет арендной платы: если магазин стоит на арендованной земле общины, арендную плату по договору ФЛП платит и на едином налоге.
Налоговая прислала НУР сразу за несколько лет: это законно?
Законно, если налоговая уложилась в срок давности: налог можно начислить за прошлые годы в пределах 1095 дней (п. 287.10, 102.1 НКУ). Этот срок приостанавливался, и в деле из Коблево суд признал правомерными НУР 2025 года за 2020–2025 годы: он учел три периода приостановления, которые в сумме длились с 18.03.2020 по 01.08.2023 (№ 400/10495/25). От ответственности за несвоевременную уплату физлицо освобождает п. 287.9, если НУР не отправили в сроки ст. 286.