Олександр Сич
6 ноября 2026
Налоговая консультация не освобождает от доначисленного налога, даже если вы действовали в точности по ней (п. 53.1 и 112.6 НКУ): снять его можно, лишь доказав, что НУР неправомерно. От штрафа и пени закон освобождает, если это была ваша индивидуальная налоговая консультация (ИНК), бумажная или электронная и зарегистрированная в едином реестре, или обобщающая консультация Минфина (пп. 112.8.2 и 129.9.2 НКУ). Устный ответ налоговой, разъяснение в ИСС (ЗІР) или чужая ИНК от штрафа не освобождают, хотя могут помочь доказать, что вы не виноваты.
До сих пор можно встретить цитату из старого п. 53.1 НКУ, согласно которому плательщик, действовавший по консультации, «не может быть привлечен к ответственности, включая финансовую (штрафные санкции и/или пеня)». С 1 января 2021 года Закон № 466-IX эти абзацы исключил. В п. 53.1 осталось правило, которое было там и раньше: такие плательщики «не освобождаются от обязанности уплаты налогового обязательства». Освобождение от штрафа и пени перенесено в пп. 112.8.2 и 129.9.2, и о защите после изменения или отмены консультации там уже не сказано.
Письменную ИНК получают нечасто: в публичном отчете ГНС за 2025 год в строке «Реестр индивидуальных налоговых консультаций» стоит 7,0 тыс., а посещений ИСС в том году было 4,3 млн. Ответ в Офисе налоговых консультантов — тоже не ИНК из реестра, хотя Офисы, которые ГНС открыла в прошлом году, предоставили уже 185 тысяч консультаций (ГНС, 08.09.2026).
Какая налоговая консультация снимает штраф и пеню, а какая нет
Ваша собственная ИНК, бумажная или электронная, зарегистрированная в едином реестре (пп. 112.8.2 НКУ). Так же защищает обобщающая налоговая консультация (ОНК), утвержденная приказом Минфина: на эту часть пп. 112.8.2 Верховный Суд ссылался в делах № 420/29881/24 и № 320/27070/24.
Устный ответ налоговой не освобождает, потому что пп. 112.8.2 требует бумажной или электронной ИНК из реестра. Ответ в ИСС, по словам самой ГНС, «не является налоговой консультацией». Чужая ИНК «может использоваться исключительно налогоплательщиком, которому предоставлена такая консультация» (п. 52.2). А письмо в ответ на обращение без обязательных реквизитов консультацией вообще не является (абз. 8 п. 52.1).
С пеней менее однозначно: пп. 129.9.2 о реестре не упоминает, но по определению НКУ ИНК — это разъяснение, «зарегистрированное в едином реестре индивидуальных налоговых консультаций» (пп. 14.1.172-1). Практики ВС относительно устной консультации и пени мы не нашли, поэтому без письменной ИНК на аннулирование пени лучше не рассчитывать.
Без ИНК штраф еще можно снять, сославшись на отсутствие вины. Там, где ответственность зависит от вины, ГНС должна доказать, что плательщик действовал «неразумно, недобросовестно и без должной осмотрительности», а сомнения толкуют в его пользу (п. 112.1, 112.2, 112.7 НКУ). Доказательством осмотрительности, по нашему мнению, может быть и разъяснение налоговой, на которое вы положились. Еще по старой редакции НКУ ВС оставил отмененным штраф на 757 351,53 грн: учитывая Инструкцию и информацию из ИСС, плательщик «имел законные ожидания» относительно срока, и вины суд не установил (№ 826/16260/16).
Налог, штраф 10–50 % и пеня: что снимает консультация
| Что доначисляет ГНС | Платить ли, если вы действовали по своей ИНК из реестра или по ОНК | Норма |
|---|---|---|
| Налог (основной платеж) | Да, если не докажете, что НУР неправомерно: консультация от налога не освобождает | п. 53.1, п. 112.6 НКУ |
| Штраф: 10 % суммы занижения, 25 % за умышленное, 50 % за повторное умышленное в течение 1095 дней | Нет | пп. 112.8.2; п. 123.1, 123.2, 123.3 НКУ |
| Пеня: 120 % годовых учетной ставки НБУ за каждый день занижения (с 18.09.2026 это 19,2 % годовых) | Нет: пеню не начисляют, а начисленную аннулируют | пп. 129.9.2; п. 129.4 НКУ |
| Штраф, если консультация устная, из ИСС или выдана другому плательщику | По общему правилу да, если ГНС докажет вашу вину | п. 112.1, 112.2, 112.7 НКУ |
То, что консультация не отменяет налога, показывает дело ООО «Предиум» (№ 640/21409/21). Получив ИНК от 18.08.2020 относительно земли, права на которую не зарегистрированы в кадастре, общество уточняющей декларацией уменьшило земельный налог за 2020 год с 2 608 204,46 грн до нуля. Суды двух инстанций обязали налоговую подготовить заключение о возврате 2 371 085,07 грн, но ВС 22.10.2025 в иске отказал: земельный налог платят за фактическое пользование участком, как бы ни были оформлены права на него.
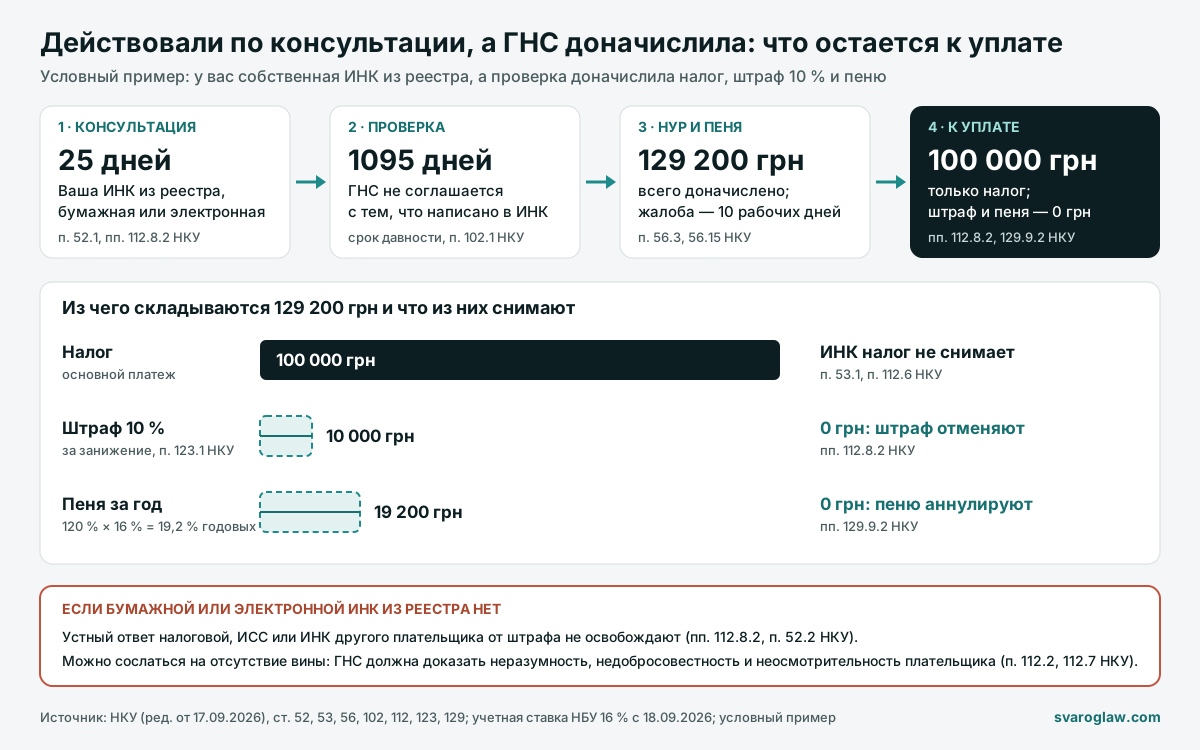
Условный пример: вы применили льготу так, как написано в вашей ИНК из реестра, а проверка с этим не согласилась. ГНС определяет 100 000 грн налога, 10 000 грн штрафа (п. 123.1 НКУ) и пеню. Для простоты считаем ее за год и по неизменной ставке: 120 % × 16 % учетной ставки НБУ (с 18.09.2026) = 19,2 % годовых, то есть 19 200 грн. Вместе с налогом и штрафом это 129 200 грн. Если проверенная операция совпадает с описанной в обращении, штраф отменяют по пп. 112.8.2, пеню аннулируют по пп. 129.9.2, и к уплате остается 100 000 грн налога. Без консультации пеня росла бы и во время обжалования, потому что ее считают за весь период занижения (пп. 129.1.2 НКУ).
Пока действует военное положение, штраф и пеню можно не платить и без консультации. Если НУР вынесено по документальной проверке, начатой или возобновленной с 1 августа 2023 года, и вы уплатите доначисленный налог в течение 30 календарных дней со дня, следующего за днем получения НУР, штраф считается отмененным, а пеня не начисляется (пп. 69.37 п. 69 подразд. 10 разд. XX НКУ). Но уплаченную так сумму обжаловать уже нельзя, поэтому этот путь подходит, лишь когда спорить о налоге нет смысла.
Постановления по старому п. 53.1: почему на них уже не опираются
Дело № 480/5366/22: старый п. 53.1 не помог, а НУР отменили по другой причине
ГНС доначислила ЧСП «Слобожанщина Агро» 8 000 866 грн налога с дивидендов, выплаченных кипрской компании в I квартале 2021 года: по мнению налоговой, вместо 5 % по Конвенции с Кипром нужно было удержать 15 % (НУР от 28.01.2022). Плательщик сослался на ИНК от 13.05.2022, полученную уже после НУР, но суды двух инстанций признали этот довод необоснованным: консультация лишь указывала, что Конвенция не ограничивает вид и форму инвестирования.
В кассационной жалобе плательщик привел и практику ВС по старому п. 53.1, однако Верховный Суд 27.09.2023 признал четыре таких постановления нерелевантными: эти положения «исключены из НК Украины на основании Закона Украины № 466-IX от 16 января 2020 года». Дело ВС направил на новое рассмотрение, и на этот раз суды отменили НУР по пп. «а» п. 2 ст. 10 Конвенции (ставка 5 %), а 23.06.2026 ВС эти решения оставил без изменений.
Как это применить: для периодов с 2021 года ссылайтесь на пп. 112.8.2 и 129.9.2, потому что практику по старому п. 53.1 ВС считает нерелевантной. Налог суд отменяет, лишь когда соглашается с вашим прочтением нормы. И просите ИНК до операции и именно о ней: вывода ВС относительно консультации, полученной после НУР, нам не встречалось.
Ни одного постановления после 2021 года, где штраф или пеню отменили именно потому, что плательщик действовал по ИНК, а налог оставили, мы не видели. Поэтому в налоговых спорах в суде консультацию стоит сочетать с доводом об отсутствии вины.
Как получить индивидуальную налоговую консультацию, на которую можно сослаться
ГНС предоставляет ИНК бесплатно в течение 25 календарных дней, которые отсчитывают со дня, следующего за получением обращения. Срок могут продлить еще не более чем на 15 дней, если до истечения первых 25 ГНС письменно вас об этом уведомит (п. 52.1 НКУ). Письменную ИНК дает ГНС или ее территориальный орган, а государственная налоговая инспекция консультирует только устно (п. 52.4). В обращении должны быть (абз. 3–7 п. 52.1):
- Наименование или ФИО, налоговый адрес, код ЕГРПОУ или РНУКПН
- Номер телефона и e-mail, если они есть
- Фактические обстоятельства и то, «в чем заключается практическая необходимость получения налоговой консультации»
- Подпись (собственноручная, КЭП или усовершенствованная электронная на квалифицированном сертификате) и дата обращения
Без этих реквизитов ГНС ответит не консультацией, а письмом по Закону «Об обращениях граждан» (абз. 8 п. 52.1). ВС признал такой ответ правомерным и тогда, когда обращение «не содержит признаков запроса на предоставление консультации относительно практического применения конкретной нормы налогового законодательства» (№ 420/29295/23). Поэтому описывайте саму операцию: стороны, договор, суммы, даты. ИНК готовят «с учетом фактических обстоятельств, указанных в обращении» (п. 52.3), и мы считаем, что она защищает только описанную операцию. Если ИНК противоречит обобщающей консультации Минфина, применяют ОНК (п. 53.1).
Что сделать сегодня: проверьте документ, на который вы опирались. Письменная ИНК имеет название «індивідуальна податкова консультація» и регистрационный номер с буквами «ІПК» (п. 52.3 НКУ, приказ Минфина № 523). Обезличенный текст ищите в едином реестре ИНК на портале налоговой: о внесении в него ГНС Украины решает не позднее 40 календарных дней после получения обращения (п. 52.5). Если названия и номера нет, скорее всего, у вас письмо, и для будущих операций стоит подать новое обращение.
НУР уже пришло: как консультация помогает по п. 56.21 НКУ
ИНК и обращение, на которое ее предоставили, показывайте еще на проверке вместе с первичными документами. После получения НУР есть 10 рабочих дней на жалобу в ГНС Украины. Жалоба, поданная в срок, приостанавливает уплату. Рассматривают ее 20 календарных дней, с продлением — до 60, а если ГНС не ответит вовремя, жалоба считается удовлетворенной (п. 56.3, 56.8, 56.9, 56.15 НКУ). С жалобы начинается досудебное урегулирование налоговых споров. Если же решение поступило в кабинет, сначала выясните, считается ли НУР в «Электронном кабинете» врученным.
Когда жалоба не помогла или вы ее не подавали, следующий шаг — обжалование налоговых уведомлений-решений в суде. Это административное дело против субъекта властных полномочий, поэтому обязанность доказать правомерность НУР лежит на ГНС (ч. 2 ст. 77 КАС). Иск подают в течение 6 месяцев, если жалобы не было, или в течение месяца после окончания административного обжалования (ч. 2 ст. 122 КАС, п. 56.19 НКУ). Срок 1095 дней из ст. 102 НКУ (2555 дней — для проверок по ст. 39, 39-2 и п. 141.4) ограничивает доначисление, а не обращение в суд (Большая Палата ВС, № 500/2276/24).
Для обжалования самого налога консультация тоже полезна: когда норма допускает множественное толкование, решение принимают в пользу плательщика (п. 56.21). На наш взгляд, ИНК, в которой ГНС прочитала норму иначе, чем потом проверка, такую неоднозначность и доказывает.
Если ГНС доначислила штраф и пеню, несмотря на зарегистрированную ИНК, покажите консультацию, обращение, на которое ее предоставили, и акт проверки адвокату по налоговым спорам. Он сверит, совпадают ли факты в обращении с проверенной операцией, и скажет, какую часть НУР можно снять по пп. 112.8.2 и 129.9.2, а какую придется уплатить.
На что мы опирались
- Налоговый кодекс Украины (ред. от 17.09.2026), ст. 14, 52, 53, 56, 102, 112, 123, 129, подразд. 10 разд. XX — zakon.rada.gov.ua; КАС, ст. 77, 122 — zakon.rada.gov.ua; законы № 466-IX и № 1797-VIII (старая редакция п. 53.1); приказы Минфина № 523 (реестр ИНК) и № 811 (порядок предоставления ОНК)
- ГНС: «О ЗІР»; как получить ИНК (04.05.2026); Офисы налоговых консультантов (08.09.2026); публичный отчет за 2025 год, с. 23; ГУ ГНС в Запорожской области (22.09.2025); учетная ставка — НБУ
- Постановления ВС: № 480/5366/22 (27.09.2023, 23.06.2026), № 640/21409/21 (22.10.2025), № 420/29881/24 (09.07.2025), № 320/27070/24 (07.05.2026), № 826/16260/16 (13.02.2019), № 420/29295/23 (22.05.2025), № 160/5435/25 (01.09.2026), № 160/21608/25 (16.09.2026), № 160/4350/22 (31.01.2023), № 810/1971/16 (14.05.2024), Большая Палата ВС № 500/2276/24 (16.07.2025)
Коротко об отмененных и «пустых» консультациях и ИСС
Консультацию впоследствии отменили. Оштрафуют ли за прошлые периоды?
Закон прямо не отвечает. Старый п. 53.1 защищал и после изменения или отмены консультации. Теперь такое правило есть для таможенных консультаций (пп. 112.8.10 НКУ) и для ОНК (приказ Минфина № 811), а для ИНК в пп. 112.8.2 его нет. ГУ ГНС в Запорожской области пишет, что ИНК применяется «со дня ее предоставления до момента ее изменения или отмены», поэтому, на наш взгляд, действия до отмены она защищает. Постановления ВС именно по этому вопросу мы не нашли.
Что делать, если консультация лишь переписывает статьи НКУ?
Обжаловать ее в суде как правовой акт индивидуального действия (п. 53.2 НКУ). ВС 01.09.2026 оставил в силе отмену ИНК, в которой суды увидели «лишь общий перечень норм Налогового кодекса Украины» (№ 160/5435/25), а 16.09.2026 оставил действующей другую ИНК: ее вывод, по оценке суда, «основывается на точной буквальной конструкции норм» НКУ (№ 160/21608/25). После отмены ГНС должна в течение 30 календарных дней со дня вступления решения в законную силу предоставить новую консультацию без повторного запроса (№ 160/4350/22). Специального срока для такого иска НКУ не устанавливает, поэтому ориентируйтесь на 6 месяцев (ч. 2 ст. 122 КАС).
Поможет ли ответ из ИСС?
Как консультация — нет: ГНС сама признает, что ИСС не влечет последствий ст. 53 НКУ. Иначе ВС оценивал ИСС лишь по старой редакции. В деле о фиксированном сельхозналоге за 2013–2014 годы он назвал разъяснение ИСС «налоговой консультацией». Суд согласился с плательщиком и по самой норме, поэтому оставил отмененными 7 939,24 грн доначислений вместе с основным платежом (№ 810/1971/16). Для новых периодов ИСС годится разве что как доказательство отсутствия вины.