
Олександр Сич
06.09.2026
Мобилизованным, резервистам, военнослужащим, которые участвуют в мероприятиях по обеспечению обороны, а также их жёнам и мужьям не начисляются проценты за пользование кредитом, штрафные санкции и пеня (пункт 15 статьи 14 Закона № 2011-XII). Льгота не распространяется на кредиты, взятые на приобретение жилья и транспортных средств, и не действует автоматически: нужно письменное заявление каждому кредитору с документами о службе.
Пункт 15 статьи 14 Закона «О социальной и правовой защите военнослужащих и членов их семей» действует с 2014 года, но на практике даёт сбои в двух местах. Банки не применяют льготу, пока не получат заявление с документами, а часть микрофинансовых организаций игнорирует и заявление, продолжая начислять проценты под видом комиссий за обслуживание. Результат предсказуем: мобилизованный возвращается со службы к долгу, которого по закону быть не должно, и срезать его приходится задним числом.
Вторая распространённая проблема — завышенные ожидания. Норма останавливает начисление, а не прощает долг, и имеет два прямых исключения, о которых кредиторы вспоминают уже после подачи заявления. Ниже — кому льгота положена, как её оформить, что делать с незаконно начисленным и что происходит с кредитами погибших. Персональное сопровождение — на странице адвоката по кредитам и микрозаймам.

Кому положены кредитные каникулы
Круг лиц по пункту 15 статьи 14 Закона № 2011-XII:
- военнослужащие, призванные во время мобилизации, — с первого дня призыва и до окончания особого периода;
- резервисты и военнообязанные, призванные в особый период;
- другие военнослужащие, которые участвуют в мероприятиях по обеспечению обороны государства, — с первого дня такого участия;
- жёны и мужья защитников и защитниц — по их собственным кредитам.
Самая частая точка спора — контрактники, которые всё время служат в тылу и к боевым или оборонным мероприятиям не привлекались: для них проценты начисляются в обычном режиме. Решает вопрос справка об участии в мероприятиях по обеспечению обороны (форма 12), которую выдаёт воинская часть. Для супругов добавляется свидетельство о браке и документы о службе второго супруга.
Что именно останавливается, а что нет
| Составляющая | На период службы |
|---|---|
| Проценты за пользование кредитом | Не начисляются |
| Штрафные санкции и пеня за просрочку | Не начисляются |
| Тело кредита | Не списывается, обязанность вернуть остаётся |
| Кредит на приобретение жилья (ипотека) | Исключён из-под действия льготы: начисления продолжаются по условиям договора |
| Кредит на приобретение транспортного средства | Так же исключён из-под действия льготы |
Два исключения в последних строках — дословное условие нормы: она не распространяется на кредитные договоры, заключённые с целью приобретения имущества, которое отнесено или будет отнесено к объектам жилищного фонда, и транспортных средств. Об этом стоит знать до того, как вы будете рассчитывать остаток долга после возвращения.
Зато объём нормы шире, чем обычно думают, в части круга кредиторов: она охватывает обязательства не только перед банками, но и перед микрофинансовыми организациями, ломбардами, кредитными союзами, предприятиями и учреждениями всех форм собственности и даже перед физическими лицами. Аргумент «мы не банк, на нас закон не распространяется» правовых оснований не имеет.
Как оформить: заявление и документы
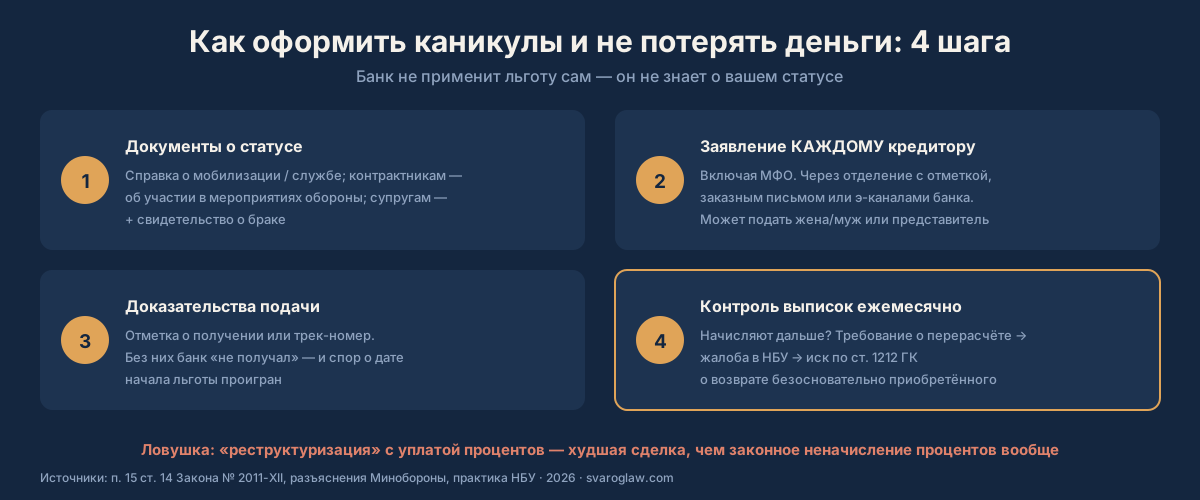
- Соберите подтверждение статуса: справка о мобилизации или о прохождении службы (форма 5), выписка из приказа о зачислении, для контрактников — справка об участии в мероприятиях по обеспечению обороны, для супругов — свидетельство о браке.
- Подайте каждому кредитору письменное заявление о применении пункта 15 статьи 14 Закона № 2011-XII с копиями документов: через отделение с отметкой о получении, заказным письмом с описью вложения или через официальные электронные каналы банка. Подать может сам военнослужащий, жена или муж либо представитель по доверенности.
- Зафиксируйте дату подачи. Право возникает с первого дня службы или участия в обороне, но кредитор о вашем статусе без заявления не знает, и чем раньше оно подано, тем меньше объём перерасчёта.
- Проверьте выписки за следующий месяц. Если начисления продолжаются, сразу направляйте письменное требование о перерасчёте, далее — жалобу в Национальный банк.
- Отдельно подайте заявление исполнителю, если в отношении вас уже открыто исполнительное производство: по статье 34 Закона «Об исполнительном производстве» совершение исполнительных действий приостанавливается в случае призыва должника на военную службу во время мобилизации.
Банк или МФО продолжает начислять: как вернуть
Всё начисленное вопреки льготе является средствами, приобретёнными без достаточного правового основания, и подлежит возврату по статье 1212 Гражданского кодекса. Механизм последовательный: сверка расчётов, письменное требование о перерасчёте и возврате средств или зачислении их в тело долга, жалоба в НБУ на кредитора, иск — если добровольно не исправили.
Отдельный фронт — МФО, которые маскируют проценты под «комиссии за обслуживание». Здесь работает связка с лимитами начислений: дневная ставка по потребительскому кредиту ограничена 1 % с учётом всех комиссий и платежей (часть 5 статьи 8 Закона «О потребительском кредитовании»), поэтому комиссия, которая выводит ставку за предел, незаконна независимо от военного статуса. Подробный разбор есть в статье о перерасчёте долга перед МФО, а если кредитор уже пошёл в суд, работает алгоритм из статьи об отмене судебного приказа.
Что происходит с кредитами погибших
Здесь важно не повторять распространённую ошибку. По состоянию на сентябрь 2026 года закон не предусматривает автоматического списания потребительских кредитов погибших защитников или лиц, получивших инвалидность вследствие войны. Действует общее правило наследования: наследники отвечают по долгам наследодателя в пределах стоимости имущества, полученного в наследство (статья 1282 ГК). Если долгов больше, чем активов, наследство можно не принимать.
На практике банки нередко прощают такие долги собственным решением, и за годы полномасштабной войны таких случаев уже тысячи. Препятствием остаётся налоговая сторона: прощённая сумма для целей налогообложения считается дополнительным благом, поэтому с неё начисляют налог на доходы и военный сбор, и часть банков уплачивает эти налоги собственными средствами, чтобы не перекладывать их на семью. В Верховной Раде зарегистрирован законопроект № 15458, который должен позволить кредиторам списывать до 100 % задолженности военнослужащих, пропавших без вести, пленных и ветеранов с инвалидностью без налоговых последствий. Пока он не принят, списание является правом кредитора, а не обязанностью.
Для семьи это означает следующее: прежде чем платить кредит погибшего «по инерции», письменно обратитесь в банк с заявлением о прощении долга, параллельно оцените состав наследства и не принимайте его, если обязательства превышают стоимость имущества. Вопросы наследования разбирает адвокат по наследственным делам.
Альтернатива для семей: обязательная реструктуризация
Если льгота неприменима — например, кредит ипотечный или взят на авто, — стоит проверить второй механизм. Пункт 7-1 раздела IV Заключительных положений Закона «О потребительском кредитовании», добавленный Законом № 3156-IX, обязывает кредитора реструктуризировать долг при одновременном совпадении условий: договор заключён до 24 февраля 2022 года, кредит без залога, по состоянию на 23 февраля 2022 года просрочки не было, заёмщик является внутренне перемещённым лицом либо проживал или выехал с территории боевых действий или с временно оккупированной территории и отвечает одному из критериев уязвимости, среди которых — инвалидность члена семьи вследствие войны. Рассрочка на три года, ставка — учётная ставка НБУ плюс пять процентных пунктов. Договорная реструктуризация доступна более широкому кругу: детали — на странице реструктуризации кредитов.
Типичные ошибки
- Ждать, что банк применит льготу сам. Без заявления кредитор о вашем статусе не знает, а перерасчёт за прошлые месяцы отнимает больше времени, чем подача заявления сразу.
- Подать заявление только «главному» банку. Льгота оформляется у каждого кредитора отдельно, включая МФО, ломбарды и кредитные союзы.
- Согласиться на реструктуризацию вместо каникул. Реструктуризация с уплатой процентов хуже законного неначисления процентов там, где льгота действительно положена.
- Не сохранять доказательство подачи заявления. Без отметки или трек-номера кредитор заявит, что заявления не получал, и спор о дате начала льготы будет проигран.
- Игнорировать выписки во время службы. Незаконные начисления дешевле остановить на втором месяце, чем срезать за два года.
Когда адвокат не нужен
Если кредитор один, статус подтверждён стандартной справкой и банк после заявления корректно остановил начисления, участие юриста излишне. Помощь нужна, когда банк отказывает контрактнику вопреки справке об участии в обороне, когда МФО игнорирует заявление, когда надо возвращать уже начисленное через суд и когда речь идёт о кредитах погибшего в наследственном деле. Стоимость работы — в разделе цен на юридические услуги, сопутствующие вопросы службы — в разделе военного адвоката.
Вопросы и ответы
Освобождает ли служба от уплаты кредита полностью?
Нет. На период службы не начисляются проценты, штрафы и пеня, но тело кредита остаётся и уплачивается после завершения службы. Автоматического списания долга закон не предусматривает.
Действуют ли каникулы автоматически со дня мобилизации?
Право возникает с первого дня службы, но применяет его кредитор лишь после вашего заявления с документами. Подавайте как можно раньше и сохраняйте подтверждение подачи.
Я контрактник в тыловой части. Мне положены каникулы?
Если вы не привлекались к боевым действиям или мероприятиям по обеспечению обороны — нет. Если участвовали хотя бы один день — да, с первого дня участия; подтверждается справкой из части.
Распространяется ли льгота на жену военного?
Да, жёны и мужья защитников имеют право на неначисление процентов, штрафов и пени по собственным кредитам. К заявлению прилагаются свидетельство о браке и документы о службе.
Касаются ли каникулы микрозаймов МФО?
Да, норма охватывает обязательства перед предприятиями, учреждениями и организациями всех форм собственности, включая МФО. На практике именно МФО чаще всего нарушают льготу, маскируя проценты под комиссии.
А ипотека и автокредит?
Оба вида прямо исключены: льгота не распространяется на кредиты, взятые для приобретения жилья и транспортных средств. Для них проверяйте обязательную или договорную реструктуризацию.
Банк продолжает списывать проценты вопреки заявлению. Что делать?
Письменное требование о перерасчёте со ссылкой на пункт 15 статьи 14 Закона № 2011-XII, жалоба в НБУ, при необходимости — иск о возврате безосновательно приобретённых средств по статье 1212 ГК. Можно также обратиться в систему бесплатной правовой помощи.
Что с кредитами погибшего военного в наследстве?
Автоматического списания нет. Наследники отвечают по долгам в пределах стоимости унаследованного имущества (статья 1282 ГК), а прощение долга является правом банка. Подайте кредитору заявление о прощении и оцените, стоит ли вообще принимать наследство.
Могут ли с меня взыскивать долг во время службы?
По статье 34 Закона «Об исполнительном производстве» совершение исполнительных действий приостанавливается в случае призыва должника на военную службу во время мобилизации. Подайте исполнителю заявление со справкой о службе.
Служба закончилась. С какого момента снова начисляются проценты?
После завершения службы начисления возобновляются по условиям договора. Сразу после возвращения сделайте сверку с каждым кредитором: зафиксируйте отсутствие начислений за период службы и согласуйте график уплаты тела.
Источники
- Закон Украины «О социальной и правовой защите военнослужащих и членов их семей» № 2011-XII, пункт 15 статьи 14 — zakon.rada.gov.ua/laws/show/2011-12
- Гражданский кодекс Украины, статьи 1212, 1281, 1282 — zakon.rada.gov.ua/laws/show/435-15
- Закон Украины «Об исполнительном производстве» № 1404-VIII, статья 34 — zakon.rada.gov.ua/laws/show/1404-19
- Закон Украины «О потребительском кредитовании» № 1734-VIII, статья 8 и раздел IV — zakon.rada.gov.ua/laws/show/1734-19
- Закон Украины № 3156-IX от 10.06.2023 (обязательная реструктуризация потребительских кредитов) — zakon.rada.gov.ua/laws/show/3156-20
- Национальный банк Украины, защита прав потребителей финансовых услуг — bank.gov.ua
Кредитные каникулы без ловушек с компанией «Сварог»
Пришлите перечень кредитов и документы о службе — мы подготовим заявления каждому кредитору, проверим, не попадает ли ваш договор в исключения по жилью и авто, проследим применение льготы, а если банк или МФО начислили лишнее — сделаем сверку и вернём средства, в суде в том числе. Работаем дистанционно: заявления может подать жена, муж или представитель по доверенности. Смежные услуги: адвокат по кредитам и микрозаймам, военный адвокат, судебное сопровождение, полный прайс.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00