Олександр Сич
10.04.2026
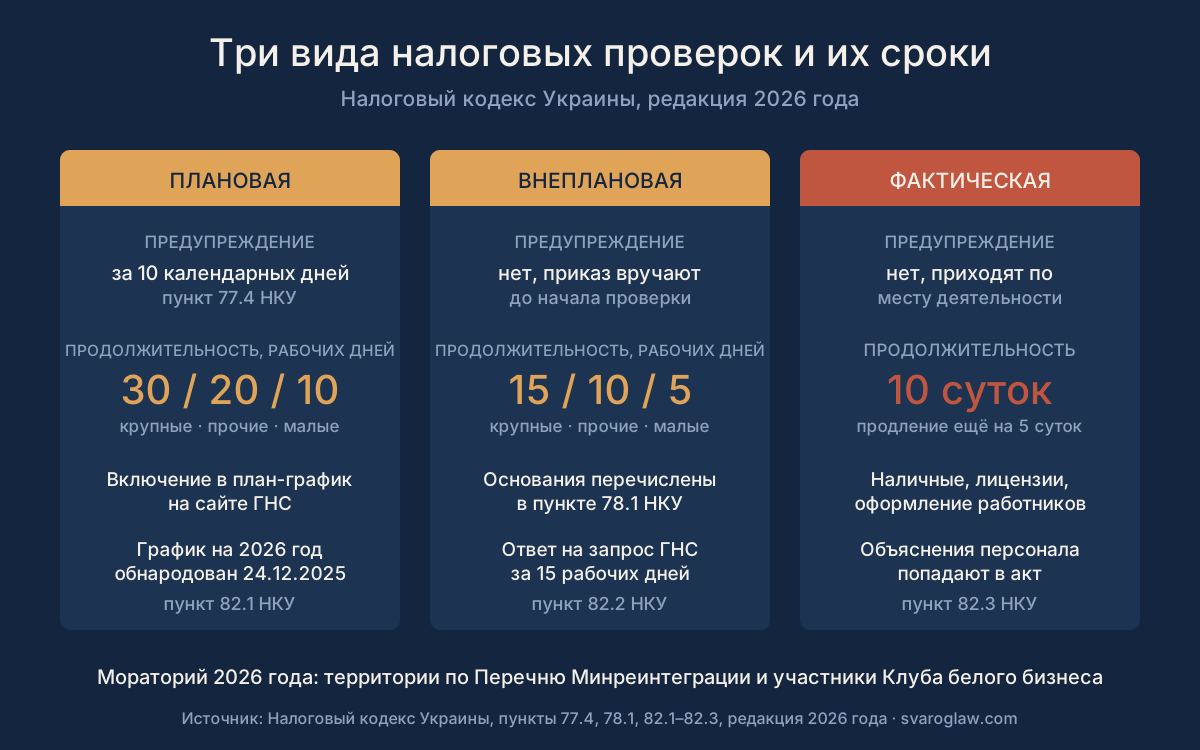
О документальной плановой проверке Государственная налоговая служба обязана предупредить не позднее чем за 10 календарных дней, вручив копию приказа и письменное уведомление. Сама проверка длится до 30 рабочих дней для крупных плательщиков, до 20 для обычных и до 10 для субъектов малого предпринимательства, а возражения на акт подают в течение 10 рабочих дней.
План-график документальных плановых проверок на 2026 год Государственная налоговая служба обнародовала 24 декабря 2025 года и в течение года несколько раз обновляла. Проверить себя в нём можно бесплатно на сайте службы, и это первое, с чего стоит начинать подготовку: если предприятия в графике нет, плановая проверка в этом году ему не грозит.
Подготовка к проверке имеет мало общего с наведением порядка за день до приезда инспекторов. Она сводится к трём вещам: знать свои сроки, иметь документы за последние 1095 дней в пригодном для проверки состоянии и понимать, какие действия налоговиков можно законно остановить на пороге.
Какие бывают проверки и о какой предупреждают
Камеральная проверка проводится в помещении налогового органа на основании поданной отчётности, и о ней плательщика не уведомляют вообще. Документальная плановая включается в план-график, и именно она требует предупреждения за 10 календарных дней согласно пункту 77.4 Налогового кодекса. Документальная внеплановая назначается по основаниям из пункта 78.1, среди которых неподача отчётности, непредоставление ответа на запрос, выявленные расхождения в налоговой отчётности контрагентов.
Фактическая проверка касается соблюдения правил обращения наличности, наличия лицензий, оформления наёмных работников и кассовой дисциплины. Она проводится без предупреждения по месту фактического осуществления деятельности, длится не более 10 суток и может быть продлена ещё на 5 суток. Именно фактические проверки чаще всего становятся неожиданностью для розничной торговли и заведений питания.
Кого в 2026 году не проверяют
Мораторий на плановые проверки в 2026 году сохраняется для плательщиков, налоговый адрес которых расположен на территориях по Перечню, утверждённому Министерством по вопросам реинтеграции, то есть на временно оккупированных территориях, в зонах активных и возможных боевых действий. Второе исключение касается участников Перечня плательщиков с высоким уровнем добровольного соблюдения налогового законодательства, более известного как Клуб белого бизнеса: документальные плановые проверки к ним не применяют.
Внеплановые проверки по отдельным основаниям проводятся и во время моратория, поэтому предприятие с безупречным план-графиком может получить визит инспекторов из-за запроса о контрагенте. Если налоговая направила письменный запрос, ответ нужно предоставить в течение 15 рабочих дней: молчание само по себе становится основанием для внеплановой проверки по пункту 78.1 Налогового кодекса.
Сроки, которые стоит держать перед глазами
| Этап | Срок | Норма Налогового кодекса |
|---|---|---|
| Предупреждение о плановой проверке | не позднее чем за 10 календарных дней до начала | пункт 77.4 |
| Длительность плановой проверки | 30 рабочих дней для крупных плательщиков, 20 для других, 10 для малого предпринимательства | пункт 82.1 |
| Длительность внеплановой проверки | 15 рабочих дней для крупных плательщиков, 10 для других, 5 для малого предпринимательства | пункт 82.2 |
| Фактическая проверка | 10 суток с возможным продлением на 5 суток | пункт 82.3 |
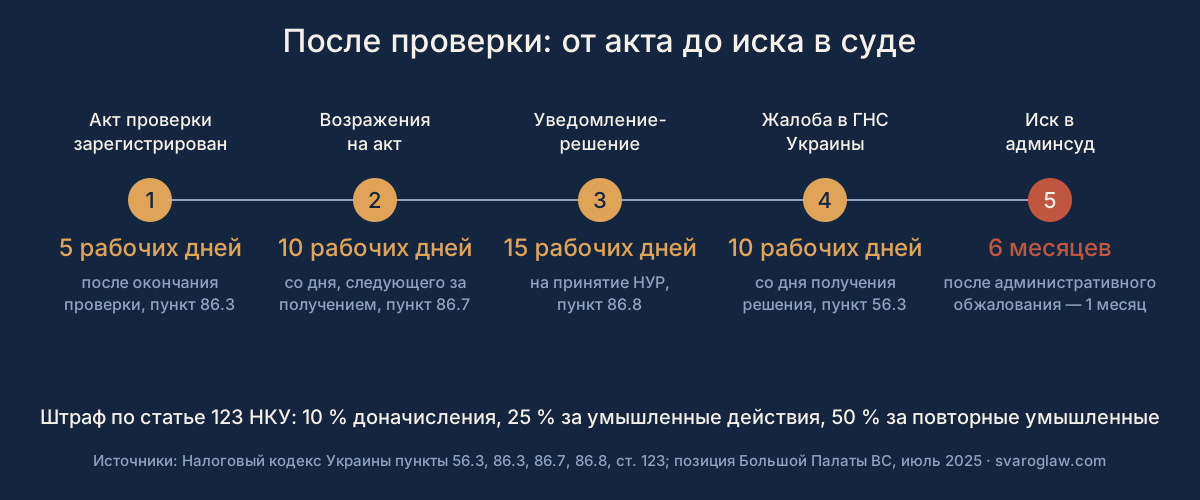
| Составление и регистрация акта | 5 рабочих дней после окончания проверки | пункт 86.3 |
| Возражения на акт | 10 рабочих дней со дня, следующего за днём получения | пункт 86.7 |
| Налоговое уведомление-решение | 15 рабочих дней | пункт 86.8 |
| Жалоба в Государственную налоговую службу Украины | 10 рабочих дней со дня получения решения | пункт 56.3 |
| Иск в административный суд | 6 месяцев, а после административного обжалования — 1 месяц | позиция Большой Палаты Верховного Суда, июль 2025 |
Подготовка к проверке: пошагово
- Проверьте себя в план-графике на сайте Государственной налоговой службы и сохраните скриншот страницы с датой. Если предприятие внесли в график в течение года, от даты обновления считают ваше время на подготовку.
- Приведите первичные документы в соответствие с реестрами за последние 1095 дней. Именно этот срок хранения устанавливает пункт 44.3 Налогового кодекса, а за необеспечение хранения документов предусмотрен штраф 1 020 грн, за повторное нарушение в течение года — 2 040 грн.
- Проведите внутренний аудит рисковых операций: сделки с контрагентами, признанными рисковыми, бестоварные операции, корректировки налогового кредита, выплаты без оформления трудовых отношений. Лучше найти проблему самому и исправить отчётность до проверки.
- Напишите инструкцию для персонала с одним ключевым правилом: документы и пояснения предоставляет лишь уполномоченное лицо. Отдельные памятки нужны охране, бухгалтерии и продавцам, ведь именно их пояснения попадают в акт фактической проверки.
- Определите приказом ответственного за сопровождение проверки и оформите доверенность. Если вы привлекаете внешнего консультанта, сделайте это до дня начала, а не после вручения акта.
- Подготовьте отдельное помещение для инспекторов и журнал регистрации проверок. Копии документов выдавайте по письменному запросу с описью, сохраняя себе второй экземпляр описи с подписью.
Недопуск к проверке: когда это законно
Пункт 81.1 Налогового кодекса называет исчерпывающий перечень оснований для недопущения должностных лиц к документальной выездной или фактической проверке: непредъявление либо ненаправление направления на проверку, копии приказа о её проведении и служебных удостоверений, а также оформление этих документов с нарушением установленных требований. Иных законных оснований для недопуска нет.
Последствие недопуска серьёзно: контролирующий орган получает право применить административный арест имущества плательщика по статье 94 Налогового кодекса. Поэтому решение о недопуске принимают лишь тогда, когда нарушение в документах очевидно и зафиксировано письменно в журнале регистрации проверок с подписями. Оценить риск такого шага за несколько часов поможет адвокат по налоговым спорам.
Что происходит после проверки
Акт регистрируют в течение 5 рабочих дней после окончания проверки и вручают плательщику. На возражения закон даёт 10 рабочих дней, и этот документ имеет практическую ценность: доводы, не заявленные в возражениях, впоследствии приходится объяснять суду, почему они появились лишь в иске. Налоговое уведомление-решение принимают в течение 15 рабочих дней, а при наличии возражений — после их рассмотрения.
Штрафы считают от суммы доначисления: базовая ставка по статье 123 Налогового кодекса составляет 10 %, за умышленные действия — 25 %, за повторные умышленные в течение 1095 дней — 50 %. Дальше работает выбор: досудебное урегулирование налоговых споров через жалобу в центральный аппарат службы или сразу иск в административный суд. Важная деталь последних лет: после административного обжалования на иск остаётся лишь один месяц, и пропуск этого срока закрывает путь в суд.
Типичные ошибки плательщиков
- Отдавать оригиналы документов. Закон позволяет предоставлять заверенные копии, а оригинал изымают лишь в случаях, прямо предусмотренных законом, поэтому передача оригиналов «для удобства» лишает вас доказательств.
- Позволять любому работнику давать пояснения. Записанные со слов продавца обстоятельства попадают в акт фактической проверки и потом опровергаются лишь в суде.
- Не подавать возражения на акт, рассчитывая выиграть дело в суде. Это потерянный этап, на котором часть доначислений снимают без расходов на процесс.
- Путать сроки обжалования. Десять рабочих дней на жалобу и один месяц на иск после административного обжалования считают в разных единицах, и именно на этом чаще всего пропускают срок.
- Не допускать инспекторов без формальных оснований. Вместо выигрыша времени предприятие получает административный арест имущества и испорченную позицию в будущем споре.
Когда адвокат не нужен
Камеральная проверка отчётности, во время которой налоговая просит объяснить расхождение на несколько тысяч гривен, решается силами бухгалтера письменным ответом с копиями документов. Так же не требует юриста плановая проверка небольшого предприятия с прозрачными операциями, чистыми первичными документами и без рисковых контрагентов. Привлекать защиту стоит тогда, когда доначисление превышает стоимость сопровождения, когда речь идёт о нереальности хозяйственных операций или когда дело очевидно движется к обжалованию налоговых уведомлений-решений.
Вопросы и ответы
За сколько дней предупреждают о налоговой проверке?
О документальной плановой проверке уведомляют не позднее чем за 10 календарных дней до её начала, вручая копию приказа и письменное уведомление. Внеплановая и фактическая проверки предупреждения не требуют.
Как узнать, есть ли предприятие в плане проверок на 2026 год?
План-график размещён на официальном веб-портале Государственной налоговой службы, его обнародовали 24 декабря 2025 года и в течение года обновляют. Поиск бесплатный, достаточно кода ЕГРПОУ.
Сколько может длиться плановая проверка?
До 30 рабочих дней для крупных плательщиков налогов, до 20 для других плательщиков и до 10 для субъектов малого предпринимательства. Срок могут продлить соответственно на 15, 10 и 5 рабочих дней.
Можно ли не пустить налоговую на предприятие?
Законных оснований лишь три: вам не предъявили направление на проверку, копию приказа или служебные удостоверения, либо эти документы оформлены с нарушениями. Недопуск без таких оснований открывает путь к административному аресту имущества по статье 94 Налогового кодекса.
Сколько лет хранить первичные документы?
Общий срок составляет 1095 дней со дня подачи отчётности, в которой эти документы использованы. За необеспечение хранения предусмотрен штраф 1 020 грн, а за повторное нарушение в течение года — 2 040 грн.
Какой штраф будет за доначисление налогов?
Статья 123 Налогового кодекса устанавливает 10 % от суммы определённого обязательства, 25 % за умышленные действия и 50 % за повторные умышленные действия в течение 1095 дней. Эти проценты начисляют сверх самой суммы доначисления.
Сколько времени есть на обжалование налогового уведомления-решения?
Жалобу в Государственную налоговую службу Украины подают в течение 10 рабочих дней, а иск в административный суд — в течение 6 месяцев. Если вы сначала жаловались в административном порядке, на иск остаётся один месяц.
Действует ли в 2026 году мораторий на проверки?
Мораторий сохраняется для плательщиков с временно оккупированных территорий и территорий активных и возможных боевых действий, а также для участников Клуба белого бизнеса. Остальные предприятия проверяют по общим правилам.
Можно ли отдавать оригиналы документов инспекторам?
Предоставляйте надлежащим образом заверенные копии с описью в двух экземплярах. Изъятие оригиналов допускается лишь в случаях, прямо предусмотренных законом.
Сколько стоит сопровождение налоговой проверки?
Консультация в компании «Сварог» стоит от 1 500 грн, письменное правовое заключение — от 5 000 грн, досудебное урегулирование — от 5 000 грн, полное сопровождение административного дела — от 30 000 грн. Актуальные тарифы приведены на странице цен юридических услуг.
Источники
- Налоговый кодекс Украины, статьи 44, 75–86, 94, 123, 124 — zakon.rada.gov.ua
- Кодекс административного судопроизводства Украины, статья 122 — zakon.rada.gov.ua
- План-график документальных плановых проверок и Перечень плательщиков с высоким уровнем добровольного соблюдения налогового законодательства — tax.gov.ua
- Перечень территорий, на которых ведутся или велись боевые действия либо временно оккупированных — zakon.rada.gov.ua/laws/show/z0380-25
- Единый государственный реестр судебных решений — reyestr.court.gov.ua
Сопровождение налоговой проверки с компанией «Сварог»
Мы проверяем законность приказа и направления ещё до начала проверки, сопровождаем общение с инспекторами, готовим возражения на акт, жалобу в центральный аппарат службы и иск в административный суд. Если акт уже вручён, позвоните в первые дни: десять рабочих дней на возражения истекают быстро, а после них вариантов становится меньше. Консультация стоит от 1 500 грн, полное сопровождение административного дела — от 30 000 грн, ведение административных дел охватывает все инстанции.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00