Олександр Сич
10.04.2026
С 30 июля 2026 года факторинг в Украине регулирует отдельный Закон № 4466-IX. Договор заключают лишь в письменной форме с указанием вида факторинга, цены и сроков, отступления вносят в специальный реестр, а должника фактор обязан уведомить в течение трёх рабочих дней после регистрации.
Закон Украины «О факторинге» № 4466-IX Верховная Рада приняла 3 июня 2025 года, силу он приобрёл 30 июля 2025 года, а введён в действие через год, с 30 июля 2026 года. До этого факторинг регулировали общие нормы главы 73 Гражданского кодекса, и именно их краткость порождала споры о том, чем договор факторинга отличается от обычной уступки права требования.
Факторинг даёт поставщику деньги сегодня за товар, оплату которого покупатель сделает через тридцать или шестьдесят дней. Финансовая компания или банк покупает денежное требование с дисконтом, а затем получает платёж от должника. Для бизнеса с отсрочками платежа это способ не кредитоваться под залог, однако цена этого удобства и распределение рисков зависят от условий конкретного договора.
Что изменил новый закон
Главная новелла — Реестр уступок права денежного требования по договорам факторинга. Он работает как публичная база вместе с электронной системой факторинга и делает невозможной продажу одного требования двум факторам одновременно. До появления реестра двойная уступка была реальным риском, и проверить его покупатель требования мог лишь через запросы контрагентам.
Второе изменение касается запретов в базовых договорах. Раньше поставщик с оговоркой «уступка права требования без письменного согласия покупателя не допускается» фактически лишался доступа к факторингу. Теперь такие условия ничтожны, то есть не требуют оспаривания в суде и не действуют с момента заключения договора. Закон также вывел из своей сферы безвозмездную уступку и требования, по которым срок исполнения уже истёк.
Кто может быть фактором, клиентом и должником
Фактором выступает поставщик финансовых услуг, который имеет соответствующее право по лицензии, в том числе и нерезидент, уполномоченный предоставлять услуги факторинга. Рынок небанковских финансовых услуг регулирует Национальный банк Украины, и проверка фактора в его реестре занимает несколько минут. Это первое действие перед подписанием любого договора.
Клиентом может быть юридическое лицо или физическое лицо-предприниматель, то есть уступить своё требование в рамках факторинга обычный гражданин не может. Должником выступает та сторона базового договора, которая обязана заплатить. Для действующих участников рынка закон установил переходный период: финансовые компании уведомляют регулятора в течение одного месяца и приводят деятельность в соответствие в течение шести месяцев, иначе теряют право предоставлять услуги факторинга. Сопровождение этой процедуры входит в услугу регистрации факторинговой компании.
Регресс или без регресса: где лежит риск
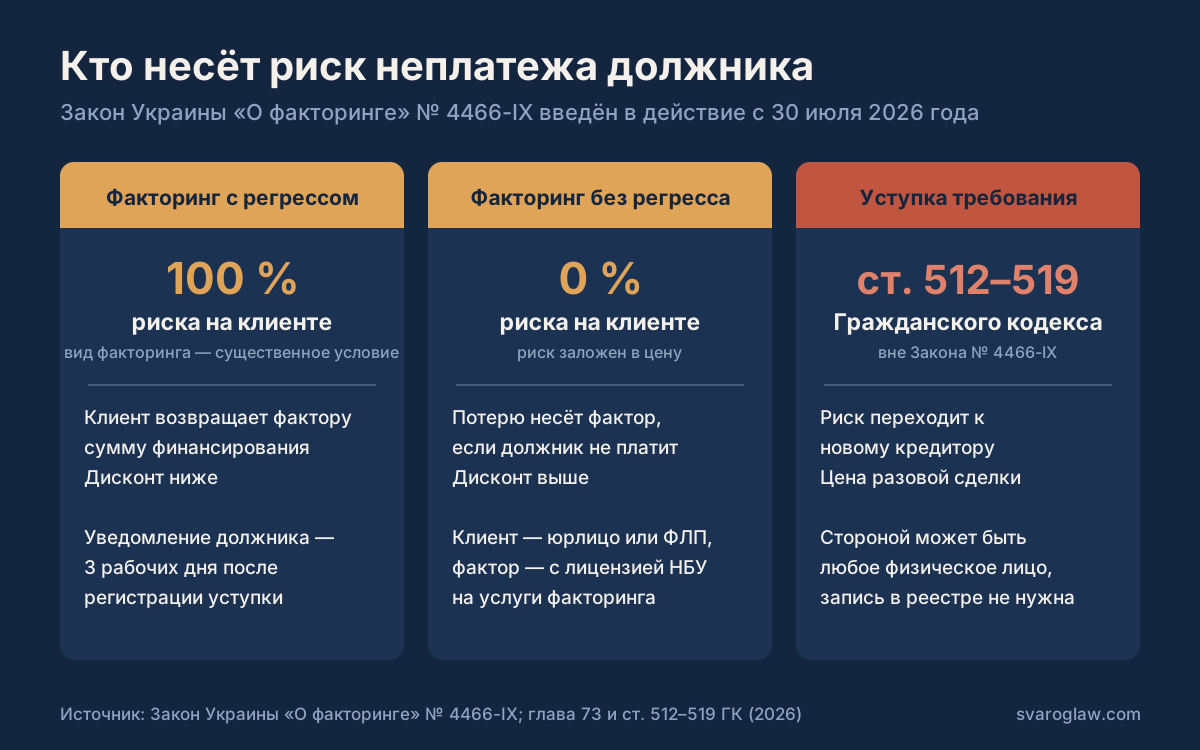
Вид факторинга является существенным условием договора, и именно он определяет, кто потеряет деньги, если должник не заплатит. По договору с регрессом клиент обязан вернуть фактору определённую сумму, когда должник не исполнил обязательство в срок. Безрегрессный факторинг перекладывает этот риск на фактора, поэтому дисконт в нём всегда больше.
| Критерий | Факторинг с регрессом | Факторинг без регресса | Уступка права требования |
|---|---|---|---|
| Кто теряет деньги, если должник не заплатил | клиент возвращает сумму фактору | фактор, риск заложен в цену | новый кредитор |
| Цена для клиента | ниже дисконт и комиссия | выше дисконт за счёт риска | договорная цена разовой сделки |
| Кто может быть стороной | фактор с лицензией, клиент — юрлицо или ФЛП | фактор с лицензией, клиент — юрлицо или ФЛП | любые лица, включая физических |
| Норма | Закон № 4466-IX, глава 73 Гражданского кодекса | Закон № 4466-IX, глава 73 Гражданского кодекса | статьи 512–519 Гражданского кодекса |
Путаница между факторингом и цессией стоила бизнесу немалого числа судебных процессов, ведь суды переквалифицировали один договор в другой и признавали сделки недействительными. Отдельный закон с перечнем существенных условий этот пробел закрывает, однако формулировки конкретного договора проверять всё равно приходится. Такой анализ входит в правовую экспертизу Due Diligence.
Реестр уступок и уведомление должника
После регистрации уступки фактор обязан уведомить должника в течение трёх рабочих дней, указав реквизиты для платежа и детали требования. Для должника это критично: оплата старому кредитору после надлежащего уведомления не освобождает от обязанности заплатить фактору. Получив такое уведомление, проверьте запись в реестре и лишь потом меняйте платёжные реквизиты в своей бухгалтерии.
Налогообложение факторинга осталось без изменений: подпункт 196.1.5 Налогового кодекса выводит операции по уступке права требования и факторингу из-под объекта обложения налогом на добавленную стоимость, с исключениями, перечисленными в самом подпункте. Комиссию фактора и дисконт клиент относит к расходам по общим правилам.
Как заключить договор факторинга без сюрпризов
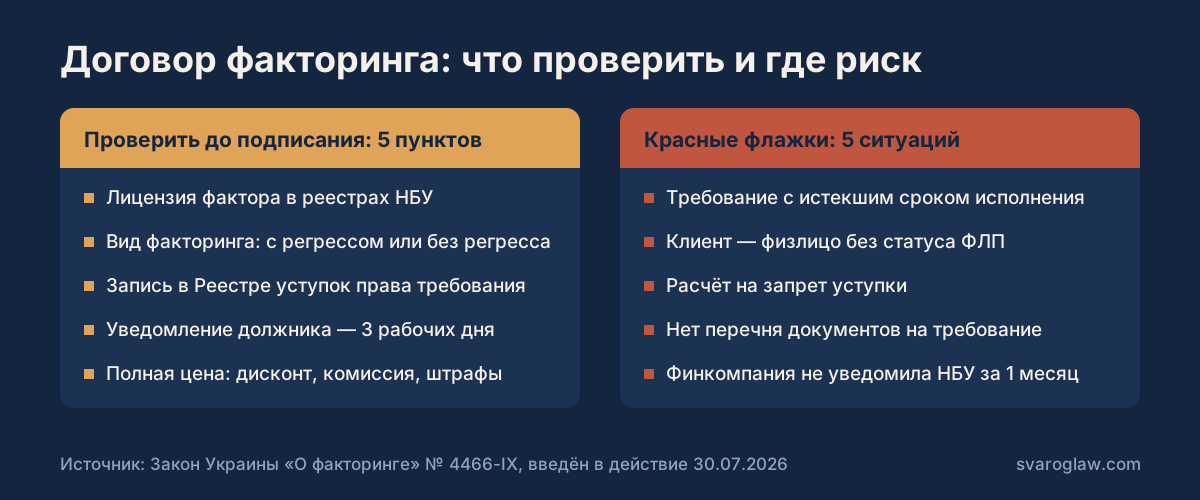
- Проверьте фактора в реестре Национального банка Украины и убедитесь, что он имеет право предоставлять именно услуги факторинга. Компания без такого права не сможет законно зарегистрировать уступку.
- Зафиксируйте в договоре вид факторинга прямой фразой «с правом регресса» или «без права регресса». Отсутствие этого условия делает распределение риска предметом будущего спора.
- Посчитайте полную цену услуги: дисконт, комиссию за обслуживание, плату за оценку должника и штрафы за просрочку. Сравнивайте не процент дисконта, а итоговую сумму, которую вы получите на счёт.
- Проверьте перечень документов, подтверждающих требование, и сроки их передачи фактору. Договор, накладные, акты и счета должны быть подписаны надлежащими лицами, иначе фактор откажется от финансирования уже после подписания.
- Проконтролируйте регистрацию уступки и направление уведомления должнику в три рабочих дня. Без этого платёж уйдёт на старые реквизиты, а разбираться придётся вам.
- Согласуйте порядок действий при просрочке должника: кто ведёт переговоры, с какого дня начисляют штрафы, когда наступает регресс. Эти пункты читают последними, а применяют чаще всего.
Типичные ошибки клиентов
- Подписывать договор, не обратив внимания на регресс. Клиент считает, что продал долг окончательно, а через три месяца получает требование вернуть всю сумму финансирования.
- Уступать требование с истёкшим сроком исполнения. Закон выводит такие требования из своей сферы, и сделка не даст ожидаемого правового результата.
- Не проверять реестр перед подписанием. Если требование уже уступлено другому фактору, вторая сделка станет источником спора между двумя финансовыми компаниями при вашем участии.
- Игнорировать уведомление об уступке со стороны должника. Оплата предыдущему кредитору после надлежащего уведомления не прекращает обязательство перед фактором.
- Полагаться на оговорку о запрете уступки в базовом договоре. Такие условия теперь ничтожны, поэтому рассчитывать на них как на защиту от смены кредитора больше не стоит.
Когда адвокат не нужен
Разовая сделка на небольшую сумму с банком, который работает по собственной типовой форме и имеет безупречную репутацию, обычно не требует внешнего юриста: достаточно внимательного бухгалтера и проверки реестра. Так же самостоятельно можно принять уведомление об уступке и изменить реквизиты, если запись в реестре подтверждает его. Юрист нужен там, где сумма существенна для оборота компании, где вводится регулярная факторинговая программа или где требование уже просрочено и речь идёт скорее о выкупе долга, чем о классическом финансировании.
Вопросы и ответы
С какой даты действует новый закон о факторинге?
Закон № 4466-IX принят 3 июня 2025 года, силу он приобрёл 30 июля 2025 года, а введён в действие с 30 июля 2026 года. Договоры, заключённые до введения в действие, регулируются нормами, действовавшими на момент их заключения.
Может ли физическое лицо уступить свой долг по договору факторинга?
Клиентом по договору факторинга может быть юридическое лицо или физическое лицо-предприниматель. Для гражданина без статуса предпринимателя остаётся обычная уступка права требования по статьям 512–519 Гражданского кодекса.
Нужно ли согласие должника на факторинг?
Согласие должника не требуется, а условия базового договора, запрещающие уступку, ничтожны. Должника лишь уведомляют об уступке в течение трёх рабочих дней после её регистрации.
Что такое факторинг с регрессом простыми словами?
Это финансирование, по которому клиент отвечает перед фактором, если покупатель не заплатит в срок. Клиент обязан вернуть определённую договором сумму, поэтому дисконт по такой схеме ниже, чем по безрегрессной.
Облагается ли факторинг налогом на добавленную стоимость?
Подпункт 196.1.5 Налогового кодекса выводит операции по уступке права требования и факторингу из-под объекта обложения НДС с перечисленными в нём исключениями. Конкретную операцию стоит проверять с бухгалтером.
Как проверить, имеет ли компания право предоставлять факторинг?
Проверьте её в реестрах Национального банка Украины, который регулирует рынок небанковских финансовых услуг. Право на факторинг должно быть прямо указано среди разрешённых услуг.
Что делать должнику, который получил уведомление об уступке?
Сверьте данные уведомления с записью в Реестре уступок права денежного требования и убедитесь, что требование действительно передано. После подтверждения меняйте платёжные реквизиты, ведь оплата старому кредитору вас не освободит.
Чем факторинг отличается от кредита?
Финансирование предоставляется под денежное требование к третьему лицу, а не под залог имущества, и возвращается за счёт платежа должника. Объём финансирования зависит от качества дебиторской задолженности, а не от залога клиента.
Сколько стоит юридическое сопровождение факторинговой сделки?
Консультация в компании «Сварог» стоит от 1 500 грн, составление договора — от 5 000 грн, письменное правовое заключение — от 5 000 грн, полное сопровождение хозяйственного дела в суде — от 30 000 грн. Актуальные тарифы приведены на странице цен юридических услуг.
Можно ли уступить будущее денежное требование?
Уступка будущих требований в факторинге применяется, однако требование должно быть определённым или таким, которое может быть идентифицировано на момент возникновения. Формулировка предмета договора здесь имеет решающее значение.
Источники
- Закон Украины «О факторинге» № 4466-IX — zakon.rada.gov.ua
- Гражданский кодекс Украины, статьи 512–519 и глава 73 о факторинге — zakon.rada.gov.ua
- Закон Украины «О финансовых услугах и финансовых компаниях» № 1953-IX — zakon.rada.gov.ua
- Налоговый кодекс Украины, подпункт 196.1.5 — zakon.rada.gov.ua
- Национальный банк Украины, реестры поставщиков финансовых услуг — bank.gov.ua
Сопровождение факторинговых сделок с компанией «Сварог»
Мы проверяем статус фактора и запись в реестре уступок, читаем договор под конкретную операцию, согласовываем вид факторинга и итоговую цену, готовим документы для регистрации факторинговой компании и ведём споры с должниками. Если вы только что получили проект договора или уведомление об уступке, направьте его нам до подписания или смены реквизитов. Консультация стоит от 1 500 грн, составление договора — от 5 000 грн, сопровождение банковского факторинга рассчитываем по объёму операции.
+38 095 554-54-24 · Киев, ул. Хорива, 7 (Подол) · Пн–Пт 9:00–18:00