Олександр Сич
9 листопада 2026
Так, якщо помилка в декларації занизила податок, а документальна перевірка цього податку за цей період ще не почалася. Уточнююча декларація (у п. 50.1 ПКУ — уточнюючий розрахунок) обійдеться у штраф 3 % від недоплати, а пеня з’явиться, лише якщо з граничного строку сплати минуло понад 90 днів. За ту саму недоплату, якщо її знайде перевірка, ДПС оштрафує на 10 % (за умисне заниження на 25 %) і нарахує пеню з першого робочого дня після строку сплати. Поки діє воєнний стан, самостійне виправлення звільняє і від 3 %, і від пені (пп. 69.38 п. 69 підрозд. 10 розд. XX ПКУ).
З 1 жовтня 2026 року ДПС може починати планові документальні перевірки й тих платників, яких додали до плану-графіка під час червневого коригування. Скоригований план на 2026 рік податкова опублікувала 26.06.2026, а платника, доданого в другому кварталі, закон дозволяє перевіряти не раніше 1 жовтня (п. 77.2 ПКУ). Як часто платник потрапляє до плану, залежить від ступеня ризику: за незначного не частіше ніж раз на три роки, за середнього не частіше ніж раз на два роки, за високого не частіше ніж раз на рік. Про планову перевірку повідомляють щонайменше за 10 календарних днів (п. 77.4), і ці дні — остання нагода виправити помилки за 3 %. Що ще встигнути зробити до приходу інспекторів, пояснюємо в статті про те, як підготуватися до податкової перевірки.
Чому за уточнюючу декларацію штраф лише 3 %
Платник, який сам (зокрема після електронної перевірки) знайшов помилку в поданій декларації, має її виправити (абз. 1 п. 50.1 ПКУ). Якщо помилка занизила податок, способів два. Перший — подати уточнюючий розрахунок, заздалегідь сплативши недоплату і штраф 3 % від неї (пп. «а» п. 50.1). Другий — показати недоплату в декларації за період, наступний за тим, у якому помилку виявили, і нарахувати на неї штраф 5 % (пп. «б»). Інших способів ПКУ не знає, наголошує Верховний Суд (№ 320/23666/23).
Пільговою ставку 3 % робить пп. 112.8.8 ПКУ: самостійне виправлення за правилами ст. 50 зі сплатою донарахованого податку і штрафу за п. 50.1 звільняє від відповідальності за п. 123.1, тобто від штрафу 10 %, який наклала б перевірка. Рахують 3 % лише від недоплати, тож помилка, що не занизила податок, штрафу не тягне. На цій підставі суди скасували податкові повідомлення-рішення (ППР) ТОВ «Лемтранс» на 292 150 грн, а апеляційний суд — ППР ТОВ «Сингента» на 2 968 105 грн, і ВС ці рішення залишив у силі (№ 805/9134/13-а, № 826/20009/13-а). Штрафу немає й тоді, коли нову декларацію з виправленими показниками надіслали до кінця граничного строку подання за той самий період (останній абзац п. 50.1).
Поза воєнним станом пільга діє, лише коли штраф справді нараховано і сплачено. Інакше ДПС застосує штраф 5 % від самостійно нарахованої недоплати (п. 120.2 і абз. 2 пп. 112.8.8). ПАТ «Черкасиобленерго» уточнюючим розрахунком з ПДВ від 15.10.2017 збільшило зобов’язання на 18 040 937 грн: так товариство відновило суму, яку двома днями раніше помилково зменшило попереднім уточнюючим розрахунком. Але 3 % воно не сплатило, і ВС 29.01.2025 залишив у силі штраф 902 046,85 грн (№ 826/13026/18). Окремо ми розбирали випадок, коли податок занизили, діючи за роз’ясненням ДПС: що знімає податкова консультація в разі донарахування.
Штраф і пеня в кожному сценарії: розрахунок на 100 000 грн
| Хто знайшов помилку і як її виправили | Штраф | Пеня | Норма ПКУ |
|---|---|---|---|
| Ви: уточнюючий розрахунок, недоплату і штраф сплачено до подання | 3 % недоплати | Лише якщо минуло понад 90 днів після граничного строку сплати: з 91-го дня, 100 % облікової ставки НБУ річних | пп. «а» п. 50.1; пп. 129.1.3, п. 129.4 |
| Ви: недоплату показано в декларації наступного періоду | 5 % недоплати | Так само, з 91-го дня | пп. «б» п. 50.1; пп. 129.1.3 |
| Ви, будь-яким із цих способів, поки діє воєнний стан | Немає | Немає | пп. 69.38 п. 69 підрозд. 10 розд. XX |
| ДПС: заниження знайшла перевірка | 10 %; 25 % за умисне; 50 % за повторне умисне протягом 1095 днів | З першого робочого дня після граничного строку сплати, 120 % облікової ставки НБУ річних, за весь час заниження, включно з оскарженням | п. 123.1–123.3; пп. 129.1.2, п. 129.4 |
| ДПС, поки діє воєнний стан: заниження знайшла документальна перевірка, розпочата чи відновлена з 01.08.2023, а податок сплачено протягом 30 днів після отримання ППР | Вважається скасованим | Не нараховується, але суму вже не можна оскаржити | пп. 69.37 п. 69 підрозд. 10 розд. XX |
Умовний приклад. У декларації занижено податок на 100 000 грн. Якщо ви знайшли помилку самі й подали уточнюючий розрахунок у межах 90 днів після граничного строку сплати, то заплатите 100 000 грн податку і 3 000 грн штрафу, разом 103 000 грн, без пені. Через декларацію наступного періоду вийде 105 000 грн. Якщо ж заниження знайде перевірка через рік після граничного строку сплати, до податку додадуться штраф 10 000 грн і пеня. Пеню рахують від 120 % облікової ставки НБУ (16 % з 18.09.2026), тобто 19,2 % річних: якщо ставка не зміниться, це 19 200 грн за рік, або близько 52,60 грн на день. Разом 129 200 грн, на 26 200 грн більше, ніж з уточнюючим розрахунком, а якщо заниження визнають умисним, то 144 200 грн. Навіть якщо ви самі помітите помилку лише через рік, пеня з 91-го дня додасть близько 12 400 грн, і уточнення все одно вийде дешевшим приблизно на 13 800 грн.
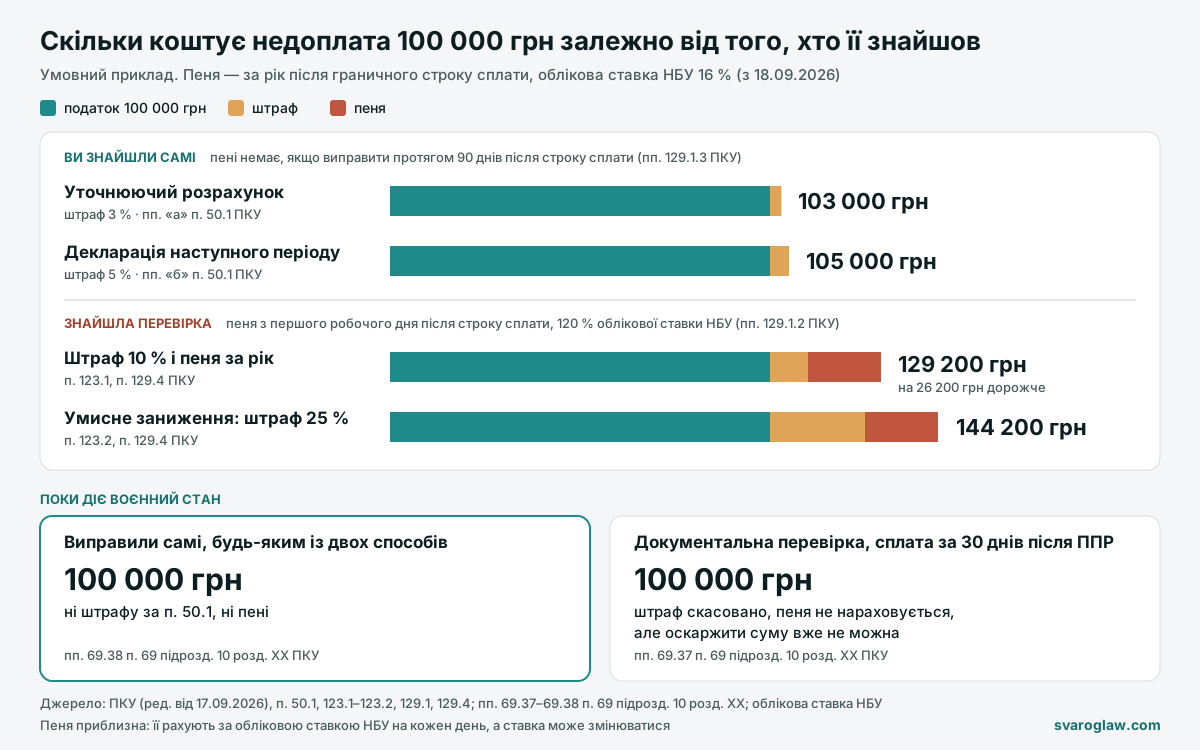
Поки діє воєнний стан, різниця між цими сценаріями менша. Виправивши помилку самі, ви сплатите лише 100 000 грн (пп. 69.38). Ті самі 100 000 грн можна сплатити й після перевірки: якщо внести донарахований податок протягом 30 календарних днів з дня, наступного за днем отримання ППР, штраф вважається скасованим, а пеня не нараховується (пп. 69.37). Проте сплачену так суму вже не можна оскаржити, а сам пп. 69.37 стосується лише документальних перевірок, розпочатих чи відновлених з 1 серпня 2023 року й завершених до припинення воєнного стану. Уточнюючий розрахунок до перевірки від цих умов не залежить, і суму в ньому визначаєте ви, а не акт перевірки. До того ж п. 50.1 зобов’язує виправити знайдену помилку, а не чекати перевірки.
Уточнююча декларація до перевірки і під час неї: межа за п. 50.2 ПКУ
Про планову документальну перевірку попереджають щонайменше за 10 календарних днів (п. 77.4 ПКУ), про позапланову — лише врученням копії наказу до її початку (п. 78.4). Поки перевірка не почалася, п. 50.2 подавати уточнюючий розрахунок не забороняє.
Під час документальної перевірки уточнювати декларації з того податку і за ті періоди, які перевіряють, не можна, навіть якщо перевірку продовжено, зупинено чи перенесено (п. 50.2 ПКУ). Виняток один: уточнення річної декларації з податку на прибуток після аудиту фінзвітності (абз. 3 п. 50.1). За податок і період, що перевіряються, пільги за ст. 50, найімовірніше, теж не буде.
ГУ ДПС у Запорізькій області ще 25.08.2022 визнало, що уточнення за періоди, які перевірятимуть, можна подати до дати початку, зазначеної в наказі й повідомленні. Окремої норми про таке вікно в ПКУ немає: податкова виводить його з п. 50.2 і 77.4. Виїзна перевірка, за висновком ВС, починається з допуску інспекторів, а не з телефонного дзвінка. Тому уточнюючі розрахунки з ПДВ, подані через шість днів після наказу, але до того, як платник дізнався про перевірку, суд визнав правомірними (№ 812/1487/15; ППР скасували ще й з іншої підстави). У справі № 280/4890/18 розрахунок подали в день наказу, за три дні до початку перевірки, і ВС погодився з судами, що це було вчасно.
КП «Київтеплоенерго» подало уточнюючий розрахунок з ПДВ, коли планову перевірку зупинили, і ВС 19.08.2024 відмовив йому в позові: ППР залишилися в силі (№ 640/322/20). ВС не визнав самостійним і виправлення, зроблене вже після початку перевірки: податковий агент доплатив ПДФО з дивідендів наступного дня після того, як перевірка почалася, і звітність не уточнював, тож замість 5 % за п. 120.2 отримав штраф 25 % за тодішнім п. 127.1 ПКУ (№ 804/8801/17; ст. 127 виключено Законом № 466-IX з 01.01.2021). Інших податків і періодів, а також камеральних і фактичних перевірок заборона п. 50.2 прямо не стосується.
Якщо наказ про перевірку вже вручили, а помилку ви знайшли щойно, покажіть наказ і свій розрахунок адвокату з податкових спорів, поки перевірка не почалася: від дати її початку залежить, чи ще можна виправити помилку за 3 %.
Коли перевірку закінчено, але ППР ще немає, уточнюючий розрахунок подати можна, і ДПС має врахувати його дані, визначаючи податок (ВС, № 440/4443/18, № 420/5099/23, № 320/23666/23). У справі № 420/5099/23 уточнення подали через два дні після акта, і апеляційний суд скасував ППР про зменшення бюджетного відшкодування ПДВ на 1 692 601 грн та штраф 846 301 грн, а ВС це рішення залишив у силі. Чи збереже таке уточнення ставку 3 % замість 10 %, ПКУ відповіді не дає, і з огляду на справу № 804/8801/17 ми б на це не розраховували. Після ППР уточнюючий розрахунок належним виправленням уже не вважається (№ 440/4443/18).
Уточнення, подане між актом і рішенням, варто одразу використати під час досудового врегулювання податкової суперечки. Якщо ДПС його не врахувала, воно стане доказом для оскарження податкового повідомлення-рішення в суді. Скільки часу дають на кожному з цих етапів, ми розповіли в статті про строки оскарження ППР для бізнесу.
Як подати уточнюючий розрахунок і сплатити 3 %
- Порахуйте недоплату. Це різниця між правильною сумою податку і задекларованою, і саме від неї рахують 3 % (№ 826/20009/13-а). Якщо з граничного строку сплати минуло понад 90 днів, з 91-го дня додається пеня: 100 % облікової ставки НБУ річних (16 % з 18.09.2026; пп. 129.1.3, п. 129.4 ПКУ). Поки діє воєнний стан, за самостійного виправлення пені немає (пп. 69.38).
- Сплатіть до подання. Пп. «а» п. 50.1 вимагає внести недоплату і штраф до подання уточнюючого розрахунку. Безпечніше, щоб платіж пройшов раніше, ніж ви надішлете розрахунок. ТОВ «ІСК Трансекспо» сплатило недоплату і 3 % того самого дня, коли подало уточнюючий розрахунок, і суди це прийняли. Але штраф 23 500 грн за порушення строку сплати там скасували ще й тому, що він спирався на оскаржене, отже неузгоджене, ППР (№ 826/15115/16). Податок сплачуйте спершу навіть тоді, коли штрафу немає. Пп. 69.38 звільняє лише від штрафів за п. 50.1 і пені, а від штрафу за п. 124.1 за затримку сплати (5 % за затримки до 30 днів, 10 % понад 30 днів) захищає абз. 3 п. 120.2, і лише за дотримання порядку ст. 50.
- Подайте уточнюючий розрахунок за формою, чинною на день подання, у межах 1095 днів (абз. 1 п. 50.1, ст. 102 ПКУ). У розрахунку з ПДВ штраф показують у графі 6 рядка 18.1 (п. 7 розд. VI Порядку, затвердженого наказом Мінфіну № 21). Квитанцію збережіть: від дня подання ДПС має 1095 днів (2555 — для перевірок за ст. 39, 39-2 і п. 141.4), щоб визначити зобов’язання в межах ваших уточнень (абз. 2 п. 102.1).
Ці три кроки бухгалтер зробить і без юриста, якщо перевірки за цей період не було і наказу про неї ви не отримували.
Перш ніж уточнювати вже перевірений період. Уточнюючий розрахунок за період, який ДПС уже перевіряла, дає їй право на позапланову документальну перевірку цього періоду (пп. 78.1.3, п. 50.3 ПКУ). Тому спершу порахуйте, чи помилка справді занизила податок: якщо недоплати немає, немає й штрафу. Якщо ж подаєте уточнення, будьте готові до нової перевірки.
Де перевірити: ПКУ, роз’яснення ДПС і постанови ВС
- Податковий кодекс України (ред. від 17.09.2026; редакція від 01.11.2026 ці норми не змінює), ст. 50, 54, 77, 78, 102, 112, 120, 123, 124, 129, пп. 69.1, 69.37, 69.38 п. 69 підрозд. 10 розд. XX — zakon.rada.gov.ua; Порядок заповнення звітності з ПДВ (наказ Мінфіну від 28.01.2016 № 21), розд. VI — zakon.rada.gov.ua; Указ Президента № 64/2022 про воєнний стан — zakon.rada.gov.ua
- ДПС: план-графік перевірок на 2026 рік (26.06.2026); ГУ ДПС у Запорізькій області (25.08.2022); Західне МУ ДПС по роботі з ВПП (04.05.2026); Центральне МУ ДПС по роботі з ВПП (13.06.2024); ГУ ДПС у Харківській області (10.05.2024); облікова ставка — НБУ
- Постанови ВС: № 805/9134/13-а (06.02.2018), № 826/20009/13-а (31.01.2018), № 826/15115/16 (13.02.2018), № 826/13026/18 (29.01.2025), № 320/23666/23 (08.05.2025), № 812/1487/15 (23.01.2020), № 280/4890/18 (17.08.2022), № 640/322/20 (19.08.2024), № 804/8801/17 (08.02.2019), № 440/4443/18 (24.02.2020), № 420/5099/23 (28.02.2024), № 160/7775/23 (18.04.2024); огляд практики КАС ВС за 2024 рік
Воєнний стан, ПДВ і 1095 днів: окремі випадки
Чи писати штраф в уточнюючому розрахунку, якщо зараз від нього звільняють?
Не обов’язково. ДПС визнає, що поки діє пп. 69.38, рядок самостійно нарахованого штрафу можна не заповнювати (лист ДПС України, оприлюднений ГУ ДПС у Харківській області 10.05.2024; Центральне МУ ДПС по роботі з ВПП, 13.06.2024). Проте задекларований штраф податкова вважає самостійно узгодженою сумою (п. 54.1 ПКУ), і виправити його, на думку ДПС, можна лише через суд. Тож порожній рядок безпечніший за 3 %, вписані за звичкою.
Уточнююча декларація з ПДВ: чи можна обійтися наступною декларацією і штрафом 5 %?
Порядок заповнення звітності з ПДВ (наказ Мінфіну № 21) описує виправлення лише уточнюючим розрахунком зі штрафом 3 % за пп. «а» п. 50.1 у графі 6 рядка 18.1. Варіанта з 5 % Порядок не забороняє, але й не пояснює, як показати його в декларації з ПДВ, тож для ПДВ ми радимо уточнюючий розрахунок. Є й обмеження воєнного часу: до припинення воєнного стану платники ПДВ не можуть подавати за періоди до лютого 2022 року уточнюючі розрахунки, що зменшують податкові зобов’язання або заявляють бюджетне відшкодування (пп. 69.1 п. 69 підрозд. 10 розд. XX ПКУ).
За який найдавніший період ще можна подати уточнюючий розрахунок?
Загалом протягом 1095 днів після граничного строку подання декларації, а якщо її подали пізніше, то після дня фактичного подання (п. 102.1, абз. 1 п. 50.1 ПКУ). Для перевірок за ст. 39 (трансфертне ціноутворення), ст. 39-2 (контрольовані іноземні компанії) і п. 141.4 цей строк становить 2555 днів. За позицією ВС (№ 160/7775/23), відмовити в прийнятті уточнення через сплив 1095 днів ДПС не може, якщо зміни вимагає судове рішення, що набрало законної сили. Таку відмову оскаржують в адміністративному суді, і тут знадобиться адвокат з адміністративних справ.
Що буде зі звільненням від штрафу, коли воєнний стан скасують?
Пп. 69.38 діє «до припинення або скасування воєнного стану», тож для уточнень, поданих пізніше, за текстом ПКУ повернуться 3 % і 5 % та пеня. Окремий абзац пп. 69.1 звільняє від штрафу й пені виправлення помилок у періодах, що припадають на воєнний стан. Чи діятиме ця норма для уточнень, поданих уже після закінчення воєнного стану, закон не уточнює, а практики ВС ми не знайшли. Воєнний стан продовжують окремими указами: у день подання перевірте, що він ще триває.