Олександр Сич
12 листопада 2026
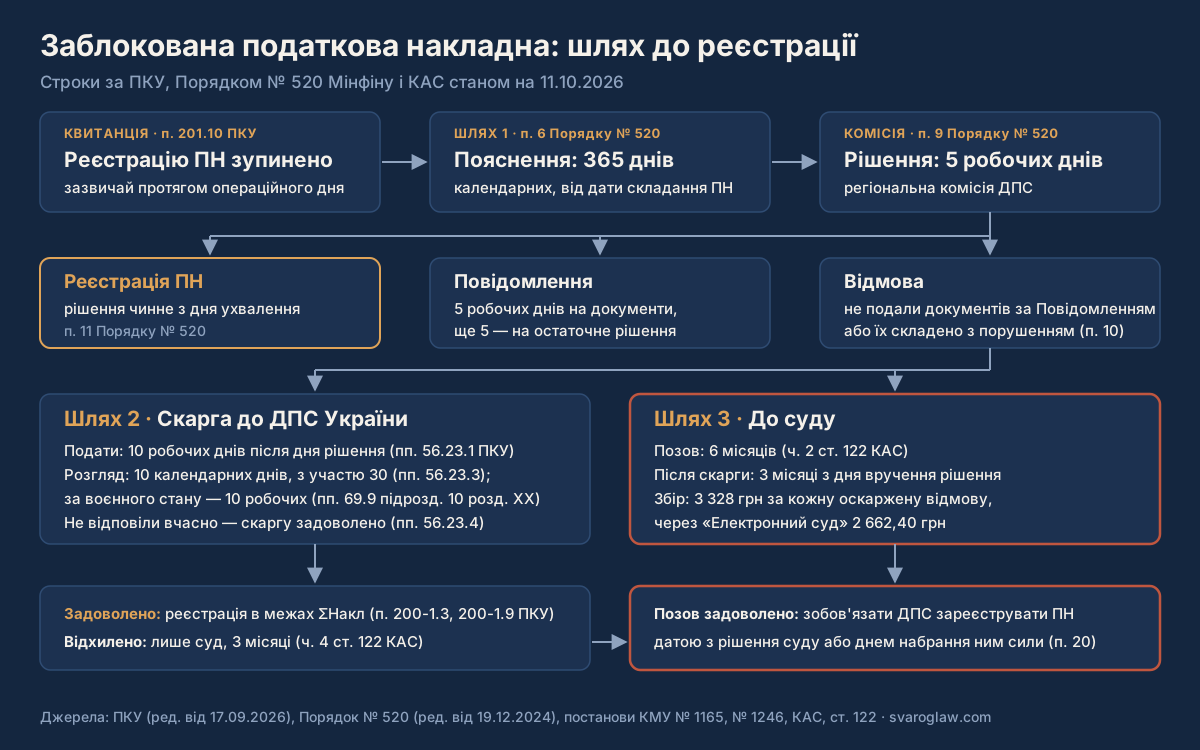
Розблокування податкової накладної починається з пояснень: їх разом з копіями документів подають до ДПС протягом 365 календарних днів від дати складання накладної (п. 6 Порядку № 520). За 5 робочих днів регіональна комісія реєструє накладну, просить додаткові документи або відмовляє (п. 9). Відмову оскаржують скаргою до ДПС України протягом 10 робочих днів або позовом до адміністративного суду протягом 6 місяців (пп. 56.23.1 ПКУ, ч. 2 ст. 122 КАС). Якщо скаргу відхилили, на позов лишаються 3 місяці з дня вручення рішення за нею (ч. 4 ст. 122 КАС).
Накладні тепер зупиняють помітно рідше. За даними ДПС, на початок серпня 2026 року зупинено 0,16 % податкових накладних (ПН), а на початок 2025 року таких було 0,76 %. У 72 % випадків причиною став «дисбаланс на віртуальному складі», у 20,7 % — ризиковий статус платника. Загальнонаціональної статистики розблокування податкових накладних ми не знайшли, але регіональна є: у Сумській області в квітні 2026 року комісія після пояснень зареєструвала 306 з 313 розглянутих ПН і розрахунків коригування (РК), тобто 97,8 %.
Критерії Порядку № 1165 і що має бути в квитанції про зупинення
ПКУ доручив Кабміну визначити підстави зупинення (п. 201.16), і їх установлює Порядок № 1165. Накладну, яка не відповідає жодній ознаці безумовної реєстрації, автоматизований моніторинг звіряє з трьома переліками: критеріями ризиковості платника (додаток 1), показниками позитивної податкової історії (додаток 2) і критеріями ризиковості операції (додаток 3). Щоб реєстрацію зупинили, досить відповідати одному критерію ризиковості платника (п. 6). Якщо ж ризиковою визнано операцію, накладну зупиняють, хіба що платник має хоча б один показник позитивної історії (п. 7).
Без перевірки за критеріями реєструють, зокрема, накладні платника з постачанням менше 1 млн грн на місяць і до 100 тис. грн на покупця, якщо його керівник очолює не більше 5 платників, а сплачений і задекларований ним ПДВ перевищує 40 тис. грн (підп. 2 п. 3 Порядку № 1165). Пороги позитивної податкової історії вищі: 3 млн і 500 тис. грн (п. 1 додатка 2). Їх підняла постанова КМУ № 1048, чинна з 27.09.2025.
Квитанцію про зупинення надсилають одночасно продавцю і покупцю протягом операційного дня (п. 201.10 ПКУ), а поки діє воєнний стан, для накладної, поданої в останній день строку реєстрації, — не пізніше наступного (пп. 69.18 підрозд. 10 розд. XX ПКУ). У квитанції мають бути зазначені критерій, за яким зупинено реєстрацію, його розрахований показник і пропозиція подати пояснення та копії документів (п. 11 Порядку № 1165). Збережіть її: якщо критерій названо загально, а що саме подавати, не сказано, це може стати аргументом проти відмови.
Три шляхи розблокування податкової накладної
Розблокування ПН починають з пояснень, бо скаргу і позов подають уже на рішення комісії про відмову (п. 12 Порядку № 520), а комісія ухвалює його, розглянувши пояснення. Черговість тут така: після скарги до суду ще можна піти, а рішення, яке вже оскаржили в суді, в адміністративному порядку не оскаржиш (абз. 2 п. 56.18 ПКУ, п. 4 Порядку розгляду скарги).
Пояснення і документи до комісії ДПС
365 днівКоли обирати: щойно отримали квитанцію. Пояснення подають до ДПС в електронній формі, а розглядає їх комісія регіонального рівня в територіальному органі ДПС (п. 2, 7 Порядку № 520).
Строк: 365 календарних днів, що настають за датою складання ПН чи РК (п. 6 Порядку № 520 у редакції наказу Мінфіну № 527, чинній з 19.12.2024; раніше рахували від дати податкового зобов’язання).
Що отримаєте: за 5 робочих днів комісія реєструє накладну, надсилає Повідомлення про додаткові пояснення й документи або відмовляє, якщо документи складені чи оформлені з порушенням законодавства (п. 9). На відповідь є 5 робочих днів, рахуючи з наступного дня після отримання Повідомлення, а ще за 5 робочих днів комісія ухвалює остаточне рішення. Хто не відповів, отримає відмову протягом 5 робочих днів після граничного строку.
За строками Порядку від подання пояснень до остаточного рішення минає до 15 робочих днів: 5 на розгляд, до 5 на ваші додаткові документи і ще 5 на рішення за ними.
Скарга до ДПС на рішення комісії
10 робочих днівКоли обирати: документи у вас повні, а відмова тримається на формальній підставі чи не враховує поданого. Скарга відкриває адміністративне оскарження відмови в реєстрації накладної, і розглядає її комісія центрального рівня ДПС України.
Строк: 10 робочих днів, що настають за днем прийняття рішення (пп. 56.23.1 ПКУ), тобто рахувати треба від дати рішення, а не від дня, коли ви його відкрили. Скаргу, подану пізніше, не приймають, про що автоматично надсилають квитанцію (п. 8 Порядку розгляду скарги), а поновлення пропущеного строку Порядок не передбачає.
Що отримаєте: рішення за скаргою. Підпункт 56.23.3 ПКУ відводить на розгляд 10 календарних днів, а якщо ви заявили про участь, то 30, і продовжити цей строк не можна. Участь беруть у режимі відеоконференції, і на усні пояснення дають до 15 хвилин (п. 11-2 Порядку розгляду скарги). Якщо вмотивоване рішення не надіслали вчасно, скарга вважається повністю задоволеною (пп. 56.23.4 ПКУ). Але навіть задоволена скарга веде до реєстрації лише тоді, коли в СЕА ПДВ вистачає реєстраційного ліміту ΣНакл, обчисленого за п. 200-1.3 або 200-1.9 ПКУ (п. 18 Порядку розгляду скарги). Рішення про відхилення скарги можна оскаржити тільки в суді (п. 17).
Поки триває воєнний стан, перехідні положення ПКУ встановлюють окремий строк: скаргу розглядають 10 робочих днів з дня отримання (абз. 7 пп. 69.9 підрозд. 10 розд. XX). ГУ ДПС у Закарпатській області в консультації від 25.07.2025 посилається на 10 і 30 календарних днів. Ми радимо вважати скаргу задоволеною через мовчання ДПС лише після спливу довшого з цих строків.
До суду: одразу чи після скарги
6 місяцівКоли обирати: строк на скаргу минув, ДПС України скаргу відхилила або відмова невмотивована настільки, що адміністративний етап лише забере час. Справу в окружному адміністративному суді веде адвокат з адміністративних справ, а правомірність відмови в такому спорі доводить податкова (ч. 2 ст. 77 КАС).
Строк: 6 місяців з дня, коли ви дізналися чи мали дізнатися про відмову (ч. 2 ст. 122 КАС; ВС, № 1.380.2019.006517). Після скарги строк інший: 3 місяці з дня вручення рішення за нею, а якщо його не ухвалили чи не вручили вчасно, то 6 місяців з дня подання скарги (ч. 4 ст. 122 КАС). Велика Палата ВС прямо віднесла блокування ПН до рішень, для яких після адміністративного оскарження діє тримісячний строк (№ 500/2276/24, 16.07.2025). Строк 1095 днів з п. 56.18 ПКУ тут не діє (№ 640/20468/18).
Що отримаєте: якщо суд визнає відмову протиправною, — її скасування і зобов’язання ДПС України зареєструвати накладну. Втручанням у дискрецію податкової ВС це не вважає: якщо відмову скасовано, а суди не встановили підстав відмовити знову, іншого законного рішення, ніж реєстрація, у податкової немає (№ 420/20638/24, 04.06.2026; № 160/34198/23, 12.02.2025). Датою внесення до Реєстру вважається день, зазначений у рішенні суду, або день набрання ним законної сили (п. 19–20 Порядку № 1246), тож просіть зареєструвати накладну датою її фактичного подання.
Судовий збір сплачують за кожне оскаржене рішення про відмову: 3 328 грн, через «Електронний суд» 2 662,40 грн. Розрахунок — під таблицею.
Строки, результати і судовий збір: усі шляхи в одній таблиці
| Шлях | Строк подання | Строк розгляду | Результат | Норма |
|---|---|---|---|---|
| Пояснення й копії документів | 365 календарних днів від дати складання ПН/РК | 5 робочих днів | Реєстрація, Повідомлення або відмова | п. 6, 9 Порядку № 520 |
| Відповідь на Повідомлення | 5 робочих днів з наступного дня після отримання | 5 робочих днів | Реєстрація або відмова | п. 9, 10 Порядку № 520 |
| Скарга до ДПС України | 10 робочих днів після дня рішення, без поновлення | 10 календарних днів, з участю 30; за воєнного стану — 10 робочих | Реєстрація в межах ΣНакл або відмова; рішення не надіслали вчасно — скаргу задоволено | пп. 56.23.1, 56.23.3, 56.23.4 ПКУ; абз. 7 пп. 69.9 підрозд. 10 розд. XX ПКУ |
| Позов без скарги | 6 місяців | За правилами КАС | Скасування відмови і зобов’язання зареєструвати ПН або відмова в позові | ч. 2 ст. 122, ч. 1, 4 ст. 245 КАС |
| Позов після скарги | 3 місяці з дня вручення рішення за скаргою; 6 місяців з дня подання скарги, якщо рішення не вручили вчасно | За правилами КАС | Те саме | ч. 4 ст. 122 КАС |
Юрособа чи ФОП платить за такий позов один прожитковий мінімум для працездатних осіб: 3 328 грн у 2026 році, а через «Електронний суд» з коефіцієнтом 0,8 — 2 662,40 грн (ст. 4 Закону «Про судовий збір», ст. 7 Закону про Державний бюджет на 2026 рік). Скасувати відмову і зобов’язати зареєструвати накладну — це одна вимога (ВС, № 400/6051/21). Але кожне оскаржене рішення про відмову є окремою вимогою зі своїм збором, навіть якщо всі вони в одному позові (ч. 3 ст. 6 Закону «Про судовий збір»). У справі № 160/7601/18 ВС погодився, що 40 оскаржених рішень означають 40 вимог і збір за кожну. Умовний приклад: п’ять рішень про відмову, позов через «Електронний суд» — 5 × 2 662,40 = 13 312 грн збору, у паперовій формі було б 5 × 3 328 = 16 640 грн. За апеляційну скаргу платять 150 % ставки за позов, за касаційну — 200 %, але не більше 15 і 20 прожиткових мінімумів відповідно (у 2026 році 49 920 і 66 560 грн, через «Електронний суд» 39 936 і 53 248 грн).
Що додати до пояснення: перелік з п. 5 Порядку № 520
Порядок називає такі документи:
- Договори, зокрема зовнішньоекономічні контракти, з додатками до них
- Договори, довіреності, акти керівного органу, якими оформлено повноваження осіб, що одержують продукцію в інтересах платника
- Первинні документи про постачання чи придбання, зберігання, транспортування, навантаження й розвантаження: складські документи, інвентаризаційні описи, рахунки-фактури (інвойси), акти приймання-передачі, накладні
- Розрахункові документи та/або банківські виписки з особових рахунків
- Декларації про відповідність, паспорти якості, сертифікати відповідності, якщо їх вимагає договір чи законодавство
- Інші документи, що підтверджують інформацію, зазначену в ПН чи РК
Один пакет можна подати до кількох накладних, якщо їх складено на одного покупця за одним договором або в них однотипні операції з однаковими кодами УКТ ЗЕД чи ДКПП (п. 6). Якщо у квитанції названо код товару чи послуги, через який зупинено реєстрацію, пояснення подають лише щодо цієї операції (п. 5). «Інші документи» Верховний Суд тлумачить вузько: це те, що безпосередньо підтверджує дані накладної, тобто зміст, обсяг, номенклатуру. Документи про трудові ресурси чи кадровий склад накладну прямо не підтверджують, тож відмову лише через те, що їх не подали, ВС законною не визнав (№ 400/996/25, 02.12.2025). Але якщо комісія запитала їх Повідомленням, мовчати не можна.
Повідомлення комісії не залишайте без відповіді. Якщо комісія надіслала Повідомлення з конкретним переліком, а платник за 5 робочих днів нічого не подав, ВС визнав відмову правомірною, хоча графу «Додаткова інформація» в рішенні не заповнили (№ 140/12934/24, 02.07.2026). Заперечення, що запитані документи не стосуються операції, треба викладати комісії, а не суду. Тому відповідайте на кожне Повідомлення в ці 5 робочих днів і так само в електронній формі, хай навіть лише поясненням, чому документа немає або чому він не потрібен.
Верховний Суд про відмови без конкретики
Справа № 420/42267/25: відмова через порушення в документах, яких комісія не назвала
Підставою відмови в реєстрації комісія назвала «надання копій документів, складених із порушенням законодавства». У графі «Додаткова інформація» вона перелічила категорії документів і недоліки (ТТН без реквізитів, немає сертифікатів тощо), але не вказала, які саме документи й у чому порушення. Одеський окружний адміністративний суд 18.03.2026 визнав відмови протиправними, П’ятий апеляційний адміністративний суд 19.05.2026 це рішення скасував, а Верховний Суд 10.09.2026 залишив у силі рішення першої інстанції: відповідач «не вказав, у чому саме полягають недоліки первинних документів».
Окремо ВС пояснив межі перевірки: суд оцінює рішення комісії за тими мотивами, які в ньому наведено, бо процедура побудована так, що «платник податку спростовує лише ті сумніви, які контролюючий орган сформулював і довів до його відома». Апеляція помилилася, коли взялася оцінювати оренду верстата й трудові ресурси, про які комісія в рішенні не писала.
Як цим скористатися: спростовуйте лише підстави, названі у відмові, а якщо їх сформульовано загально, наголошуйте на цьому. Окремих висновків про те, які документи мають подавати платники на спрощеній системі (як позивач), ВС у цій справі не формулював, тому виграшу ця постанова не гарантує.
Так само ВС оцінював квитанції: коли в них була лише загальна пропозиція «надати пояснення та копії документів», без переліку того, що треба подати, а платник документи подав, відмову визнавали невмотивованою (№ 160/29956/24, 29.01.2026, справа є в огляді практики КАС ВС за I півріччя 2026 року; № 340/4753/25, 24.09.2026). А моніторинг накладних не підміняє перевірку: на цій стадії законодавець «не передбачив повноважень контролюючого органу щодо встановлення або оцінки реальності господарських операцій» (№ 400/996/25).
Якщо накладні блокують знову: ризиковий статус і «віртуальний склад»
Розблокована накладна не захищає наступних. Якщо платника внесли до переліку ризикових, зупинятимуть і нові ПН, тож потрібен окремий крок: подати комісії регіонального рівня інформацію й документи. Вона розглядає їх 7 робочих днів, і якщо рішення в цей строк не ухвалено, платника виключають з переліку. Рішення про ризиковість можна також оскаржити адміністративно чи в суді (п. 6 Порядку № 1165). За словами ДПС, найчастіше до переліку потрапляють за п. 8 критеріїв, через «податкову інформацію», але операція з накладної, зареєстрованої понад 180 днів до рішення, такою підставою бути не може. Самого коду податкової інформації для внесення до переліку недостатньо, а належний спосіб захисту — не лише скасувати рішення, а й зобов’язати податкову виключити платника з переліку (ВС, № 160/7949/25, 25.06.2026). На серпень 2026 року в переліку 13,2 тис. платників, на початок 2025 року їх було 24,9 тис.
«Віртуальний склад» (п. 1 критеріїв ризиковості операцій) спрацьовує, коли постачання за кодом УКТ ЗЕД чи ДКПП перевищує придбання чи ввезення за цим кодом з 1 січня 2017 року, збільшене в 1,5 раза, за вирахуванням уже здійсненого постачання. Критерій застосовують, лише якщо коду немає у врахованій таблиці даних платника. Таблицю з кодами товарів і послуг, які ви постачаєте, комісія регіонального рівня розглядає 5 робочих днів (п. 15 Порядку № 1165). Автоматично її враховують лише тоді, коли одночасно виконано кілька умов, зокрема щонайменше 5 працівників у кожному з останніх 12 місяців (для аграріїв умови інші, п. 18).
Почніть із номера критерію в квитанції. Якщо це «віртуальний склад», а товар із цим кодом ви справді постачаєте, подайте окремо таблицю даних платника з цим кодом і кодами того, що для нього закуповуєте (п. 12–14 Порядку № 1165). Після її врахування накладні, зупинені за «віртуальним складом», реєструються автоматично за умов п. 16-1. Якщо ж накладні блокують щомісяця, однієї скарги замало: треба вирішити, що оскаржувати першим, відмову в реєстрації чи рішення про ризиковість. З цим вибором зверніться до адвоката, що веде податкові спори з ДПС, і візьміть усі квитанції, рішення комісії й таблицю даних.
Поки накладна зупинена: штраф, покупець і пропущена скарга
Чи оштрафують за нереєстрацію, поки накладна заблокована?
Ні. Поки реєстрацію зупинено, тобто до рішення щодо її відновлення, штрафів за порушення строку реєстрації не застосовують (п. 120-1.1, 120-1.2 ПКУ). Верховний Суд у справі № 560/12765/24 (03.12.2025) додав, що й після спливу 365 днів з моменту зупинення накладні лишаються «зупиненими», а не «незареєстрованими», і погодився зі скасуванням ППР зі штрафом 69 892,08 грн. Чи можна домогтися реєстрації через суд після спливу 365 днів, у практиці ВС ми відповіді не знайшли. Якщо ДПС усе ж нарахувала штраф, лишається оскарження ППР зі штрафом за нереєстрацію. Строк на нього рахують від дня вручення, тож спершу встановіть дату вручення ППР в Електронному кабінеті.
Що може покупець, якщо продавець не подає пояснень?
Змусити продавця зареєструвати ПН через суд не вийде: Велика Палата ВС визнала, що така вимога не є способом захисту і її не розглядає суд жодної юрисдикції (№ 908/1568/18, 05.06.2019). Вимагати від контрагента можна відшкодування збитків. Строк покупця тим часом не спливає: 365 днів на включення ПДВ до податкового кредиту перериваються на весь період зупинення (п. 198.6 ПКУ).
Що робити, якщо пропустили 10 робочих днів на скаргу?
Лишається суд. Запізнілу скаргу не приймуть, а клопотання про поновлення строку Порядок не передбачає, про що пише й сама ДПС. Позов без скарги подають протягом 6 місяців (ч. 2 ст. 122 КАС), а запізнілий позов можуть залишити без розгляду: так сталося у справі № 1.380.2019.006517 про реєстрацію накладної, і ВС 20.11.2020 з цим погодився.
Що читати в оригіналі: ПКУ, Порядки № 1165 і № 520, рішення ВС, дані ДПС
- Податковий кодекс (ред. від 17.09.2026): п. 56.18, пп. 56.23.1–56.23.4, п. 120-1.1, 120-1.2, 198.6, 200-1.3, 200-1.9, 201.10, 201.16, пп. 69.9, 69.18 підрозд. 10 розд. XX — zakon.rada.gov.ua; КАС, ст. 77, 122, 245 — zakon.rada.gov.ua; Закон «Про судовий збір», ст. 4, 6 — zakon.rada.gov.ua; Закон «Про Державний бюджет України на 2026 рік», ст. 7 — zakon.rada.gov.ua
- Постанова КМУ № 1165 (Порядок зупинення реєстрації, критерії ризиковості, Порядок розгляду скарги; ред. від 27.09.2025) — zakon.rada.gov.ua; постанова КМУ № 1048 — zakon.rada.gov.ua; Порядок, затверджений наказом Мінфіну № 520 (ред. від 19.12.2024) — zakon.rada.gov.ua; Порядок ведення ЄРПН, затверджений постановою КМУ № 1246, п. 19–20 — zakon.rada.gov.ua
- ДПС: статистика зупинень (07.08.2026), частка зупинень і їх причини (17.02.2026), зміни за постановою № 1048 (25.09.2025); ГУ ДПС у Сумській області (07.05.2026); ГУ ДПС у Закарпатській області (25.07.2025)
- Постанови ВС: № 420/42267/25 (10.09.2026), № 340/4753/25 (24.09.2026), № 140/12934/24 (02.07.2026), № 160/7949/25 (25.06.2026), № 420/20638/24 (04.06.2026), № 160/29956/24 (29.01.2026), № 560/12765/24 (03.12.2025), № 400/996/25 (02.12.2025), № 160/34198/23 (12.02.2025), № 400/6051/21 (08.02.2022), № 1.380.2019.006517 (20.11.2020), № 640/20468/18 (11.10.2019), № 160/7601/18 (28.03.2019); ВП ВС № 500/2276/24 (16.07.2025), № 908/1568/18 (05.06.2019)