Олександр Сич
18 листопада 2026
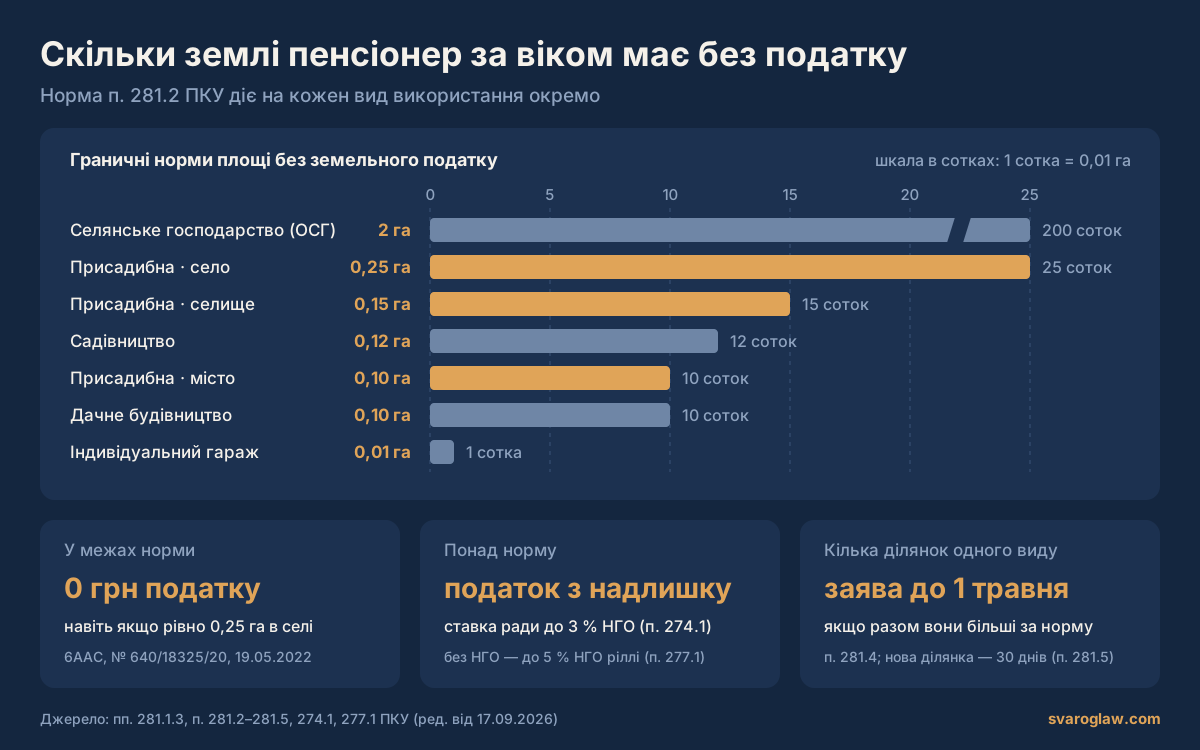
Пенсіонер за віком не платить податок на землю за присадибну ділянку до 0,10 га в місті, до 0,15 га в селищі й до 0,25 га в селі (пп. 281.1.3, 281.2.2 ПКУ). Без податку лишаються також ділянка для особистого селянського господарства до 2 га, садова до 0,12 га, дачна до 0,10 га і під гараж до 0,01 га, бо пільга діє на кожен вид використання окремо (п. 281.2). Якщо ділянка більша за норму, пільга покриває лише норму, а решту площі оподатковують. За землю, яку пенсіонер здає в оренду, податок платять на загальних підставах (п. 284.3 ПКУ), крім оренди платнику єдиного податку 4-ї групи: тоді власник звільнений від податку на весь період дії цієї групи (п. 281.3).
У старій редакції п. 281.2 звільнення поширювалося на «одну земельну ділянку за кожним видом використання». Закон № 2245-VIII від 07.12.2017 цю «одну» прибрав, і тепер пільга діє на «земельні ділянки за кожним видом використання у межах граничних норм». Стару формулу досі можна побачити навіть у судових рішеннях: Шостий апеляційний адміністративний суд процитував її у вересні 2026 року (№ 640/20534/20), хоча в тій справі однаково залишив без змін рішення, яким ППР пенсіонерки скасовано повністю.
Податок на землю для пенсіонерів за віком не нараховують у тих самих межах площі, що й для решти пільговиків п. 281.1: осіб з інвалідністю I і II групи, тих, хто виховує трьох і більше дітей до 18 років, ветеранів війни та осіб, на яких поширюється Закон «Про статус ветеранів війни, гарантії їх соціального захисту», а також постраждалих внаслідок Чорнобильської катастрофи. Норми ми звірили з редакцією ПКУ від 17.09.2026, чинною станом на 25.10.2026.
Податок на землю для пенсіонерів: норми площі за видами ділянок
Вид використання — це цільове призначення ділянки; податкова бере його з кадастру й документів на землю (п. 286.1 ПКУ). Присадибною ПКУ називає ділянку для будівництва та обслуговування житлового будинку, господарських будівель і споруд. Норми з п. 281.2:
| Вид використання ділянки | Звільнено від податку | Норма ПКУ |
|---|---|---|
| Ведення особистого селянського господарства (ОСГ) | до 2 га | пп. 281.2.1 |
| Присадибна ділянка в селі | до 0,25 га (25 соток) | пп. 281.2.2 |
| Присадибна ділянка в селищі | до 0,15 га (15 соток) | пп. 281.2.2 |
| Присадибна ділянка в місті | до 0,10 га (10 соток) | пп. 281.2.2 |
| Індивідуальне дачне будівництво | до 0,10 га | пп. 281.2.3 |
| Будівництво індивідуального гаража | до 0,01 га | пп. 281.2.4 |
| Садівництво | до 0,12 га | пп. 281.2.5 |
Кожна норма прив’язана до свого виду, тому вони не складаються: невикористані 5 соток присадибної норми не покриють надлишку на садовій ділянці. Зате одна одній вони й не заважають. Припустімо, у пенсіонерки в селі є присадибна ділянка 0,25 га, ділянка для ОСГ 1,8 га і садова 0,12 га, разом 2,17 га. Кожна вкладається у свою норму, тож земельного податку немає за жодну з трьох.
Ділянка більша за норму: як рахують податок з надлишку
Податку немає, навіть якщо площа дорівнює нормі. У пенсіонерки за віком із с. Хлепча на Київщині була присадибна ділянка рівно 0,25 га і ділянка для ОСГ 0,316 га. Шостий апеляційний адміністративний суд 19.05.2022 визнав, що вона «звільнена від сплати такого податку», і скасував ППР (№ 640/18325/20). Доказів заяви на звірку в справі не було, а копію пенсійного посвідчення пенсіонерка надіслала до податкової лише за п’ять днів до позову.
Пільга покриває площу в межах норми, а решту оподатковують за ставкою місцевої ради. Базою є нормативна грошова оцінка (НГО) ділянки з коефіцієнтом індексації (пп. 271.1.1 ПКУ), ставка — не більше 3 % НГО, для сільгоспугідь від 0,3 до 1 % (п. 274.1). Якщо НГО не проведено, податок рахують від площі, і ставка не може перевищувати 5 % НГО одиниці площі ріллі по області (пп. 271.1.2, п. 277.1).
Прямої постанови Верховного Суду про податок саме з надлишку площі ми не знайшли. Такий розрахунок випливає з тексту п. 281.2: пільга діє лише «у межах граничних норм».
Умовний приклад розрахунку для міської ділянки. Присадибна ділянка в місті має 0,18 га, норма — 0,10 га, отже податок нараховують на 0,08 га, тобто на 800 м². Припустімо, що НГО з урахуванням індексації становить 1 000 грн за 1 м² (цифра умовна, свою беріть з витягу про нормативну грошову оцінку ділянки). Тоді база для надлишку — 800 000 грн, а податок за рік залежить від ставки ради:
- 0,03 %, як для присадибних ділянок фізосіб у рішенні Дніпровської міськради, на яке посилається суд у справі № 160/34023/24, — 240 грн;
- 1 %, як у Коблівської сільради на Миколаївщині для дачних ділянок у 2024–2025 роках (№ 400/10495/25), — 8 000 грн;
- 3 %, гранична ставка за п. 274.1 ПКУ, — 24 000 грн.
Площа та сама, а податок різниться в сто разів, тому спершу з’ясуйте ставку своєї ради саме для вашого виду цільового призначення.
Ставки й пільги із земельного податку для фізичних осіб встановлюють сільські, селищні та міські ради (п. 284.1 ПКУ), тож перевірте, чи не дала ваша рада пенсіонерам власної пільги. Рішення на наступний рік ухвалюють до 15 липня, а якщо його немає, діють ставки, чинні до 31 грудня попереднього року (п. 12.3, пп. 12.3.5). Ставки на 2027 рік мали з’явитися ще влітку 2026-го, і змінюються вони помітно: Коблівська сільрада для дачних ділянок встановлювала 1 % у 2020 році, 2 % у 2021–2023 роках і знову 1 % у 2024–2025 роках.
Пільга із земельного податку для пенсіонерів: з якого місяця діє і коли потрібна заява
Звільнення діє з місяця, наступного за тим, у якому виникло право на пільгу (п. 284.2 ПКУ). Наприклад, пенсію за віком призначили в березні, і податок за присадибну ділянку в межах норми нарахують лише за січень, лютий і березень. Від власника однієї ділянки кожного виду ПКУ окремої заяви для цього не вимагає, але податкова про пільгу може й не знати, тож розрахунок до наступного ППР перевірте.
Заява потрібна у двох випадках. Перший: станом на 1 січня у вас кілька ділянок одного виду використання, скажімо дві присадибні, і разом вони більші за норму. Тоді до 1 травня подайте до податкової за місцем будь-якої з них письмову заяву довільної форми й укажіть, до яких ділянок застосувати пільгу (п. 281.4). Якщо подали вчасно, пільга діє з цього року, а якщо після 1 травня, то з наступного. Другий випадок має два варіанти: ви вже пенсіонер і протягом року купили чи отримали ділянку (навіть одну) або право на пільгу з’явилося посеред року, коли у вас уже було кілька ділянок одного виду. На заяву тоді є 30 календарних днів, а якщо їх пропустити, пільга на обрані ділянки почне діяти з наступного року (п. 281.5).
Без заяви пільги може не бути взагалі. Пенсіонерка в Дніпрі в листопаді 2023 року отримала за договорами дарування кілька ділянок площею від 0,0552 до 1,5243 га й не подала заяви про вибір. Третій апеляційний адміністративний суд 22.04.2026 погодився, що пільги вона не має, бо «сам факт належності до певної категорії, які звільняються від сплати земельного податку (пенсіонери за віком), не є підставою для застосування пільги» (№ 160/34023/24).
Пенсія за вислугу років, оренда, інший вид ділянки: коли пільги немає
У пп. 281.1.3 написано «пенсіонери (за віком)», і в справі з Коблевого суди обох інстанцій прочитали цю дужку буквально (постанови Верховного Суду саме про пенсію за вислугу ми не знайшли). Власник дачної ділянки 0,10 га в с. Коблеве на Миколаївщині з 2017 року отримував пенсію за вислугу років, а 60 років йому виповнилося 07.08.2024. У ППР від 07.08.2025 податкова визначила йому земельний податок за 2020–2025 роки, разом 19 779,07 грн. П’ятий апеляційний адміністративний суд 17.09.2026 погодився з Миколаївським окружним адміністративним судом, що ці ППР законні: пільги для пенсіонерів за вислугу років ПКУ не передбачає, а доказів, що йому призначено пенсію за віком, позивач не подав (№ 400/10495/25). Не допомогла й заява про пільгу, яку він подав ще в грудні 2017 року з посвідченням пенсії за вислугу. Пенсіонер з інвалідністю I чи II групи має окрему підставу (пп. 281.1.1) з тими самими нормами площі.
ГУ ДПС у Тернопільській області 22.04.2024 роз’яснювало, що пільгу можна отримати й за пенсії не за віком, якщо досягнуто пенсійного віку і є стаж за ст. 26 Закону «Про загальнообов’язкове державне пенсійне страхування». Але це позиція одного управління, тож ми радимо пройти звірку з документами про вік і стаж і не розраховувати на пільгу, доки податкова її не врахує.
Оренда, гараж у громади, нежитлове приміщення. Якщо пенсіонер здає в оренду ділянку, будинок чи його частину, за цю землю податок платять на загальних підставах (п. 284.3 ПКУ), крім оренди агровиробнику на 4-й групі єдиного податку (див. питання нижче). Хто сам орендує землю в громади, платить не земельний податок, а орендну плату за договором (п. 288.1), і пільг ст. 281 вона не має. Верховний Суд 15.04.2025 відмовив ветерану праці, який орендував у Харківської міськради 0,005 га під гараж: якщо ПКУ пільги з орендної плати не встановив, то «відповідною пільгою така особа не наділена» (№ 520/28375/23). Ми вважаємо, що для пенсіонера-орендаря висновок той самий. Нарешті, пільги немає за видами використання, яких бракує в п. 281.2: ВС погодився, що пенсіонер за віком не має пільги за ділянку для обслуговування майнового комплексу (№ 809/1472/16). Власникові нежитлових приміщень у багатоквартирному будинку Верховний Суд у пільзі за землю під ними теж відмовив: випадки звільнення ст. 281 «не поширюються на власників об’єктів нежитлової нерухомості» (№ 816/1743/16).
Якщо цільове призначення в документах не відповідає тому, як ви користуєтеся землею, спершу доведеться змінювати цільове призначення чи виправляти помилку в кадастрі, і з цим працює адвокат із земельних питань. Пільга ст. 281 стосується земельного податку, який платять власники та постійні користувачі ділянок (пп. 269.1.1 ПКУ). Як оформити у власність землю під будинком попри воєнний мораторій, ми розповідали в статті про приватизацію землі під будинком.
Прийшло ППР без пільги: розрахунок, звірка, скарга, суд
- Перевірте розрахунок до ППР. Декларації із земельного податку фізособа не подає: податкова до 1 липня надсилає ППР разом із детальним розрахунком, де мають бути кадастровий номер і площа ділянки, ставка і розмір пільги (п. 286.2, абз. 1 п. 286.5 ПКУ). Сплатити податок треба протягом 60 днів з дня вручення ППР (п. 287.5). За продану ділянку податок нараховують лише до початку місяця, в якому припинилося ваше право (абз. 3 п. 286.5), так само як у податку на нерухомість, де ми пояснювали, як скасувати ППР за продану квартиру.
- Подайте заяву на звірку даних. Письмово або в електронній формі зверніться до податкової за місцем реєстрації чи за місцем ділянки й попросіть звірити площі, ставку та право на пільгу з урахуванням п. 281.4 і 281.5 (п. 286.5). Пред’явіть оригінали або додайте належно засвідчені копії документа, з якого видно вид пенсії (пенсійне посвідчення чи довідка ПФУ), і документів на ділянку. Якщо розбіжність підтвердиться, за 10 робочих днів податкова перерахує податок і надішле нове ППР, а попереднє вважатиметься відкликаним.
- 10 робочих днів на скаргу. Якщо звірка не допомогла, скаргу на ППР подають до податкового органу вищого рівня (на рішення ГУ ДПС — до ДПС України) протягом 10 робочих днів, що настають за днем отримання ППР (п. 56.3). Строк рахують від отримання ППР, а не від відповіді на звірку, тому заяву на звірку подавайте в перші ж дні. Після адміністративного оскарження на позов лишається місяць (п. 56.19).
- 6 місяців на позов. Якщо скарги до ДПС не було, на оскарження ППР із земельного податку в суді є 6 місяців (ч. 2 ст. 122 КАС). Строк 1095 днів, за висновком Великої Палати ВС, стосується давності нарахування, а не звернення до суду (№ 500/2276/24, 16.07.2025). У справі № 520/4343/25 позов щодо ППР із земельного податку за 2023 рік подали з пропуском шестимісячного строку майже на рік, і в цій частині його залишили без розгляду, а ВС 10.12.2025 з цим погодився: воєнний стан сам собою поважною причиною пропуску не є.
Заяву на звірку й заяву про вибір ділянок пенсіонер подасть і сам, юрист для цього не потрібен. Якщо ж податкова не визнає пільги й після звірки або надіслала ППР одразу за кілька років, адвокат з податкових спорів перевірить, чи не минули строки давності за окремі роки, і оцінить, що реальніше: скарга чи одразу суд.
Звідки норми й цифри в цій статті
- Податковий кодекс України (ред. від 17.09.2026): п. 12.3, пп. 12.3.5, п. 56.3, 56.19, 102.1, ст. 269–271, 274, 277, 281, 284, 286–288, пп. 4 п. 297.1 — zakon.rada.gov.ua; Кодекс адміністративного судочинства, ст. 122 — zakon.rada.gov.ua
- Верховний Суд: № 520/4343/25 (10.12.2025), № 520/28375/23 (15.04.2025), № 809/1472/16 (29.06.2022), № 816/1743/16 (17.09.2020); Велика Палата ВС, № 500/2276/24 (16.07.2025)
- Апеляційні адміністративні суди: Шостий, № 640/20534/20 (11.09.2026) і № 640/18325/20 (19.05.2022); П’ятий, № 400/10495/25 (17.09.2026); Третій, № 160/34023/24 (22.04.2026)
- Роз’яснення ДПС: ГУ ДПС у Тернопільській області про пільгу пенсіонерам (22.04.2024)
Пай в оренді, пенсіонер-ФОП і ППР за кілька років
Чи платить пенсіонер податок за пай, зданий агрофірмі в оренду?
Якщо орендар платить єдиний податок 4-ї групи, власник ділянки чи паю звільнений від земельного податку на період дії цієї групи в орендаря, незалежно від віку і площі (п. 281.3 ПКУ). На цій підставі Житомирський окружний адміністративний суд 17.04.2026 скасував ППР на 9 170,97 грн за 2020 рік, а Шостий апеляційний адміністративний суд 11.09.2026 залишив це рішення без змін: ділянку ОСГ 5,4134 га пенсіонерка здала в оренду товариству на 4-й групі єдиного податку, а друга її ділянка, 1,5 га, вклалася в норму 2 га для пенсіонера за віком (№ 640/20534/20). Аргумент, що податкова про оренду не знала, апеляційний суд відхилив: пільга «залежить від об’єктивного дотримання встановлених нею умов, а не від обізнаності контролюючого органу». Якщо ж орендар не на 4-й групі, за здану землю податок платять на загальних підставах (п. 284.3). ГУ ДПС у Тернопільській області вважає, що на ділянки, утворені з паїв, пільга не поширюється. Це позиція одного управління, але вона узгоджується з текстом п. 281.2: виду «для ведення товарного сільськогосподарського виробництва» серед його норм немає. Тож перевірте цільове призначення паю у витязі з кадастру.
Чи платить пенсіонер-ФОП на єдиному податку за землю під магазином?
Ні, якщо ви на 1–3 групі й ділянку використовуєте для господарської діяльності: таких ФОП звільняє від земельного податку пп. 4 п. 297.1 ПКУ, хоч би якими були ваш вік і площа ділянки. Звільнення не діє, якщо саму ділянку чи нерухомість на ній ви передаєте в оренду, найм, позичку або в інше користування. І воно не скасовує орендної плати: якщо магазин стоїть на орендованій землі громади, орендну плату за договором ФОП платить і на єдиному податку.
Податкова надіслала ППР одразу за кілька років: це законно?
Законно, якщо податкова вклалася в строк давності: податок можна нарахувати за минулі роки в межах 1095 днів (п. 287.10, 102.1 ПКУ). Цей строк зупинявся, і у справі з Коблевого суд визнав правомірними ППР 2025 року за 2020–2025 роки: він урахував три періоди зупинення, які разом тривали з 18.03.2020 по 01.08.2023 (№ 400/10495/25). Від відповідальності за несвоєчасну сплату фізособу звільняє п. 287.9, якщо ППР не надіслали у строки ст. 286.