Олександр Сич
6 листопада 2026
Податкова консультація не звільняє від донарахованого податку, навіть якщо ви діяли точно за нею (п. 53.1 і 112.6 ПКУ): зняти його можна, лише довівши, що ППР неправомірне. Від штрафу і пені закон звільняє, якщо це була ваша індивідуальна податкова консультація (ІПК), паперова чи електронна й зареєстрована в єдиному реєстрі, або узагальнююча консультація Мінфіну (пп. 112.8.2 і 129.9.2 ПКУ). Усна відповідь податкової, роз’яснення в ЗІР чи чужа ІПК від штрафу не звільняють, хоча можуть допомогти довести, що ви не винні.
Досі можна натрапити на цитату зі старого п. 53.1 ПКУ, за яким платника, що діяв за консультацією, «не може бути притягнуто до відповідальності, включаючи фінансової (штрафні санкції та/або пеня)». З 1 січня 2021 року Закон № 466-IX ці абзаци виключив. У п. 53.1 лишилося правило, яке стояло там і раніше: такі платники «не звільняються від обов’язку сплати податкового зобов’язання». Звільнення від штрафу й пені перенесено до пп. 112.8.2 і 129.9.2, і про захист після зміни чи скасування консультації там уже не сказано.
Письмову ІПК отримують нечасто: у публічному звіті ДПС за 2025 рік у рядку «Реєстр індивідуальних податкових консультацій» стоїть 7,0 тис., а відвідувань ЗІР того року було 4,3 млн. Відповідь в Офісі податкових консультантів теж не ІПК з реєстру, хоча Офіси, які ДПС відкрила торік, надали вже 185 тисяч консультацій (ДПС, 08.09.2026).
Яка податкова консультація знімає штраф і пеню, а яка ні
Ваша власна ІПК, паперова або електронна, зареєстрована в єдиному реєстрі (пп. 112.8.2 ПКУ). Так само захищає узагальнююча податкова консультація (УПК), затверджена наказом Мінфіну: на цю частину пп. 112.8.2 Верховний Суд посилався у справах № 420/29881/24 і № 320/27070/24.
Усна відповідь податкової не звільняє, бо пп. 112.8.2 вимагає паперової чи електронної ІПК з реєстру. Відповідь у ЗІР, за словами самої ДПС, «не є податковою консультацією». Чужа ІПК «може використовуватися виключно платником податків, якому надано таку консультацію» (п. 52.2). А лист у відповідь на звернення без обов’язкових реквізитів консультацією взагалі не є (абз. 8 п. 52.1).
З пенею менш однозначно: пп. 129.9.2 про реєстр не згадує, але за визначенням ПКУ ІПК — це роз’яснення, «зареєстроване в єдиному реєстрі індивідуальних податкових консультацій» (пп. 14.1.172-1). Практики ВС щодо усної консультації і пені ми не знайшли, тож без письмової ІПК на анулювання пені краще не розраховувати.
Без ІПК штраф ще можна зняти, пославшись на відсутність вини. Там, де відповідальність залежить від вини, ДПС має довести, що платник діяв «нерозумно, недобросовісно та без належної обачності», а сумніви тлумачать на його користь (п. 112.1, 112.2, 112.7 ПКУ). Доказом обачності, на нашу думку, може бути й роз’яснення податкової, на яке ви поклалися. Ще за старою редакцією ПКУ ВС залишив скасованим штраф на 757 351,53 грн: зважаючи на Інструкцію та інформацію із ЗІР, платник «мав законні сподівання» щодо строку, і вини суд не встановив (№ 826/16260/16).
Податок, штраф 10–50 % і пеня: що знімає консультація
| Що донараховує ДПС | Чи платити, якщо ви діяли за своєю ІПК з реєстру або за УПК | Норма |
|---|---|---|
| Податок (основний платіж) | Так, якщо не доведете, що ППР неправомірне: консультація від податку не звільняє | п. 53.1, п. 112.6 ПКУ |
| Штраф: 10 % суми заниження, 25 % за умисне, 50 % за повторне умисне протягом 1095 днів | Ні | пп. 112.8.2; п. 123.1, 123.2, 123.3 ПКУ |
| Пеня: 120 % річних облікової ставки НБУ за кожен день заниження (з 18.09.2026 це 19,2 % річних) | Ні: пеню не нараховують, а нараховану анулюють | пп. 129.9.2; п. 129.4 ПКУ |
| Штраф, якщо консультація усна, із ЗІР або видана іншому платнику | За загальним правилом так, якщо ДПС доведе вашу вину | п. 112.1, 112.2, 112.7 ПКУ |
Що консультація не скасовує податку, показує справа ТОВ «Предіум» (№ 640/21409/21). Отримавши ІПК від 18.08.2020 щодо землі, права на яку не зареєстровані в кадастрі, товариство уточнюючою декларацією зменшило земельний податок за 2020 рік з 2 608 204,46 грн до нуля. Суди двох інстанцій зобов’язали податкову підготувати висновок про повернення 2 371 085,07 грн, але ВС 22.10.2025 у позові відмовив: земельний податок платять за фактичне користування ділянкою, хоч би як були оформлені права на неї.
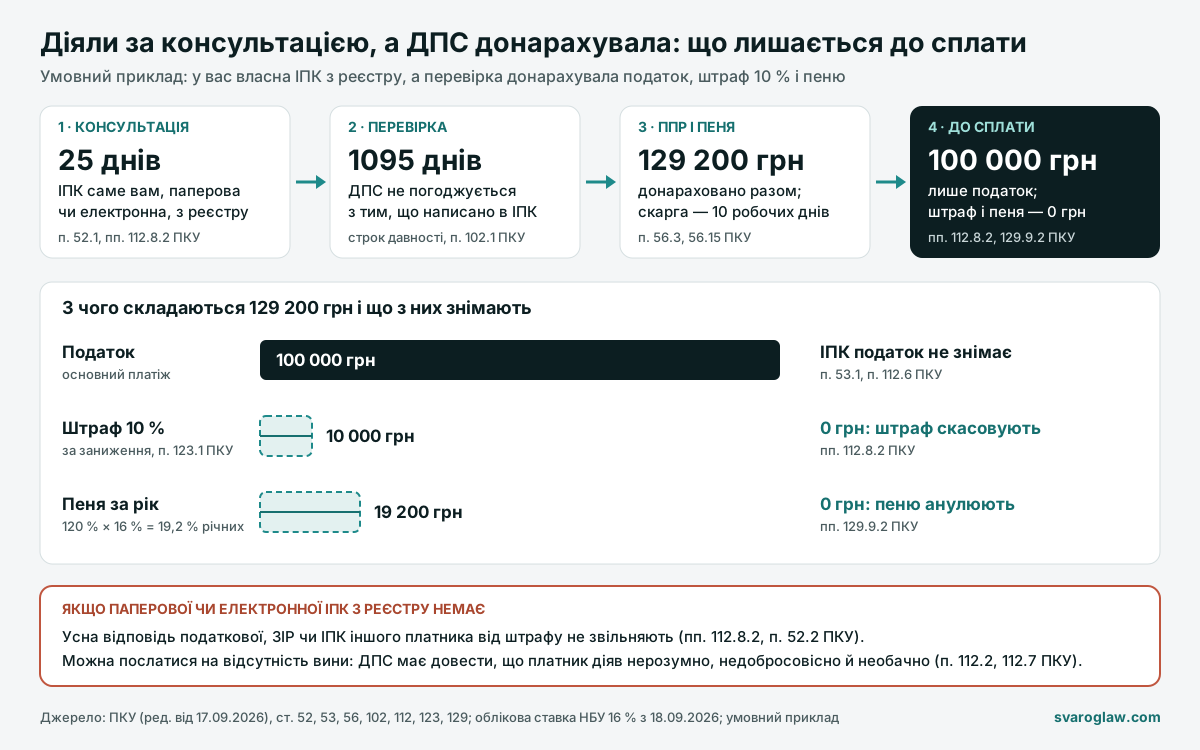
Умовний приклад: ви застосували пільгу так, як написано у вашій ІПК з реєстру, а перевірка з цим не погодилася. ДПС визначає 100 000 грн податку, 10 000 грн штрафу (п. 123.1 ПКУ) і пеню. Для простоти рахуємо її за рік і за незмінною ставкою: 120 % × 16 % облікової ставки НБУ (з 18.09.2026) = 19,2 % річних, тобто 19 200 грн. Разом із податком і штрафом це 129 200 грн. Якщо перевірена операція збігається з описаною у зверненні, штраф скасовують за пп. 112.8.2, пеню анулюють за пп. 129.9.2, і до сплати лишається 100 000 грн податку. Без консультації пеня росла б і під час оскарження, бо її рахують за весь період заниження (пп. 129.1.2 ПКУ).
Поки діє воєнний стан, штраф і пеню можна не платити й без консультації. Якщо ППР винесено за документальною перевіркою, розпочатою чи відновленою з 1 серпня 2023 року, і ви сплатите донарахований податок протягом 30 календарних днів з дня, наступного за днем отримання ППР, штраф вважається скасованим, а пеня не нараховується (пп. 69.37 п. 69 підрозд. 10 розд. XX ПКУ). Але сплачену так суму оскаржити вже не можна, тож цей шлях підходить, лише коли сперечатися щодо податку немає сенсу.
Постанови за старим п. 53.1: чому на них уже не спираються
Справа № 480/5366/22: старий п. 53.1 не допоміг, а ППР скасували з іншої причини
ДПС донарахувала ПСП «Слобожанщина Агро» 8 000 866 грн податку з дивідендів, виплачених кіпрській компанії в І кварталі 2021 року: на думку податкової, замість 5 % за Конвенцією з Кіпром треба було утримати 15 % (ППР від 28.01.2022). Платник послався на ІПК від 13.05.2022, отриману вже після ППР, але суди двох інстанцій визнали цей аргумент безпідставним: консультація лише зазначала, що Конвенція не обмежує вид і форму інвестування.
У касаційній скарзі платник навів і практику ВС за старим п. 53.1, проте Верховний Суд 27.09.2023 визнав чотири такі постанови нерелевантними: ці положення «виключені з ПК України на підставі Закону України № 466-IX від 16 січня 2020 року». Справу ВС повернув на новий розгляд, і цього разу суди скасували ППР за пп. «а» п. 2 ст. 10 Конвенції (ставка 5 %), а 23.06.2026 ВС ці рішення залишив без змін.
Як це застосувати: для періодів з 2021 року посилайтеся на пп. 112.8.2 і 129.9.2, бо практику за старим п. 53.1 ВС вважає нерелевантною. Податок суд скасовує, лише коли погоджується з вашим прочитанням норми. І просіть ІПК до операції та саме про неї: висновку ВС щодо консультації, отриманої після ППР, нам не трапилося.
Жодної постанови після 2021 року, де штраф чи пеню скасували саме тому, що платник діяв за ІПК, а податок залишили, ми не бачили. Тому в податкових спорах у суді консультацію варто поєднувати з аргументом про відсутність вини.
Як отримати індивідуальну податкову консультацію, на яку можна послатися
ДПС надає ІПК безоплатно протягом 25 календарних днів, які рахують з наступного дня після отримання звернення. Строк можуть продовжити ще щонайбільше на 15 днів, якщо до спливу перших 25 ДПС письмово вас про це повідомить (п. 52.1 ПКУ). Письмову ІПК дає ДПС або її територіальний орган, а державна податкова інспекція консультує лише усно (п. 52.4). У зверненні мають бути (абз. 3–7 п. 52.1):
- Найменування або ПІБ, податкова адреса, код ЄДРПОУ або РНОКПП
- Номер телефону та e-mail, якщо вони є
- Фактичні обставини і те, «в чому полягає практична необхідність отримання податкової консультації»
- Підпис (власноручний, КЕП або удосконалений електронний на кваліфікованому сертифікаті) і дата звернення
Без цих реквізитів ДПС відповість не консультацією, а листом за Законом «Про звернення громадян» (абз. 8 п. 52.1). ВС визнав таку відповідь правомірною і тоді, коли звернення «не містить ознак запиту на надання консультації щодо практичного застосування конкретної норми податкового законодавства» (№ 420/29295/23). Тому описуйте саму операцію: сторони, договір, суми, дати. ІПК готують «з урахуванням фактичних обставин, зазначених у зверненні» (п. 52.3), і ми вважаємо, що вона захищає лише описану операцію. Якщо ІПК суперечить узагальнюючій консультації Мінфіну, застосовують УПК (п. 53.1).
Що зробити сьогодні: перевірте документ, на який ви спиралися. Письмова ІПК має назву «індивідуальна податкова консультація» і реєстраційний номер з літерами «ІПК» (п. 52.3 ПКУ, наказ Мінфіну № 523). Знеособлений текст шукайте в єдиному реєстрі ІПК на порталі податкової: про внесення до нього ДПС України вирішує не пізніше 40 календарних днів після отримання звернення (п. 52.5). Якщо назви й номера немає, найімовірніше, у вас лист, і для майбутніх операцій варто подати нове звернення.
ППР уже прийшло: як консультація допомагає за п. 56.21 ПКУ
ІПК і звернення, на яке її надали, показуйте ще на перевірці разом з первинними документами. Після отримання ППР є 10 робочих днів на скаргу до ДПС України. Скарга, подана в строк, зупиняє сплату. Розглядають її 20 календарних днів, з продовженням — до 60, а якщо ДПС не відповість вчасно, скарга вважається задоволеною (п. 56.3, 56.8, 56.9, 56.15 ПКУ). Зі скарги починається досудове врегулювання податкових суперечок. Якщо ж рішення надійшло в кабінет, спершу з’ясуйте, чи вважається ППР в Електронному кабінеті врученим.
Коли скарга не допомогла або ви її не подавали, наступний крок — оскарження податкових повідомлень-рішень у суді. Це адміністративна справа проти суб’єкта владних повноважень, тож обов’язок довести правомірність ППР лежить на ДПС (ч. 2 ст. 77 КАС). Позов подають протягом 6 місяців, якщо скарги не було, або протягом місяця після закінчення адміністративного оскарження (ч. 2 ст. 122 КАС, п. 56.19 ПКУ). Строк 1095 днів зі ст. 102 ПКУ (2555 днів — для перевірок за ст. 39, 39-2 і п. 141.4) обмежує донарахування, а не звернення до суду (ВП ВС, № 500/2276/24).
Для оскарження самого податку консультація теж корисна: коли норма допускає множинне тлумачення, рішення ухвалюють на користь платника (п. 56.21). На наш погляд, ІПК, у якій ДПС прочитала норму інакше, ніж потім перевірка, таку неоднозначність і доводить.
Якщо ДПС донарахувала штраф і пеню попри зареєстровану ІПК, покажіть консультацію, звернення, на яке її надали, і акт перевірки адвокату з податкових спорів. Він звірить, чи збігаються факти у зверненні з перевіреною операцією, і скаже, яку частину ППР можна зняти за пп. 112.8.2 і 129.9.2, а яку доведеться сплатити.
На що ми спиралися
- Податковий кодекс України (ред. від 17.09.2026), ст. 14, 52, 53, 56, 102, 112, 123, 129, підрозд. 10 розд. XX — zakon.rada.gov.ua; КАС, ст. 77, 122 — zakon.rada.gov.ua; закони № 466-IX і № 1797-VIII (стара редакція п. 53.1); накази Мінфіну № 523 (реєстр ІПК) і № 811 (порядок надання УПК)
- ДПС: «Про ЗІР»; як отримати ІПК (04.05.2026); Офіси податкових консультантів (08.09.2026); публічний звіт за 2025 рік, с. 23; ГУ ДПС у Запорізькій області (22.09.2025); облікова ставка — НБУ
- Постанови ВС: № 480/5366/22 (27.09.2023, 23.06.2026), № 640/21409/21 (22.10.2025), № 420/29881/24 (09.07.2025), № 320/27070/24 (07.05.2026), № 826/16260/16 (13.02.2019), № 420/29295/23 (22.05.2025), № 160/5435/25 (01.09.2026), № 160/21608/25 (16.09.2026), № 160/4350/22 (31.01.2023), № 810/1971/16 (14.05.2024), ВП ВС № 500/2276/24 (16.07.2025)
Коротко про скасовані й «порожні» консультації та ЗІР
Консультацію згодом скасували. Чи оштрафують за минулі періоди?
Закон прямо не відповідає. Старий п. 53.1 захищав і після зміни чи скасування консультації. Тепер таке правило є для митних консультацій (пп. 112.8.10 ПКУ) і для УПК (наказ Мінфіну № 811), а для ІПК у пп. 112.8.2 його немає. ГУ ДПС у Запорізькій області пише, що ІПК застосовується «з дня її надання до моменту її зміни або скасування», тож, на наш погляд, дії до скасування вона захищає. Постанови ВС саме з цього питання ми не знайшли.
Що робити, якщо консультація лише переписує статті ПКУ?
Оскаржити її до суду як правовий акт індивідуальної дії (п. 53.2 ПКУ). ВС 01.09.2026 залишив у силі скасування ІПК, у якій суди побачили «лише загальний перелік норм Податкового кодексу України» (№ 160/5435/25), а 16.09.2026 залишив чинною іншу ІПК: її висновок, за оцінкою суду, «ґрунтується на точній буквальній конструкції норм» ПКУ (№ 160/21608/25). Після скасування ДПС має за 30 календарних днів з дня набрання рішенням законної сили надати нову консультацію без повторного запиту (№ 160/4350/22). Спеціального строку для такого позову ПКУ не встановлює, тож орієнтуйтеся на 6 місяців (ч. 2 ст. 122 КАС).
Чи допоможе відповідь із ЗІР?
Як консультація — ні: ДПС сама визнає, що ЗІР не тягне наслідків ст. 53 ПКУ. Інакше ВС оцінював ЗІР лише за старою редакцією. У справі про фіксований сільгоспподаток за 2013–2014 роки він назвав роз’яснення ЗІР «податковою консультацією». Суд погодився з платником і щодо самої норми, тож залишив скасованими 7 939,24 грн донарахувань разом з основним платежем (№ 810/1971/16). Для нових періодів ЗІР годиться хіба що як доказ відсутності вини.