Олександр Сич
10 квітня 2026
З 30 липня 2026 року факторинг в Україні регулює окремий Закон № 4466-IX. Договір укладають лише в письмовій формі із зазначенням виду факторингу, ціни та строків, відступлення вносять до спеціального реєстру, а боржника фактор зобов’язаний повідомити протягом трьох робочих днів після реєстрації.
Закон України «Про факторинг» № 4466-IX Верховна Рада ухвалила 3 червня 2025 року, чинності він набрав 30 липня 2025 року, а введено його в дію через рік, з 30 липня 2026 року. До цього факторинг регулювали загальні норми глави 73 Цивільного кодексу, і саме їхня стислість породжувала суперечки про те, чим договір факторингу відрізняється від звичайного відступлення права вимоги.
Факторинг дає постачальникові гроші сьогодні за товар, оплату якого покупець зробить через тридцять або шістдесят днів. Фінансова компанія або банк купує грошову вимогу з дисконтом, а потім отримує платіж від боржника. Для бізнесу з відстрочками платежу це спосіб не кредитуватися під заставу, проте ціна цієї зручності і розподіл ризиків залежать від умов конкретного договору.
Що змінив новий закон
Головна новела — Реєстр відступлень права грошової вимоги за договорами факторингу. Він працює як публічна база разом з електронною системою факторингу і робить неможливим продаж однієї вимоги двом факторам одночасно. До появи реєстру подвійне відступлення було реальним ризиком, і перевірити його покупець вимоги міг лише через запити контрагентам.
Друга зміна стосується заборон у базових договорах. Раніше постачальник із застереженням «відступлення права вимоги без письмової згоди покупця не допускається» фактично позбавлявся доступу до факторингу. Тепер такі умови є нікчемними, тобто не потребують оскарження в суді й не діють із моменту укладення договору. Закон також вивів зі своєї сфери безвідплатне відступлення та вимоги, за якими строк виконання вже сплив.
Хто може бути фактором, клієнтом і боржником
Фактором виступає надавач фінансових послуг, який має відповідне право за ліцензією, зокрема й нерезидент, уповноважений надавати послуги факторингу. Ринок небанківських фінансових послуг регулює Національний банк України, і перевірка фактора в його реєстрі займає кілька хвилин. Це перша дія перед підписанням будь-якого договору.
Клієнтом може бути юридична особа або фізична особа-підприємець, тобто відступити свою вимогу в межах факторингу звичайний громадянин не може. Боржником виступає та сторона базового договору, яка зобов’язана заплатити. Для чинних учасників ринку закон встановив перехідний період: фінансові компанії повідомляють регулятора протягом одного місяця і приводять діяльність у відповідність протягом шести місяців, інакше втрачають право надавати послуги факторингу. Супровід цієї процедури входить до послуги реєстрації факторингової компанії.
Регрес чи без регресу: де лежить ризик
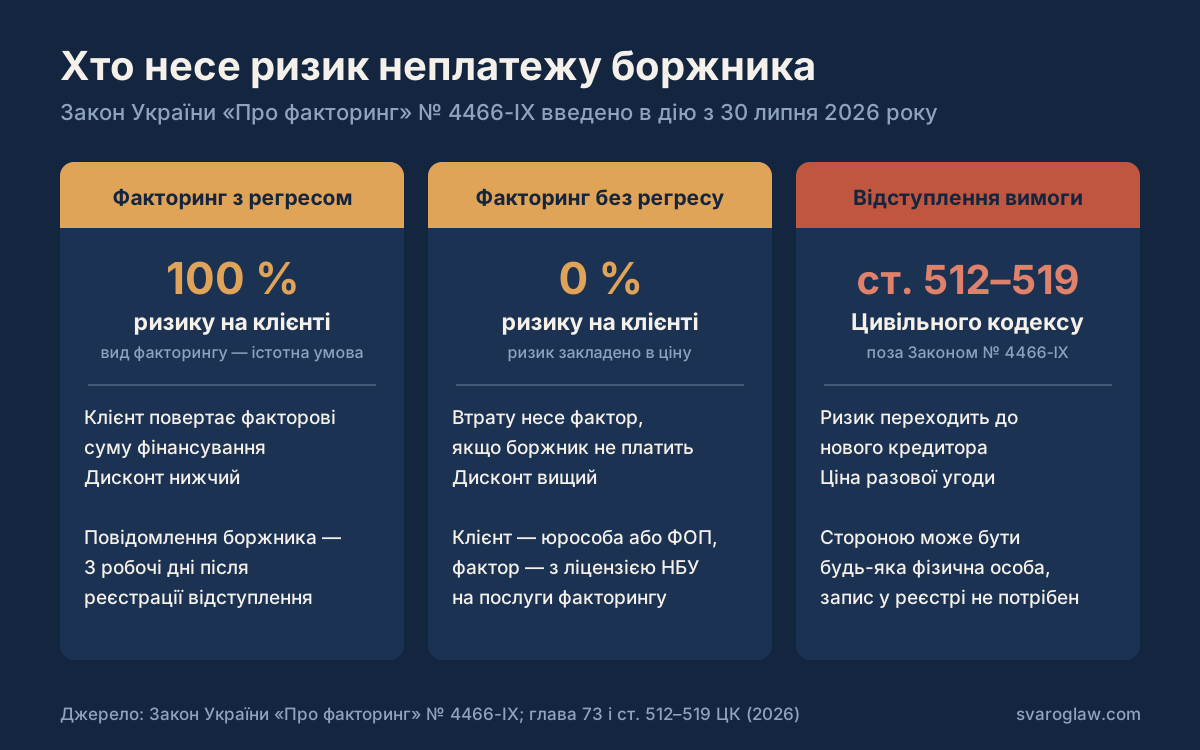
Вид факторингу є істотною умовою договору, і саме він визначає, хто втратить гроші, якщо боржник не заплатить. За договором з регресом клієнт зобов’язаний повернути факторові визначену суму, коли боржник не виконав зобов’язання у строк. Безрегресний факторинг перекладає цей ризик на фактора, тому дисконт у ньому завжди більший.
| Критерій | Факторинг з регресом | Факторинг без регресу | Відступлення права вимоги |
|---|---|---|---|
| Хто втрачає гроші, якщо боржник не заплатив | клієнт повертає суму факторові | фактор, ризик закладено в ціну | новий кредитор |
| Ціна для клієнта | нижчий дисконт і комісія | вищий дисконт за рахунок ризику | договірна ціна разової угоди |
| Хто може бути стороною | фактор із ліцензією, клієнт — юрособа або ФОП | фактор із ліцензією, клієнт — юрособа або ФОП | будь-які особи, включно з фізичними |
| Норма | Закон № 4466-IX, глава 73 Цивільного кодексу | Закон № 4466-IX, глава 73 Цивільного кодексу | статті 512–519 Цивільного кодексу |
Плутанина між факторингом і цесією коштувала бізнесу чимало судових процесів, бо суди перекваліфіковували один договір в інший і визнавали угоди недійсними. Окремий закон із переліком істотних умов цю прогалину закриває, проте формулювання конкретного договору перевіряти все одно доводиться. Такий аналіз входить до правової експертизи Due Diligence.
Реєстр відступлень і повідомлення боржника
Після реєстрації відступлення фактор зобов’язаний повідомити боржника протягом трьох робочих днів, вказавши реквізити для платежу та деталі вимоги. Для боржника це критично: оплата старому кредиторові після належного повідомлення не звільняє від обов’язку заплатити факторові. Отримавши таке повідомлення, перевірте запис у реєстрі і лише потім змінюйте платіжні реквізити у своїй бухгалтерії.
Оподаткування факторингу залишилося без змін: підпункт 196.1.5 Податкового кодексу виводить операції з відступлення права вимоги та факторингу з-під об’єкта оподаткування податком на додану вартість, із винятками, переліченими в самому підпункті. Комісію фактора та дисконт клієнт відносить до витрат за загальними правилами.
Як укласти договір факторингу без сюрпризів
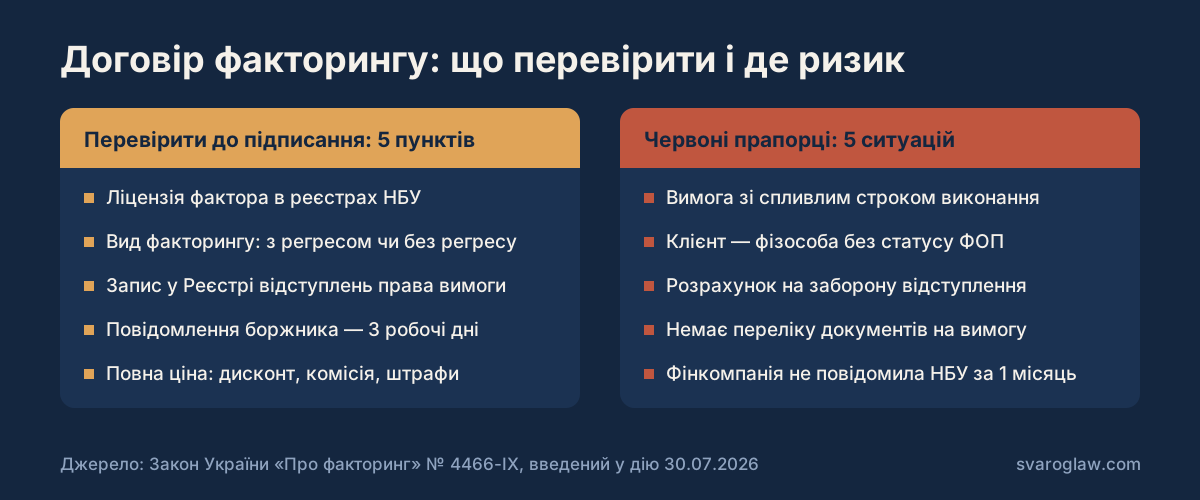
- Перевірте фактора в реєстрі Національного банку України і переконайтеся, що він має право надавати саме послуги факторингу. Компанія без такого права не зможе законно зареєструвати відступлення.
- Зафіксуйте в договорі вид факторингу прямою фразою «з правом регресу» або «без права регресу». Відсутність цієї умови робить розподіл ризику предметом майбутнього спору.
- Порахуйте повну ціну послуги: дисконт, комісію за обслуговування, плату за оцінку боржника і штрафи за прострочення. Порівнюйте не відсоток дисконту, а підсумкову суму, яку ви отримаєте на рахунок.
- Перевірте перелік документів, що підтверджують вимогу, і строки їх передання факторові. Договір, накладні, акти та рахунки мають бути підписані належними особами, інакше фактор відмовиться від фінансування вже після підписання.
- Проконтролюйте реєстрацію відступлення та надсилання повідомлення боржникові у трьох робочих день. Без цього платіж піде на старі реквізити, а розбиратися доведеться вам.
- Узгодьте порядок дій при простроченні боржника: хто веде переговори, з якого дня нараховують штрафи, коли настає регрес. Ці пункти читають востаннє, а застосовують найчастіше.
Типові помилки клієнтів
- Підписувати договір, не звернувши уваги на регрес. Клієнт вважає, що продав борг остаточно, а через три місяці отримує вимогу повернути всю суму фінансування.
- Відступати вимогу зі спливлим строком виконання. Закон виводить такі вимоги зі своєї сфери, і угода не дасть очікуваного правового результату.
- Не перевіряти реєстр перед підписанням. Якщо вимогу вже відступлено іншому факторові, друга угода стане джерелом спору між двома фінансовими компаніями за вашої участі.
- Ігнорувати повідомлення про відступлення з боку боржника. Оплата попередньому кредиторові після належного повідомлення не припиняє зобов’язання перед фактором.
- Покладатися на застереження про заборону відступлення у базовому договорі. Такі умови тепер нікчемні, тому розраховувати на них як на захист від зміни кредитора більше не варто.
Коли адвокат не потрібен
Разова угода на невелику суму з банком, який працює за власною типовою формою і має бездоганну репутацію, зазвичай не потребує зовнішнього юриста: достатньо уважного бухгалтера та перевірки реєстру. Так само самостійно можна прийняти повідомлення про відступлення і змінити реквізити, якщо запис у реєстрі підтверджує його. Юрист потрібен там, де сума суттєва для обороту компанії, де запроваджується регулярна факторингова програма або де вимога вже прострочена і йдеться радше про викуп боргу, ніж про класичне фінансування.
Питання та відповіді
З якої дати діє новий закон про факторинг?
Закон № 4466-IX ухвалено 3 червня 2025 року, чинності він набрав 30 липня 2025 року, а введено в дію з 30 липня 2026 року. Договори, укладені до введення в дію, регулюються нормами, що діяли на момент їх укладення.
Чи може фізична особа відступити свій борг за договором факторингу?
Клієнтом за договором факторингу може бути юридична особа або фізична особа-підприємець. Для громадянина без статусу підприємця залишається звичайне відступлення права вимоги за статтями 512–519 Цивільного кодексу.
Чи потрібна згода боржника на факторинг?
Згода боржника не потрібна, а умови базового договору, які забороняють відступлення, є нікчемними. Боржника лише повідомляють про відступлення протягом трьох робочих днів після його реєстрації.
Що таке факторинг з регресом простими словами?
Це фінансування, за яким клієнт відповідає перед фактором, якщо покупець не заплатить у строк. Клієнт зобов’язаний повернути визначену договором суму, тому дисконт за такою схемою нижчий, ніж за безрегресною.
Чи оподатковується факторинг податком на додану вартість?
Підпункт 196.1.5 Податкового кодексу виводить операції з відступлення права вимоги та факторингу з-під об’єкта оподаткування ПДВ із переліченими в ньому винятками. Конкретну операцію варто перевіряти з бухгалтером.
Як перевірити, чи має компанія право надавати факторинг?
Перевірте її в реєстрах Національного банку України, який регулює ринок небанківських фінансових послуг. Право на факторинг має бути прямо зазначене серед дозволених послуг.
Що робити боржникові, який отримав повідомлення про відступлення?
Звірте дані повідомлення із записом у Реєстрі відступлень права грошової вимоги та переконайтеся, що вимога дійсно передана. Після підтвердження змінюйте платіжні реквізити, бо оплата старому кредиторові вас не звільнить.
Чим факторинг відрізняється від кредиту?
Фінансування надається під грошову вимогу до третьої особи, а не під заставу майна, і повертається за рахунок платежу боржника. Обсяг фінансування залежить від якості дебіторської заборгованості, а не від застави клієнта.
Скільки коштує юридичний супровід факторингової угоди?
Консультація в компанії «Сварог» коштує від 1 500 грн, складання договору — від 5 000 грн, письмовий правовий висновок — від 5 000 грн, повний супровід господарської справи в суді — від 30 000 грн. Актуальні тарифи наведено на сторінці цін юридичних послуг.
Чи можна відступити майбутню грошову вимогу?
Відступлення майбутніх вимог у факторингу застосовується, проте вимога має бути визначеною або такою, що може бути ідентифікована на момент виникнення. Формулювання предмета договору тут має вирішальне значення.
Джерела
- Закон України «Про факторинг» № 4466-IX — zakon.rada.gov.ua
- Цивільний кодекс України, статті 512–519 та глава 73 про факторинг — zakon.rada.gov.ua
- Закон України «Про фінансові послуги та фінансові компанії» № 1953-IX — zakon.rada.gov.ua
- Податковий кодекс України, підпункт 196.1.5 — zakon.rada.gov.ua
- Національний банк України, реєстри надавачів фінансових послуг — bank.gov.ua
Супровід факторингових угод з компанією «Сварог»
Ми перевіряємо статус фактора та запис у реєстрі відступлень, читаємо договір під конкретну операцію, узгоджуємо вид факторингу й підсумкову ціну, готуємо документи для реєстрації факторингової компанії та ведемо спори з боржниками. Якщо ви щойно отримали проєкт договору або повідомлення про відступлення, надішліть його нам до підписання чи зміни реквізитів. Консультація коштує від 1 500 грн, складання договору — від 5 000 грн, супровід банківського факторингу розраховуємо за обсягом операції.
+38 095 554-54-24 · Київ, вул. Хорива, 7 (Поділ) · Пн–Пт 9:00–18:00